国产宠物动保产品正处在从"跟随仿制"走向"体系自主"的关键三年。 高端宠物药约70%份额仍握在硕腾、礼蓝、勃林格殷格翰等外资巨头手中,但2024年国产宠物药获批数量首次反超进口(31款对21款),2025年国产猫三联批签发占比升至78%以上,2026年上半年国产驱虫药终端销量占比突破57%——数据背后,是一个被政策、供给和需求同时推开的窗口期。
一、为什么是现在:三重共振打开替代通道
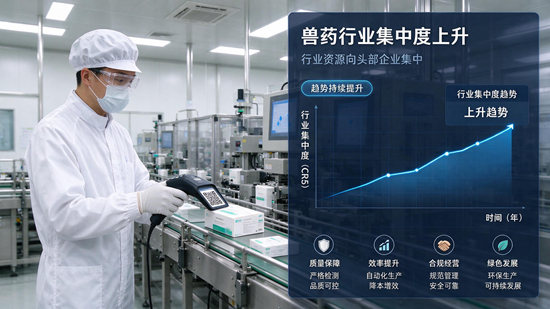
政策端,审批提速降低了入场门槛。 2023年农业农村部发布《关于优化兽药注册评审工作的通知》,对宠物用化学药品实施分类管理,注册周期由过去的3—5年压缩至1—2年;第330号公告进一步明确,已上市人用药品转宠物用时,毒理、残留等资料可大幅减免。叠加2022年新版兽药GMP全面实施与二维码溯源制度落地,不合规中小产能被持续清退,市场资源向头部国产企业集中。
供给端,国产品质追平国际水准。 国内兽药产业平均研发投入强度虽仅2%—3%,但头部企业已实现关键突破:海正动保"海乐妙"成为首款销售额破2亿元的国产驱虫药;瑞普生物猫三联疫苗为首批获批产品,2024年宠物生物制品营收同比增长超849%;多款国产驱虫滴剂通过药效一致性评价,与进口原研药生物等效。
需求端,宠物老龄化与消费理性化同步到来。 全国城镇宠物犬猫数量达1.38亿只,宠物医疗市场规模突破800亿元,其中兽药板块约210亿元,较2020年翻了一番多。养宠人群的选品逻辑正从"唯进口论"转向"合规性、驱虫谱、安全性、质价比"四维考量,而慢性病、老年病用药需求的长周期属性,进一步放大了对本土化供给的依赖。
二、哪些细分赛道率先突破
| 细分品类 | 国产替代阶段 | 核心机会点 |
|---|---|---|
| 猫三联疫苗 | 1-10深耕期 | 国产批签发占比超78%,毒株匹配度优、价格优势明显 |
| 驱虫药 | 0-1向1-10过渡 | 市场规模破92亿元,国产终端销量占比首超57% |
| 慢病与老年病用药 | 蓝海起步 | 软咀嚼片、缓释剂型等顺应性剂型长期被外资忽视 |
| 宠物创新药 | 0-1突破期 | GLP-1类减肥药、治疗性生物制品等原研管线涌现 |
数据来源:华鑫证券行业深度报告、中国兽药协会及行业公开统计。
值得注意的是,猫三联疫苗已率先完成"0-1突破",而驱虫药虽规模领先,但国产品牌扎堆中低端、同质化竞争明显,2016年至今仅两款国产一类宠物新药获批,原始创新能力仍是明显短板。
三、三年窗口期内必须跨过的三道坎
第一道坎是研发投入的代差。 国内兽药企业研发投入强度不到国际巨头的三分之一,新型免疫佐剂严重依赖进口,多联多价高端疫苗存在"卡脖子"环节。若不能在这三年里把研发强度提上来,窗口期结束后将再次被拉开距离。
第二道坎是渠道与信任的重塑。 宠物医院专业渠道长期被外资品牌绑定,国产品牌需要从"卖产品"转向"提供诊疗解决方案",用临床数据与服务能力换取兽医和宠主的双重信任。瑞普生物"三瑞协同"模式覆盖7000家宠物医院,是一种可参考的路径。
第三道坎是标准与供应链的补课。 宠物生物制品在质量评价、免疫程序等方面缺乏统一国家标准,而2021—2022年进口猫三联断货引发的假货风波,已经证明供应链过度依赖海外的风险。国产替代不是简单换供应商,而是要建立更韧性的本土体系。
四、产业链各方的机会在哪里
对动保企业而言,差异化突围点在长尾需求——老年宠物温和药剂、适合宠物自主采食的剂型、针对国内流行毒株优化的疫苗,都是外资巨头不愿做的"普通药物新剂型"。
对宠物医院与诊疗机构,合规国产药品的批文可溯源、供货稳定、售后响应快,是优化采购结构、降低宠主支付门槛的现实选择。
对投资者与产业观察者,未来三到五年是行业格局定型的关键阶段,具备完整研发—生产—质控体系、能在专业渠道建立信任的头部主体,将率先吃到替代红利;而依赖贴牌代工、低价竞争的参与者将被持续出清。
窗口期的本质,是政策、供给与需求的一次短暂对齐。三年之后,国产宠物动保要么完成从"替代者"到"定义者"的身份转换,要么在这场格局定型中掉队——答案,正在当下每一款新兽药获批与每一次临床验证中逐步揭晓。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队