国内地产进入减量周期,工程单回款与毛利双降,不少门窗企业把目光投向海外。但出海并不等于"多一条出货渠道":接单越做越多,利润却越做越薄;展会年年参展,客户始终停留在比价阶段;一旦遭遇贸易救济调查,整条市场线说断就断。读完本文,你将获得一条清晰的升级路径:判断自己所处的出海阶段、理解市场选择的底层逻辑、看清从"卖货"到"卖品牌"需要补齐的能力与风险清单。
一、先看清现实:外贸仍在增长,但"拓货"红利正在收窄
事实层面,行业并未失速。2026年1—4月,全国铝制门窗累计出口额8.68亿美元,同比增长27.16%,出口重量同比增长39.43%;广东占全国出口比重突破44%,佛山一城独占约39%份额。但结构上已明显分层:高端断桥系统窗均价约5.8—7.2美元/千克,主攻欧美澳;普通非断桥门窗均价3.0—3.8美元/千克,主要面向东南亚、中东。
与此同时,规则成本在上升。澳大利亚已对中国铝制门窗发起反倾销调查,调查期市场规模约28亿澳元、中国产品约占19%份额;欧盟CBAM、CE、AAMA、AS/NZS等合规要求,使无认证产品无法进入正规项目投标。
观点层面:出口增长是产业带效率的红利,不是单个企业的品牌红利。靠低价走量拿到的订单,本质上是"可替代产能",价格与政策一变就会流失。这是必须升级的根本原因。
二、市场选择:适配优先于规模
很多企业的第一个错误,是把国内畅销产品直接搬到海外。天东门窗董事长袁志曾直言,东南亚消费者更青睐单层玻璃普通窗,可接受价格多在五六百至七八百元区间,北方断桥铝产品难以适应,因此公司选择中亚、中东并做本地化经营。
判断逻辑可以拆成三条:
- 气候与性能适配:中东需防沙尘、耐高温、隔热,东南亚需抗台风、防潮防腐,欧美澳重节能、隔音与安全认证。
- 渠道结构适配:中东、东南亚以工程与经销为主,需绑定开发商、承包商与本地经销商;北美、澳洲可借助分销与跨境电商切入。
- 合规门槛适配:认证是准入硬门槛,不是加分项。
结论:先选"打得赢"的市场,再谈"够大"的市场。跟风进入热门区域,往往付出最高试错成本。
三、升级路径:从代工到本地品牌的四级台阶
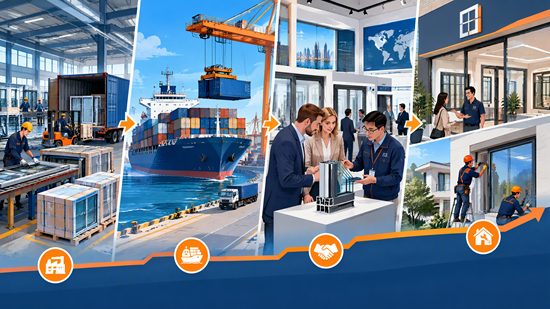
参考家居行业普遍规律,出海可划分为四个阶段:产品出海(OEM/ODM积累制造与交付经验)→品牌试水(自主品牌小规模验证市场)→渠道全球化(建立稳定销售网络与深度本地化)→本土化运营(成为"本地品牌")。
门窗行业的实践已给出样本:德才星光门窗在中东完成经销商签约与品牌授权,并向合作伙伴提供量尺、标准化安装流程与售后培训,落实"三分产品,七分安装",推动从"产品出海"向"产业出海"跨越;亿合门窗亮相迪拜Big 5 Global,以适配高温沙尘气候的产品体系对接中东需求;美沃门窗则与马来西亚本地铝业集团合作,联合打造适配当地建筑标准的系统门窗产品矩阵。
关键判断:品牌出海不是"多打广告",而是把交付责任前移——认证、设计支持、安装标准、售后响应,谁承担得越多,谁的客户替换成本就越高。
四、能力与风险清单:升级卡在哪里
必须补齐的四项能力:一是认证与合规体系(提前12—18个月规划);二是本地化产品与模块化设计,用"标准化平台+本地化配置"平衡成本与响应速度;三是本地服务与安装培训能力;四是供应链与交付韧性,包括海外仓、包装模块化与产能布局。
必须正视的风险:消费者认知度偏低、物流成本高、本土化服务体系不完善,是家居建材出海的共性挑战;此外还有贸易救济、汇率波动与文化差异。建议以"小步验证—复制放大"的节奏推进,避免一次性重资产投入。
结语
门窗出海的本质,是从"卖产能"转向"卖确定性"。拓货外销解决的是"有没有订单",品牌出海解决的是"凭什么持续拿单"。路径并不神秘:选对适配市场、把认证与安装服务做成壁垒、用本地化团队沉淀客户资产。企业真正需要评估的,不是海外能多卖多少货,而是自己愿意为"被替换不掉"投入多少长期成本。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队