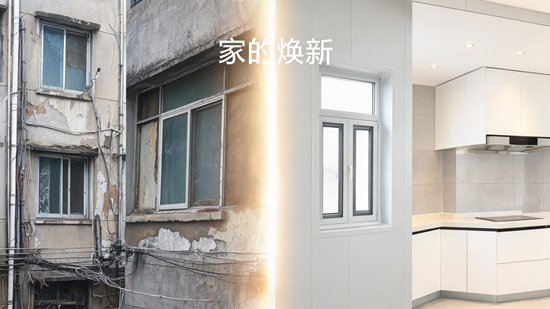
中国家装建材行业的增长引擎已经完成切换——从依赖新房交付的"增量逻辑",转向以存量房翻新为核心的"存量逻辑"。据住房城乡建设部数据,2025年全国新开工改造城镇老旧小区2.71万个、惠及499万户,完成投资1332亿元,超额完成年度计划;行业机构测算,旧房改造市场规模已突破8000亿元,其中局部改造占比超60%。存量房装修套数占比首次超过新房装修,这不是短期波动,而是未来十年行业的确定性主线。
一、为什么新房装修在收缩,旧改在爆发?
1. 供给侧:新房交付见顶,存量房进入老化周期。 我国城镇化率突破65%后,城市发展从大规模增量扩张转向存量提质增效。与此同时,全国城镇存量住宅中房龄超过15年的占比持续攀升,管线老化、防水失效、功能落后的问题集中显现,翻新需求进入自然释放期。
2. 政策侧:城市更新成为国家级行动。 住建部明确,2019—2024年全国累计开工改造老旧小区28万个、惠及4800万户;2025年《关于持续推进城市更新行动的意见》发布,"十五五"期间老旧小区改造、完整社区建设、适老化改造仍是民生工程重点。政策为旧改市场提供了长期稳定的需求托底。
3. 需求侧:消费观念从"一步到位"转向"按需焕新"。 越来越多业主放弃动辄数十万的全屋重装,选择厨卫翻新、墙面刷新等局部改造——平均客单价约3.5万元,工期7—21天,对日常生活干扰小,性价比更高。
二、行业转型的三大方向是什么?
方向一:从卖产品到卖解决方案。 旧改需求"小、散、急",标准整装套餐失灵。头部企业正推出模块化快装、"48小时极速翻新"等服务型产品,把材料、施工、交付打包成一个完整方案。
方向二:从全屋整装到局部改造。 厨卫是局改的绝对核心区域:厨房侧重橱柜、电器、照明更新,卫生间围绕防水重做、洁具更换展开。围绕局改做深做透,比大而全更有竞争力。
方向三:从功能装修到适老化、绿色化升级。 老龄化推动防滑地面、无障碍设计、扶手安装等适老化改造高速增长;"双碳"目标下,绿色建材在新房精装和旧改中的渗透率同步提升,环保已从政策要求变成市场刚需。
三、从业者与消费者最关心的三个问题
Q1:旧改市场到底有多大?值得押注吗?
A:2025年旧房改造市场规模约8000亿—8500亿元,年增速12%—15%,远超新房装修增速;一线城市存量房翻新订单占比已超70%。对家装建材从业者而言,这是未来五年确定性最强的赛道,但竞争维度已从价格战升级为渠道能力、供应链整合与本地化服务的综合比拼。
Q2:旧改为什么难做?坑在哪里?
A:核心难点有三:一是隐蔽工程风险,墙体空鼓、管线老化在拆旧前难以预判;二是增项失控,行业调研显示近七成旧改项目结算超预算;三是信任不对称,大公司不愿接小单,小施工队缺乏规范。破局关键在于拆旧前做完整勘察、闭口合同锁定总价、交付标准透明化。
Q3:普通业主做旧房翻新,如何避坑?
A:记住三条:优先处理水电、防水等隐蔽工程,再谈颜值;局部改造选有旧改交付案例的正规服务商,查验合同中的增项条款;适老化改造可关注当地住建部门的补贴政策,符合条件的楼栋加装电梯等项目有财政支持。
四、结语:存量时代的胜负手
新房会越来越少,旧房会越来越多——这是家装建材行业必须接受的现实。转型的本质,不是换个赛道继续卖货,而是把能力重构为"围绕老房子的全生命周期服务":更精细的勘察、更模块化的产品、更透明的交付。谁先完成这套能力建设,谁就能吃下旧改崛起的长期红利。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队