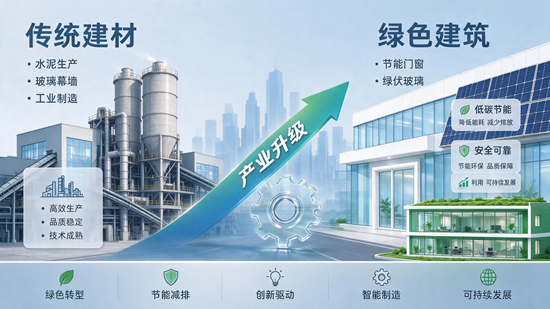
水泥、玻璃行业近期双双出现亏损,背后不是短期波动,而是需求结构变化、产能偏多、价格竞争加剧共同作用的结果。建材行业要真正“反内卷”,不能只靠降价抢订单,也不能把希望完全寄托在行情反弹上。更现实的路径,是把竞争从“价格战”转向“价值战”:减少低效产能、提升产品差异、拓展高附加值应用、加快绿色低碳转型,并通过渠道和品牌重建稳定盈利。
为什么水泥、玻璃会同时承压?
水泥和玻璃都属于典型的周期性建材品种,与房地产、基建、制造业需求高度相关。过去一段时间,房地产新开工和施工端偏弱,传统建材需求增长放缓;同时,部分领域产能仍较充足,企业之间为了维持出货,容易陷入低价竞争。
水泥行业还面临区域需求分化、运输半径限制、库存压力上升等问题;玻璃行业则受光伏玻璃、浮法玻璃、深加工需求变化影响,部分细分赛道出现供给集中释放。两者共同点在于:当需求不足以消化产能时,价格下行会迅速压缩利润,企业亏损面随之扩大。
“反内卷”是不是只要减产就够了?
减产、错峰生产、行业自律可以在短期内缓解价格压力,但单靠减产并不能根治内卷。如果需求没有改善,或者低效产能没有真正出清,行情一旦松动,价格竞争仍可能卷土重来。
更有效的做法是把“减产”升级为“结构调整”。水泥行业可以推动落后产能退出、提升熟料质量稳定性、发展特种水泥;玻璃行业可以优化浮法、光伏、深加工产品比例,向节能玻璃、汽车玻璃、电子玻璃、高性能功能玻璃等高附加值方向延伸。产能不一定要更多,但一定要更精。
建材企业还能从哪里找增量?
传统建筑需求放缓后,增量主要来自三个方向:绿色改造、工业升级和新材料应用。
在建筑端,既有建筑节能改造、门窗系统升级、装配式建筑、城市更新等场景,会带来对高性能玻璃、节能型材、功能性建材的需求。工业端,光伏、新能源汽车、家电、装备制造等领域对特种玻璃、轻量化材料、耐候材料有持续需求。新材料端,水泥基功能材料、低碳胶凝材料、玻璃深加工制品、复合材料等,都有机会摆脱单纯按吨计价的价格竞争。
关键在于,企业不能只卖“原材料”,而要围绕客户场景提供解决方案。比如同样卖玻璃,提供节能计算、安装配套、售后维护和系统认证,价值就明显高于单纯报价。
渠道和品牌为什么变得更重要?
建材行业长期偏重工程渠道和B端关系,但需求结构变化后,零售、家装、旧改、县域市场、跨境电商等渠道的重要性正在提升。谁能更接近终端用户,谁就越不容易被中间价格战裹挟。
品牌建设也不是简单打广告,而是把产品标准、交付能力、服务保障、案例口碑沉淀下来。对水泥、玻璃这类偏工业品的品类,品牌信任往往体现在:质量是否稳定、供货是否及时、技术响应是否专业、售后是否可追溯。把这些环节做扎实,客户就不只会盯着单价。
数字化和低碳化,是成本线也是门槛
未来建材企业的竞争,会越来越体现在单位能耗、单位物流、单位良率和碳管理能力上。数字化可以帮助企业优化生产排产、库存管理、质量检测和渠道订单;低碳化则会直接影响出口、工程准入和客户采购偏好。
碳足迹管理、能效改造、固废利用、清洁能源替代、绿色产品认证,正在从“加分项”变成“准入门槛”。谁能更早建立可验证的绿色能力,谁就越有机会进入高端客户供应链,避免在低端市场持续消耗。
行业走出低谷,关键看三件事
第一,落后产能能否有效出清,行业供给是否回归理性。第二,企业能否从同质化产品转向差异化、系统化、服务化供给。第三,绿色、智能、新材料应用能否形成新的利润支撑。
建材行业不会一夜反转,但也不意味着没有机会。真正能穿越周期的企业,往往不是在最低点喊口号,而是在低谷期完成产品升级、渠道重塑和效率改造。水泥玻璃的亏损提醒行业:靠规模压价的时代正在过去,靠价值生存的时代已经到来。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队