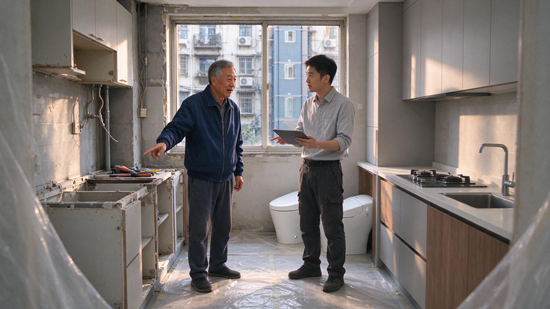
手里那套住了十几年的房子,厨卫开始渗水、收纳严重不足、动线早已跟不上现在的生活方式——想大改,怕贵、怕吵、怕搬家;不改,又天天别扭。这是当下大量家庭的真实处境。本文用公开数据与政策事实,拆解三件事:钱正在流向哪里、为什么是"局部焕新"而不是整装大改、业主与从业者各自该怎么落地。
一、事实层:需求底盘已经换了
存量改造已成为行业增长的核心引擎,而非补充项。 中国建筑装饰协会《2025—2026中国家装行业发展研究报告》显示,我国住宅装饰装修市场规模已突破5.7万亿元,其中存量房改造占比近六成。城市层面分化更明显:据上海市装饰装修行业协会与市消保委联合发布的2025年度行业报告,上海家装总产值超1280亿元,存量房装修占比超过83%,其中房龄20年以上的老公房、老式公寓、二手学区房改造需求占比达68.1%。
政策端同样在持续加码,且方向明确指向"改"而不是"建":《城市更新"十五五"规划》提出"十五五"期间新开工改造城镇老旧小区11.5万个,2026年中央预算内投资城市更新专项安排970亿元;商务部等六部门的家装厨卫"焕新"政策,对装修材料、卫生洁具、家具照明、智能家居、适老化产品给予补贴,普通产品不高于成交价15%、1级及以上能效水效产品不高于20%、适老化产品不高于30%。
观点(非事实):这不是补贴带来的短期脉冲,而是"房龄集中到期+二手房交易占比上升+政策引导"三重叠加的结构性迁移。补贴只是加速器,不是发动机。
二、逻辑层:为什么是"局部",而不是"整装"
第一,预算约束改变了决策颗粒度。装修支出相对于房价的占比不高,业主更倾向压缩装饰溢价,把钱花在能立刻感知的问题上——漏水、收纳、照明、适老安全。单点问题可被明确定价,风险可控,决策门槛自然更低。
第二,居住连续性是硬约束。多数人不愿为装修搬离,"边住边改"要求工期短、粉尘噪音可控、可分区分阶段推进,这天然利好厨卫、墙面、柜体等局部工程。
第三,供给端在被动适配。局改客单价低、订单分散,传统整装模式难以覆盖成本,于是行业出现两条路径:一是产品化、模块化(标准化厨卫套餐、装配式干法施工,缩短工期并减少垃圾);二是社区化服务网络,把响应速度和售后半径变成竞争力。厨卫之所以是最高频入口,正因为它痛点最明确、方案最可标准化。
一个必要的提醒:市面上关于"局改市场规模"的数字从数千亿到数万亿不等,差异主要来自统计口径(是否含软装家电、是否含自装材料)。引用数据时应先确认口径,避免被单一数字误导。
三、冷水层:局改不是"小活"
局部改造的施工复杂度常被低估:隐蔽工程排查、老旧管线更换、拆改涉及结构安全、邻里协调与公共区域成品保护,任何一环出错都可能演变成责任难界定的纠纷。行业投诉高发点集中在增项不透明、工期延期、售后缺位;低价小施工队报价诱人,但缺乏过程管控与质保兜底。
对从业者而言,竞争焦点正从"卖套餐价格"转向"卖确定性交付":前期诊断评估能力、标准工期承诺、验收节点与质保条款,比营销话术更能带来转介绍。对品牌与平台而言,"送新+收旧"的拆、运、装全链路已从售后成本变成促成交易的前置条件——拆旧卡壳一周,足以劝退一次换新意愿。
四、落地建议
给业主:① 先诊断后下单,重点查水电、防水、结构,别只看效果图;② 需求按"安全→功能→美观"排序,把钱优先花在渗漏、防滑、电路容量上;③ 合同写清施工范围、工期、增项触发规则、验收节点与质保年限;④ 用补贴前先确认本地品类清单、限额与发票/合同要求,人工费通常不在补贴范围内。
给从业者与品牌:把局改做成可复制的标准产品(明确工期与总价上限),布局社区型服务网点,把售后响应和老客转介绍率作为核心考核指标;适老化与智能化升级是确定性相对较高的细分方向,但需要真实的评估与设计能力,而非概念包装。
核心结论:家装消费的重心已从"新房一次性整装"迁移到"存量房分阶段焕新";驱动力是房龄周期与政策引导,而非短期促销;胜负手不在报价高低,而在诊断准确性、工期确定性与售后兜底能力。谁能把"局部改造"做成标准化、可预期、可追责的服务,谁就能在这轮升温中拿到持续份额。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队