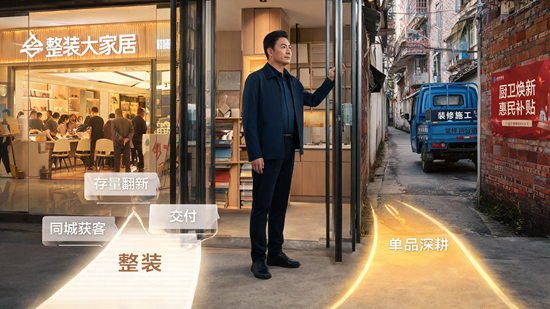
2026年,家居经销商的分岔路口并非“整装”与“单品”二选一,而是取决于自身能否从“卖货的”升级为“能交付的”。整装赚的是整合与管控的钱,单品赚的是专业与服务的钱。两条路都有人赚钱,也都有人亏钱,分野在于能力半径是否匹配所选模式。
一、决定生死的三个底层变量
- 需求端换挡:新房交付量持续收缩,二手房成交占比已过半,存量房翻新成为基本盘。据中国建筑装饰协会预测,2026年存量房翻新市场规模有望突破2.5万亿元。
- 消费端迁移:消费者不再愿意分头跑地板店、木门店和定制店,8—12万元的“升级化预算”已成主流价格带(占比约48%)。他们买的是“一个家”,而非“一件货”。
- 渠道端前置:整装公司、设计师与工长在装修前端就锁定了主材,卖场自然客流逐年下滑。门店已从决策中心退化为验证环节。
这三件事叠加,意味着传统经销商靠信息差、位置差和账期差赚钱的逻辑已经失效。
二、高频问题一:整装现在还能做吗?
能做,但门槛已经变了。
整装的利润不在材料差价,而在供应链整合、设计深化和交付管控。转型常见的三大堵点非常具体:只懂柜类不懂硬装工艺;团队还是老打法;主材软装分散导致增项多、工期延误、口碑崩盘。
因此,整装的正确打开方式是轻资产切入:不养施工队、不囤主材,以自有优势品类为锚点,通过品牌主材联盟与工厂直采组盘,把设计、报价、工期、售后做成标准化流程。先跑通一年10—20单的完整交付闭环,再考虑扩规模。切忌一上来就开大店、上全品类、打低价套餐,那等于用自己的现金流替别人的管理漏洞买单。
三、高频问题二:只做单品是不是死路?
“只卖砖”不是死路,“只做搬运工”才是。
单品经销商的核心价值正在从产品差价转向服务差价与资源整合差价。只要能把测量、排版、拆旧、铺贴、补货、售后做成一套可承诺的交付标准,就能成为整装链条上不可或缺的一环。整装公司同样需要靠谱的本地供应商落地,它们截的是前端流量,拦不住后端交付。
另一条可行路径是做深细分场景:聚焦高端私宅、密缝铺贴、设计师配套或厨卫焕新包,放弃大而全,用专业度换溢价。客单价未必最高,但毛利和复购率往往更稳。
四、高频问题三:我该怎么选?三个自测指标
| 自测维度 | 偏整装 | 偏单品 |
|---|---|---|
| 年营收与现金流 | 500万以上,能承受3—6个月账期 | 300万以下,现金流紧 |
| 本地资源 | 有装企、设计师、工长关系 | 有社区、物业、老客沉淀 |
| 交付能力 | 能统筹多工种、控工期控增项 | 精通单一品类施工与售后 |
三条以上符合左侧,走整装为主、局改为辅;符合右侧,走单品深耕加整装补充。两者都不占的,建议先做一件事:把同城获客和本地交付这两项基本功补齐,再谈模式选择。
五、2026年必须避开的四个坑
1. 重资产押注:大店、大样、大库存,在客流下滑期是最贵的错误。
2. 盲目扩品类:没有交付能力支撑的“一站式”,只会放大售后风险。
3. 内容运营半途而废:抖音、小红书、地图商户和点评口碑需要持续积累,发十条没效果就停手,等于白干。
4. 异业合作无利益绑定:吃顿饭换不来稳定客源,必须有清晰的分成机制与专属服务权益。
六、最后一句实话
行情不会回到从前,但市场并未消失,只是换了分配方式。2026年能活下来的经销商,共同点只有两个:客户能在同城线上找到你,交到你手里的活能让客户愿意转介绍。至于挂什么招牌、卖几个品类,都是这两个前提成立之后的技术细节。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队