智能马桶的城镇家庭渗透率已突破10%的消费爆发临界点,当前正处于从“早期采用者”向“大众市场”过渡的关键窗口期。对卫浴经销商而言,抢先布局的核心逻辑不是“要不要做”,而是“用什么样的渠道结构和产品组合去做”——门店体验场景升级、线上线下一体化运营、适老化增量市场卡位,是三件必须在2026年落地的事。
一、市场到了什么阶段?三条数据线交叉验证
判断一个品类是否值得加大投入,最直接的方式是看渗透率是否跨过10%的临界线。中研普华数据显示,2025年我国智能马桶在城镇家庭的渗透率约为18%—25%。即便按中国报告大厅给出的12%保守口径计算,城镇家庭普及率也已越过10%的门槛。
产业生命周期理论告诉我们,一种新产品在市场上的占有率达到10%后,往往会迎来消费爆发,电视、冰箱、空调都印证过这个规律。更值得关注的是精装修市场的信号:2025年智能坐便器配套率达69.6%,首次超过普通坐便器,高端精装市场配套率更高达90.1%。中研普华预测,智能坐便器渗透率到2030年将突破40%。换言之,未来五年渗透率还有翻倍以上的空间,经销商现在入场,面对的不是一个存量博弈的市场,而是一个仍在做大的蛋糕。
二、政策窗口:国补扩围带来的确定性红利
2026年,多地陆续将智能马桶纳入以旧换新地方自主补贴品类。江苏省明确将智能马桶列入补贴范围,河北对包括智能马桶在内的10类智能家居产品给予最终销售价格15%的补贴、每件最高1500元。对一级能效/水效产品,国家补贴最高可达销售价格的20%,适老产品补贴可达30%。
对经销商来说,这意味着两件事:第一,消费者的实际购买成本被显著拉低,原本在2000元价格带犹豫的客户,补贴后可能直接进入成交区间;第二,补贴政策天然筛选出了有焕新需求的存量房用户,这类客户对经销商而言是最高效的转化对象。
三、消费者在买什么?清洁与健康取代“加热”成为第一诉求
消费者的选购逻辑正在发生变化。近一年,“清洁效果”与“抗菌除菌”已超越“加热功能”,成为消费者选购智能马桶的首要考量,超六成用户愿意为先进的清洁技术支付溢价。同时,需求从基础功能向“冲水排污更强劲”“材质更易清洁”“运行更安静”等复合体验延伸。
产品端也在呼应这一变化。轻智能坐便器(无清洗烘干功能)2024年产量达391.3万台,同比激增144.6%,占行业总产量的28.5%。这类产品功能精简、价格亲民,适合首次接触智能马桶的消费者,也是经销商降低客户决策门槛的有效抓手。在门店选品上,建议以“轻智能走量、全智能赚钱”的组合策略替代单一的产品展示逻辑。
四、经销商的三件事:门店、线上、库存
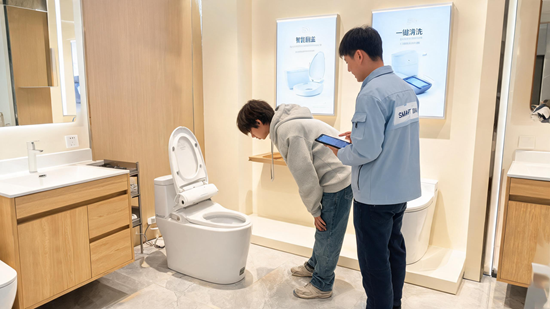
门店改造:从货架陈列到场景体验。 行业头部品牌已经给出了方向。惠达卫浴的7.0智能定制体验店将店面划分为智能展示区、明星套间展示区、定制套间展示区等功能分区,按完整卫浴空间展示而非按品类陈列。对于中小经销商,不必一次性重投入。先用“轻装修+强方案”跑通模型是更务实的路径——把一间样板间做成可脱鞋进入、可实际体验冲洗和加热功能的真实场景,比摆十台样机更有转化力。
线上线下一体化:闭环比流量更重要。 惠达2025年电商渠道智能马桶品类收入同比增长33.87%,同时推进“千商万店”与“千县万镇”计划,渠道下沉至地级市、县级市及核心乡镇。其核心打法是以线上平台为流量入口,通过发放线下体验券引导用户到店体验成交,线下门店同步引导消费者关注线上账号,形成“线上引流—线下体验—复购转化”的闭环。箭牌家居与天猫的合作则推动了全国1000家线下门店接入“客资全链路闭环运营系统”,实现“线上预约—线下体验—扫码下单—库存共享”的一体化链路。经销商可以借鉴这套逻辑,即便规模有限,也能通过抖音本地生活、高德地图门店标注等低成本工具完成基础的线上触达。
库存管理:智能马桶需要差异化的安全库存策略。 卫浴产品生命周期差异大,智能马桶的安全库存建议设置为月均销量的1.5倍,而基础花洒等标品可按周销量的2倍计算。核心原则是:智能马桶SKU不宜过多,聚焦2—3款主推型号保持合理周转,避免因功能迭代速度快导致老款积压。
五、别忽视的增量:适老化市场正在爆发
一个容易被经销商低估的方向是适老化改造。数据显示,智能坐便器在45—55岁用户中销量同比增速达987%,56岁以上用户中增速更高达2868%。老年人对智能马桶的需求是真实且自发的——座圈加热解决冬季不适,自动翻盖减少弯腰,温水清洗降低护理难度。
箭牌家居已将“社区焕新、适老化改造”列为2026年的重点渠道方向。瑞尔特也在拓展酒店、康养、公建等渠道项目,并在北方、西南地区扩大经销商覆盖。经销商可以主动对接本地养老机构、社区物业和家装公司,将适老化改造作为独立的业务线来运营,而非仅仅依赖零售门店的自然客流。
智能马桶的渗透率攀升不是一个“将来时”的判断,而是正在发生的确定性趋势。经销商要做的不是等市场成熟再入场,而是在渗透率从10%向30%攀升的加速期里,把门店体验、线上闭环和适老化渠道三条线扎下去。先布局的人拿到的不是先发优势,而是定义本地市场规则的机会。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队