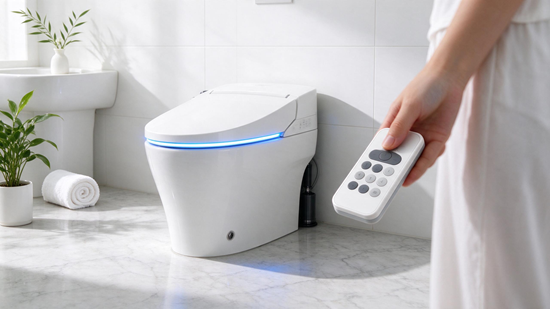
中国智能坐便器年产量占全球七成以上,但国内渗透率仅5%—10%,与日本90%、韩国60%的普及率相比,存在十倍级增长空间。卫浴行业在传统品类上已高度内卷,但智能马桶赛道仍处于渗透率快速提升的早期阶段,是当前家居产业中罕见的“红海中的增量窗口”。
数据速览
- 2025年中国智能坐便器年产量1490万台,占全球比重维持70%以上
- 2025年需求量下滑至1083万台,但出口量达181万台,同比增长19.5%
- 按保有量计,国内渗透率仅约5%—10%,日本约90%、韩国约60%
- 轻智能坐便器2024年产量同比激增144.6%,成为渗透率提升的关键推手
- 本土品牌占中国智能马桶市场75%份额,九牧线上市占率达24.19%
为什么“红海”与“蓝海”同时存在?
红海是真实的
卫浴行业的竞争烈度已经到了什么程度?天眼查数据显示,仅企业注册名称中带有智能卫浴相关概念的公司就超过三万两千家。九牧、箭牌、恒洁、惠达等传统卫浴品牌加速扩张,海尔、小米、美的、海信等家电巨头相继跨界入局,下沉市场白牌产品以极低售价抢占份额。
价格战的结果是,智能坐便器的均价持续走低。轻智能产品(无清洗烘干功能,仅保留座圈加热和自动冲水)产量在2024年激增144.6%,迅速拉低了整个品类的消费门槛。行业从“拼功能”进入了“拼效率、拼渠道、拼成本”的阶段。
但增量空间同样是真实的
根据产业生命周期理论,一个新产品市场占有率达到10%后,往往迎来消费爆发——电视、冰箱、空调都验证过这个规律。当前城镇家庭的智能马桶普及率已经跨过这条线,部分机构数据显示城镇渗透率在18%—25%之间,农村地区不足3%。
这意味着,存量最大的农村市场尚未被真正触达,而城镇市场正处于从“尝鲜”到“标配”的临界点上。
增长从哪里来?三个结构性驱动力
存量房卫生间改造。 城镇存量住宅的翻新需求中,卫生间改造意愿高达56%,这是一个规模巨大的焕新市场。智能马桶安装对原有装修破坏小,尤其是“无需砸砖、无需改动水电”的快速焕新方案,使其成为局部改造中最容易切入的单品。
适老化改造政策红利。 智能马桶的座圈加热、自动清洗、夜灯功能等配置,天然匹配老年人的使用需求。2025年以旧换新政策对智能马桶给予最高20%的销售价格补贴,适老产品补贴可达30%。精装修市场中,智能坐便器的配置率2024年已达54.8%,新房端的产品替代趋势已经确立。
轻智能产品拉低门槛。 售价1000—2000元的轻智能马桶,让消费者用接近普通马桶的价格获得了“座圈加热+自动冲水”的核心体验。这类产品的爆发式增长说明,渗透率提升的关键不在于堆砌高端功能,而在于把基础体验做到足够好、足够便宜。
竞争格局:国产替代加速,但行业集中度仍然偏低
当前智能马桶市场的竞争格局可以概括为“本土崛起、外资收缩”。
本土品牌已占据中国智能马桶市场约75%的份额,九牧2025年双11线上销售额超25亿元,智能马桶线上市占率达到24.19%。恒洁、箭牌、瑞尔特等品牌紧随其后,形成了多层次的国产品牌梯队。
外资品牌方面,TOTO中国2026财年营业利润亏损2.8亿元,科勒中国净利润约-0.5亿元,外资在智能马桶领域的传统优势正在被侵蚀。
但需要注意的是,同日本卫浴行业CR3接近90%的集中度相比,中国卫浴行业的整体集中度仍然偏低,这意味着行业整合远未完成。未来的竞争焦点将从“有没有智能马桶”转向“谁能在3000元以下价位段做到品质最优、服务最好”。
消费者真正在意什么?
根据市场调研,消费者购买智能马桶时的高频关注点集中在“冲水排污强劲”“材质易清洁”“高效省水”“运行安静”等基础功能上。高频使用的功能是座圈加热、温水冲洗、自动冲水这几项,而语音控制、尿液监测等“花哨”功能的实际使用率并不高,甚至被部分消费者视为“加价摆设”。
这给行业传递了一个清晰的信号:渗透率提升的核心不是功能竞赛,而是把冲水、加热、清洗这三个基础体验做到稳定、安静、省水。
未来趋势
从供给端看,新国标和3C认证的落地正在提高行业准入门槛,加速技术薄弱的中小品牌退出,头部企业的市场份额有望进一步扩大。从需求端看,存量房改造、适老化需求和以旧换新政策的叠加效应,将持续释放被压抑的换新需求。
从渗透率曲线看,中国智能马桶正处于从早期采用者向早期大众过渡的阶段。参照日本从10%渗透率到70%用了约十五年时间,中国市场的增速可能更快——因为制造端已经准备就绪,价格下探空间比日本当年更大。真正的变量不是“要不要装”,而是“什么时候装”。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队