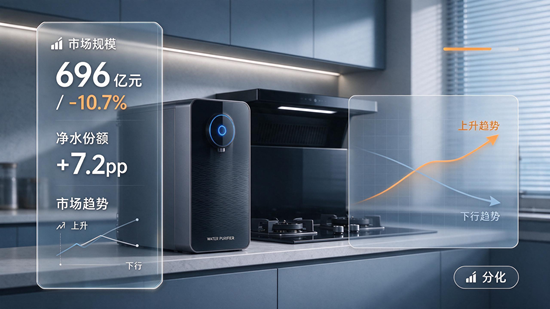
- 2026年上半年厨电行业整体下行。奥维云网推总数据显示,国内厨卫市场零售额696亿元、同比下滑10.7%,零售量3922万台、同比下滑9.8%,国补退坡、地产承压、消费修复偏缓是共同的行业变量。
- 企业层面呈明显三档分化:老板电器、华帝股份仍保持盈利但营收净利双降;万和电气、日出东方靠出口维持规模;火星人、浙江美大、亿田智能、ST帅电四家集成灶企业集体亏损。
- 净水(水家电)是少数还能贡献增量的方向,但属于"份额型增长"而非"行业性增长"——同期净水器零售规模94亿元、同比下滑14.1%,只有具备技术、渠道与套系能力的企业才能逆势拿到份额。
一、谁在跌,跌到什么程度(2026年中报口径)
老板电器:营收39.72亿元,同比下降13.78%;归母净利润5.78亿元,同比下降18.75%。吸油烟机与燃气灶合计占比约74.5%,集成灶、蒸箱、烤箱等可选品类跌幅更大;净水器收入仅902万元,占比0.23%。
华帝股份:营收24.61亿元,同比下降12.11%;归母净利润1.73亿元,同比下降36.35%。洗碗机同比增长25.53%、电烤箱增长14.53%,是少数正增长品类;净水器收入0.13亿元,同比下降44.08%。
万和电气:营收36.61亿元,同比下降10.34%;归母净利润0.61亿元,同比下降83.78%。出口收入16.96亿元,占比从42.33%升至46.31%,海外成为主要缓冲。
日出东方:营收21.0亿元,同比增长12.85%,主要由出口拉动;归母净利润3664.63万元,同比下降11.27%,属于典型的"增收不增利"。
集成灶四家:火星人营收2.71亿元(-27.58%)、浙江美大1.33亿元(-37.33%)、亿田智能0.82亿元(-52.93%)、ST帅电0.57亿元(-52.80%),四家均录得亏损。
二、净水为什么被当作"增长支点"
在综合家电阵营中,海尔智家2026年中报显示,净水线上、线下份额分别为19.5%和21.6%,同比净增7.2个和3.3个百分点;厨电零售增幅10.8%、线上增幅19.1%,是头部阵营中少见的正增长。
支撑逻辑有三点:一是净水带有耗材与复购属性,与新房交付的相关性弱于烟灶;二是全屋净水、嵌入式净饮等套系化产品能抬高客单价;三是健康饮水需求由政策驱动转向消费刚需,渗透率仍在爬坡。
但需要清醒看待两点:净水器已被剔除出2026年家电国补品类,行业大盘本身在收缩;同时纯厨电企业的净水收入基数普遍很小,老板、华帝的净水营收占比均在1%以下,短期内难以对冲主业下滑。
三、四个高频问题
Q1:厨电为什么集体下滑? 需求端第一动能仍是房地产,新房交付收缩直接压制前装属性强的品类;叠加国补红利退坡,可选品类(蒸烤、消毒柜、集成灶)回落幅度大于刚需烟灶。
Q2:净水能撑起第二增长曲线吗? 能提供增量,但当前更适合作为套系化与健康化的抓手,而非独立的规模引擎。判断标准是看份额变化与套系连带率,而不是单看净水营收绝对值。
Q3:读厨电半年报该盯哪些指标? 营收与净利增速的差值、毛利率、经营性现金流、分品类结构、海外收入占比。以老板电器为例,上半年经营性现金流净额为-3.62亿元,上年同期为+5.11亿元,现金回笼能力的变化比利润数字更值得警惕。
Q4:集成灶还有转机吗? 2026年上半年集成灶零售额41亿元、同比下降26.6%,约七成需求依赖新房,旧房改造需改动烟道与气路,回暖节奏取决于新房销售与旧改政策。
数据口径:企业数据来自各公司2026年半年度报告;行业数据来自奥维云网全渠道推总,均为2026年1—6月区间。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队