你家的“智能家电”,真的智能吗?
先回答一个问题:你家里有几台号称“智能”的家电?再想想,你真正用过它们的“智能”功能吗?
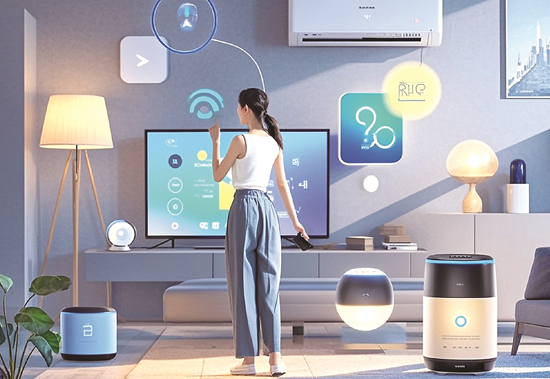
现实很扎心。江苏消保委2025年调查显示,近六成消费者在使用智能家居时遇到互联互通难题,核心问题集中在功能夸大、体验落差和设备不兼容。嘴上说“我冷了”,音箱机械地反问“为您开空调吗?”下载五六个APP控制不同品牌设备,几乎是智能家居用户的日常。
但变化正在加速到来。2024年中国智能家电家居市场规模约8300亿元,同比增长17%,预计2026年将达9500亿元,逼近万亿关口。规模扩张的背后,是AI大模型驱动的产品换代正在从根本上改变行业逻辑。
这篇文章将帮你厘清三件事:AI到底解决了什么真问题、当前落地的真实进展与短板、以及作为从业者或消费者,你该怎么应对。
一、从“人适应设备”到“设备理解人”:一次根本性的代际跃迁
智能家居行业已经走过三个阶段。
1.0连接时代(2018年及以前) ,设备联网、远程控制是全部价值,连接只是入场券。2.0交互时代(2019—2023年) ,语音交互与预设场景联动成为标配,但判别式AI锁死了体验上限——设备只能执行指令,无法理解意图。
3.0智能时代(2024年至今) ,AI大模型驱动感知、理解、决策与生成,设备开始学习理解人。这不是功能叠加,而是技术范式的根本性更替。
数据给出了明确信号:2026年一季度AI家电渗透率已突破50%,AI家电销量突破800万台,市场规模同比增长60%,预计全年渗透率将达65%以上。AI正从加分项变成入场券。
驱动这一跃迁的是四重共振:政策端,两项新国标于2026年4月实施,首次以L1—L5五级分类定义AI能力等级;经济端,以旧换新补贴与AI换代需求形成共振;技术端,端侧大模型在算力、功耗、延迟上同时突破;社会端,老龄化加深与独居群体扩大使家务替代、健康管理成为刚需。
二、AI家电的真实进展:谁在落地,落地了什么
判断一个行业是否真正进入技术驱动期,不看概念,看产品。
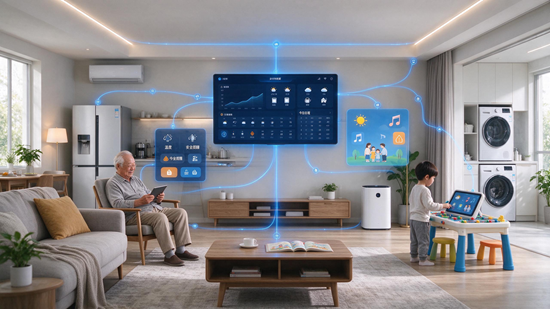
海信推出专为“家”而非单一设备打造的操作系统V AIOS,通过端云协同多智能体架构,实现家庭多用户情境理解。同一块屏幕,长辈坐下自动放大字号,孩子靠近切换适龄内容——从“人操控设备”转向“服务主动找人” 。
美的2026年首发DeepSeek空调,将美言大模型与DeepSeek、讯飞星火、豆包三大模型深度融合,AI空气机系列累计销量突破120万台。海尔L4级智能体套系Seeker搭载“AI之眼2.0”,在洗护场景中识别衣物材质自动生成洗护方案,在烹饪场景中识别食材给出保鲜建议。
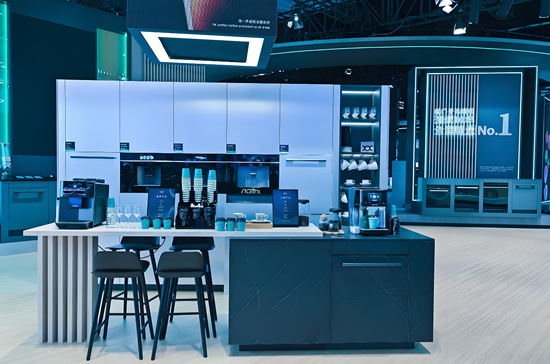
方太依托50余万台IoT设备积累的千亿级厨房运行数据,打造搭载知味大模型的健康膳食管家,厨电自带“慧眼、慧耳、慧鼻、慧语”智能感知模块。
从品类渗透看,智能空调赛道2025年市场规模达1896亿元,增速8.6%,显著高于传统空调市场约3.2%的增幅。AI化程度越高的品类,增长动能越强,这一规律正在被反复验证。
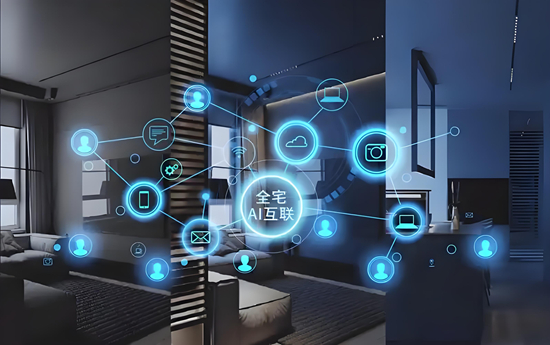
核心判断:当前AI家电的竞争焦点已从单一产品技术参数,转向满足用户对智能生活的系统性需求。单品智能的天花板已经显现,生态协同能力正在取代单点产品力成为竞争的核心变量。
三、万亿赛道的真实挑战:数据安全与互联互通
繁荣之下,暗流涌动。
第一个挑战:互联互通。 协议碎片化与生态封闭性双重制约下,不同品牌设备形成“数据孤岛”,即便完成物理连接,也难以实现协同服务。美的集团副总裁钟铮指出,操作系统碎片化、连接协议不统一、互联标准缺失,已成为制约行业高质量发展的重要瓶颈。
第二个挑战:数据安全。 2026年2月,一名软件工程师意外获得了全球超过7000台某品牌扫地机器人的访问权限,可查看实时摄像头画面和家庭平面图。LG智能电视被曝在待机状态下仍持续捕获环境音频。当AI设备具备“感知能力”时,数据采集的边界与安全防护必须同步升级。
第三个挑战:商业模式的不确定性。 家电消费倾向于高单价、低购买频次、长使用周期。如果基础AI能力变成需要持续订阅的服务,消费者对家电的“买断感”就会遭到破坏。如何在“硬件一次性收入”与“AI服务持续性投入”之间找到平衡,是整个行业尚未解决的商业命题。
一个值得关注的判断:IDC预测2026年中国智能家居设备出货量将达3亿台,同比增长8.8%。出货量增速(8.8%)远低于市场规模增速预期,这意味着增长的驱动力正在从“卖更多”转向“卖更贵、更智能” ,行业必须靠技术溢价而非规模扩张来驱动。
四、下一站:具身智能与全屋主动智能
如果说当前AI家电的落地是“让设备学会理解人”,那么下一阶段的核心命题是“让设备学会主动服务人”。
中国家用电器协会执行理事长姜风预测,家电机器人将朝三个方向迭代:从单一功能向多功能融合演进,从特定场景向全屋智能中枢发展,从工具属性向情感交互属性升级。2026年AWE上,海尔的人形机器人已能完成剥香蕉、切苹果、将脏衣服放进洗衣机等家务,陪伴机器人和洗护机器人有望在年内上市。
IDC数据显示,2025年中国具身智能机器人用户支出规模超14亿美元,预计2030年将升至770亿美元。即便家庭机器人仅占整体市场的四分之一,也有望形成1500亿元至2000亿元级别的市场规模。
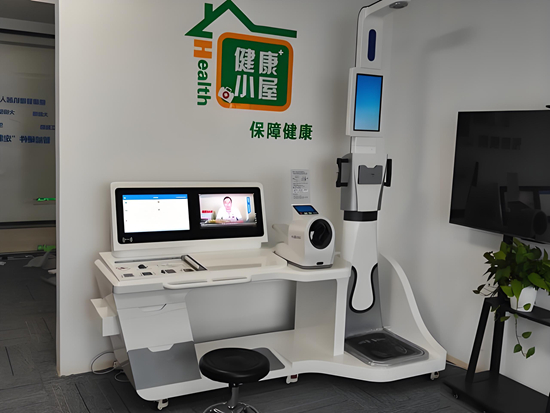
与此同时,适老化正在成为政策与市场的交汇点。商务部等8部门印发的《促进智能家居消费行动方案》明确提出推广家庭服务机器人、健康监测、智能照护等适老化产品,引导企业在方言识别、操作便利、安全性能等方面推行适老化设计。
核心结论:AI重塑智能家居赛道的本质,是行业从“卖硬件”转向“卖能力”——卖的是理解用户的能力、主动服务的能力、生态协同的能力。谁掌握了“产品知识+场景知识+用户数据+人群定制化”环环相扣的系统能力,谁就掌握了下一个十年的入场券。
落地建议
对家电企业:不要追求全场景通吃。没有任何一家企业能独吞全场景,下半场属于在开放生态中占据不可替代位置的企业。聚焦自身最擅长的品类场景,把“产品知识”做深做透,同时积极接入主流生态平台。
对投资者:关注三个方向的标的——端侧大模型与AI芯片供应商、智能家居互联互通标准的核心参与者、以及在适老化场景有明确产品落地的企业。出海方向同样值得关注:安克、绿联等企业已在IFA展会上强调“AI分析在设备内完成、视频不上传云端”的本地化隐私方案,这一策略在全球市场具有差异化竞争力。
对消费者:选购AI家电时,优先考虑已接入主流互联生态的产品(如米家、鸿蒙),避免形成新的“数据孤岛”。同时关注设备的本地AI能力——端侧大模型意味着断网可用、隐私更安全、响应更快。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队