每年九十月,家电和家居行业的经销商都在等同一个东西:客流。但今年很多人发现,门店的客流回来了,成交却没回来;隔壁卖AI冰箱、扫地机器人的展台排着队,自家展厅却冷清。问题不在“消费降级”,而在“需求入口”已经迁移。本文用公开数据把这条分化线画清楚,拆解背后的四条因果链,并给出品牌方、经销商、大家居企业各自能立刻动手的动作清单。读完你能获得三样东西:一套判断品类冷热的方法、三个必须警惕的误判,以及一份可执行的应对清单。
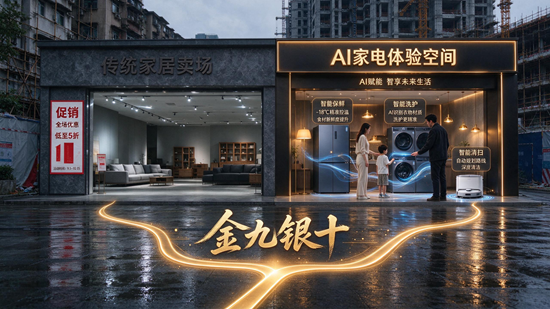
一、先看事实:同一条街上,两个世界
家电大盘仍在探底。 奥维云网数据显示,2026年1—8月国内家电市场规模为5477亿元,同比下滑9.7%;上半年大盘4250亿元,同比-9.9%,且降幅从一季度的-6.0%扩大到二季度的-12.4%。空调是最大拖累,零售额降幅达两位数。全年预测普遍落在同比-7%左右区间。
AI品类逆势爆发。 2026年一季度,AI家电市场规模同比飙升59.7%,销量突破3800万台,AI冰箱、AI集成灶、AI扫地机器人增速均超60%;家电AI渗透率已突破50%,彩电品类超过70%。国庆黄金周进一步放大这一反差:苏宁易购全国核心门店客流同比增长约五成,AI智能家电销售同比增长超四成;京东MALL智能家电销量占比升至60%;海尔智家双节期间智能网器销售占比达68%,套购订单增长37%。
传统大家居依旧失血。 国家统计局数据显示,2026年上半年全国房地产开发投资同比-18.0%,新开工面积-23.4%、竣工面积-23.7%。中国建筑材料流通协会统计,上半年规模以上建材家居卖场累计销售额6640亿元,同比-4.4%;家具行业规上企业营收同比-8.6%,利润总额同比-52.7%——利润降幅远超营收,说明价格战仍在继续。九家上市定制家居企业上半年营收全部下滑,欧派净利润同比-56.62%,索菲亚-80.61%,志邦、金牌、尚品宅配由盈转亏。
关键提醒:上述均为可核查的事实。同一组数据里可以读出两种叙事,接下来的归因部分才是真正需要谨慎判断的地方。
二、为什么会分化:四条因果链,缺一不可
1. 需求端:增量引擎熄火,存量需求“碎”了。 新房交付曾是家电和家居共同的流量入口,如今这个阀门明显收窄。二手房交易占比已过半,需求主力转向旧房翻新、局改、适老化改造。这类需求的特点是:客单价不低,但决策链条长、非标准化、难以被一次促销引爆。家电作为标准品,能以单品快速承接;定制家居和整装则需要量房、设计、施工、交付,转化周期以月计。这是分化的第一层:不是大家不买,而是买的节奏变慢了。
2. 政策端:国补从“普惠拉量”转向“定向扶智”。 2026年家电以旧换新资金规模为2500亿元,比上年减少500亿;补贴品类由12类收窄至6类,且只补一级能效或水效产品,单件上限降至1500元。同期,数码和智能产品补贴延续并扩围到智能眼镜等新终端,地方也被允许用中央资金支持智能家居购新。政策的重心已从“让你买”转向“让你买更聪明的”。因此,国庆期间家电以旧换新带动123.4亿元销售额的同时,数码和智能产品也带动了86.8亿元——补贴正在成为AI品类的加速器、传统品类的减速带。
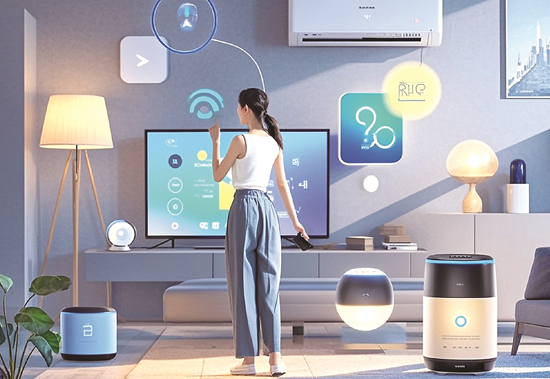
3. 供给端:AI这一次真的跨过了体验门槛。 过去十年的“智能家电”多是联网加App,属于单向指令;如今的大模型让设备能理解模糊指令(如“衣服比较脏”“刚从医院回来”)、感知环境并主动调节。艾瑞《2026中国智能家电家居行业AI化趋势白皮书》指出行业正从L2向L3过渡;GB/T 28219.1-2025等两项新国标于2026年5月1日实施,首次以L1—L5分级定义能力等级。当智能化从营销话术变成可分级、可认证的能力时,溢价才真正成立。
4. 竞争秩序:价格战按下暂停键。 今年9月,美的、格力、海尔等头部企业签署行业自律公约,明确摒弃低价价格战。这并非偶然善意,而是成本上行(铜价突破10万元/吨、多家企业年内发布调价函)与规模红利见顶后的必然选择。竞争重心正从“谁更便宜”转向“谁更懂用户”,这恰好为AI品类的溢价留出了空间。
三、三个必须警惕的误判(观点部分,供你自行检验)
误判一:“AI家电高增长=真实换代需求全面爆发。” 这一增长中混杂了补贴口径倾斜、去年同期低基数、渠道把智能功能计入统计口径等多重因素。更可靠的验证指标不是单季增速,而是复购率、套购率、安装后活跃使用率。目前海尔套购订单+37%、卡萨帝套购+61%这类数据,比单一品类增速更具说服力,因为它证明用户在为一整套方案付钱,而非仅为一个AI标签买单。
误判二:“传统大家居没有需求了。” 事实是需求并未消失,只是被卡在交付环节。局改和翻新的痛点在于:客单高、决策重、工期不确定、售后纠纷多,导致经销商不敢投、消费者不敢定。谁能把“不确定性”变成明码标价的标准品,谁就能吃掉这块市场。京东近期在上海静安开出101HOME,把80平方米空间打包成参考价67.1万、会员价57万的整案方案,小到一把餐刀都标价——这就是在尝试解决信任问题,其成败值得持续观察。
误判三:“押注AI就能翻身。” 社交平台上关于“AI风扇没人说话却突然回应”“触摸屏老人不会用”的吐槽,说明伪智能仍在消耗行业信用。此外,定制家居企业几乎都在提AI设计工具、家装智能体,但目前更多是降本增效的内功,短期内无法直接转化为订单。AI是门票,不是护城河。
四、落地建议:按角色分工,别做无用功
给品牌方: 一是把资源从“全线铺货”收缩到“场景套系”,考核指标从单品销量改为套购率和客单价;二是主动对接新国标L级认证,把能力等级写进详情页,降低消费者的认知成本;三是把适老化作为独立产品线而非营销点缀——大屏大字幕电视、简易智能门锁的需求走高,是人口结构给出的确定性。
给经销商与卖场: 线下唯一不可替代的是体验。把最好的位置留给可演示、可互动的AI场景区,让顾客“看见它自己干活”;同时把服务做成免费标配(上门量房、旧物回收、延时送货),用服务换会员和复购,而不是靠降价换一次性成交。
给大家居企业: 放弃对新房周期的等待,把组织重心转向三件事——存量房局改的产品化(固定工期、固定报价、固定责任)、整装渠道与二手房产后市场的合作获客、海外与工程业务的现金流补充。利润表上的止血优先于规模扩张,因为-52.7%的行业利润降幅已经证明:在缩量市场里,规模只会放大亏损。
结语
金九银十并没有消失,它只是从“所有人一起涨”变成了“结构性考试”。家电行业的分水岭在于能不能从卖单品转向卖场景;大家居行业的分水岭在于能不能把非标交付变成可信的标准品。两者的共同点是:消费者不再为便宜买单,只为省心买单。 在这个新规则下,AI是手段,体验是答案,交付能力才是最终的护城河。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队