2026年的家居线下零售,正处于罕见的集体退潮期。宜家中国在2026年2月一次性关停上海宝山等7家门店,七年间累计闭店10家;红星美凯龙2025年全年净闭店42家,2026年上半年再关14家;居然智家2026年上半年减少20家卖场,营收同比下降15.37%。需求端同样承压——国家统计局数据显示,2026年上半年家具类零售额同比下降3.7%,全国规模以上建材家居卖场销售额延续下滑。
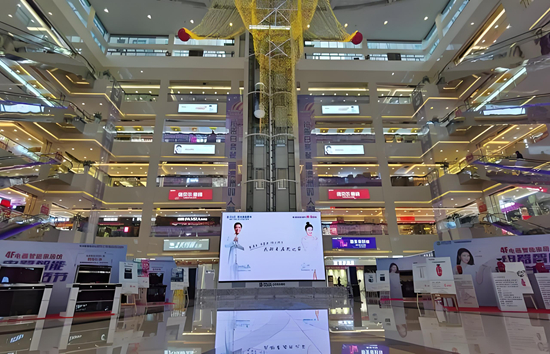
就在这样的节点上,京东把一家约1.2万平方米的四层大店,开进了上海南京西路——中国租金最贵的商圈之一。
这种反差本身就是一个问题:当同行在砍店时,京东为何反向加码?它卖的究竟是家具,还是另一种流量?对从业者而言,这关乎线下资产是否还有投资价值;对平台而言,则是一次验证全渠道能否真正跑通的昂贵实验。本文将先厘清事实,再拆解逻辑,最后标出风险。
一、行业收缩,收缩的是旧模式而非需求
事实层面:闭店潮的主角高度集中在“郊区大体量卖场”这一形态上。红星美凯龙、居然智家的关店均指向传统联营物业;宜家关停的则是城市边缘的标准店。同时,消费者行为已发生不可逆的迁移——多数人在进店前已完成线上筛选,客流又被整装公司、设计机构层层截流。
推论:家居卖场的收缩,收缩的是“二房东+自然客流”的旧模式,而非家居消费本身。 需求并未消失,只是转移到了线上、整装公司和设计机构手中。谁掌握供应链与服务交付,谁就拥有重新组织线下的资格。这一点,是理解101HOME所有动作的前提。
二、101HOME的四个关键事实(可核查部分)
1. 选址逻辑反转:用高租金换高曝光
2026年9月28日,京东101HOME全球首店在上海静安区南京西路1600号万航国际中心开业,一至四层经营面积约1.2万㎡。该建筑原为上海机场体系的城市航站楼,2022年启动改造。传统家居卖场依赖郊区低租金换取大体量,101HOME则选择市中心高租金换取高客流与品牌曝光。据媒体按周边招租报价(约10元/㎡/天)推算,其月租金量级约360万元;若按家居零售常见的8%~10%租售比倒推,仅覆盖租金就需要年销售额4.3亿~5.4亿元。(此为外部测算,非京东披露数据,实际租金可能因免租期、招商支持而低于该水平)
2. 货盘放弃低价,转向稀缺性
店内汇集1000多个生活方式品牌、超1.5万件商品,其中包含超30个首次进入中国的国际品牌、超150个首次入驻京东的品牌、超2000款独家产品、超1000款新品首发及超200款大师款。品牌两端并重:一端是Vitra、FLOS、Fritz Hansen、GUBI等国际设计品牌,另一端是U+、吱音、山赴、近白等中国原创品牌。现场价格明显偏向中高端——一把塑料椅标价三万多元,一套餐具逾7000元。
3. 经营模式:自营而非招商
这是理解其本质的关键分水岭:
- 红星美凯龙:统一招商+商户自营,赚租金与管理费;
- 宜家:自有品牌为主,主打大众市场的可负担性;
- 101HOME:多品牌自营,由京东负责选品、采购、备货和履约,并接入京东物流送装体系(上海基本次日达,华东3~5天)。
它不是“卖场”,而是“巨型自营门店”。 这一区别决定了它的风险结构与收益结构都与传统卖场完全不同。
4. 体验层的三张牌:场景、内容、引流业态
场景方面,由Kelly Hoppen、青山周平、本间贵史等设计师打造33个“梦想之家”,覆盖单身、新婚、亲子、三代同堂等家庭结构,消费者可通过小程序查看硬装、全屋定制、软装、家电的分类费用,并由101HOME CARE做1:1还原与送装一体。内容方面,中庭展览每年轮换四次,配合潘通100周年设计展全国首展、灯光艺术展、非遗工艺展,试图把“逛”的频率从装修周期的低频拉升至文化消费的中频。引流业态方面,京都咖啡Here中国大陆首店、花束冰淇淋ICE BOUQUET、纽约潮牌DEVINE'R、卷宗书店蓝标首店以及Bistro餐厅被集中塞进同一空间。据官方口径,开业以来打卡超15万人,两家咖啡与冰淇淋品牌售出数万杯,多个国内外品牌成交额破百万元。
三、它背后的战略拼图:不是一家店,是一条链
单看一家店容易高估其意义。把它放回京东的动作序列里看更清晰:
- 2025年6月,收购整装企业生活家70%股权(2026年更名为京东家装集团);
- 2026年3月,推出AI智慧家装品牌并发布局改焕新战略,计划年内覆盖30城;
- 同期京东家电家居设立线下事业部,线下自营门店超300家、家电家居专卖店近1.8万家、京东MALL与城市旗舰店超210家。
101HOME并非孤立事件,而是“线上供应链+线下体验入口+家装服务交付”这条链路的顶端展示厅。 项目负责人将其称为“迷你小京东”——所见商品均连接线上与小程序,交易最终回到京东的大供应链。
由此可以推出它敢于逆势开店的三条底层逻辑:
逻辑一:线下不再承担“卖货”的全部KPI,而是承担“获客与信任”。 家居是高客单价、重决策、低频次品类,纯线上图文难以解决尺寸、质感、坐感、色温这些感知鸿沟。如果按单店租金考核单店销售额,这笔账很难算平;但如果把门店视为全域流量的获取成本,并把家装、定制、家电等长链条收入计入,模型才具备成立的可能。
逻辑二:用“独家货盘+服务履约”替代价格战。 传统卖场被电商击穿的核心在于价格透明与自然客流枯竭。101HOME的应对是不做可比价的标准品主战场:通过首次入华品牌、独家款建立稀缺性,解决“为什么要来”;通过送装一体、1:1方案还原与次日达建立确定性,解决“为什么敢买”。
逻辑三:押注存量房的局部焕新与情绪价值。 新房交付红利消退后,二次装修与局部改造已成为需求主体。这类需求碎片化、个性化且高度依赖场景想象——恰好是样板间、策展与设计师内容的用武之地。同时,静安寺商圈25~45岁客群中中产占比达62%(京东调研数据),瞄准的是愿意为设计与审美付费的那一小部分人,而非刚需置家的绝大多数。
四、三个问号:目前尚无公开数据能证伪或证实
问号一:打卡不等于转化。 15万人次打卡、几万杯咖啡,证明的是内容吸引力,而非家居转化率。餐饮与展览带来的是低频决策品类最需要的高频到店,但两者之间的漏斗极窄。中庭展览每年换四次、首店品牌持续更新,意味着内容成本是长期刚性支出,一旦更新节奏放缓,复访率会快速衰减。这是该模式最大的不确定性所在。
问号二:中高端定位与“京东心智”存在错位。 京东的用户心智长期建立在标品、性价比与物流效率上,而101HOME卖的是三万多元的椅子。品牌溢价需要时间沉淀,无法靠供应链效率直接兑换。此外,高端设计家具的受众本就有限,1.2万㎡的空间要跑出接近头部连锁卖场单店全年的营业额,对客单价与转化率的组合要求极高。若销售不及预期,京东是否有耐心承受一段较长的培育期,是观察这家店的第一个关键指标。
问号三:可复制性存疑。 南京西路的地段、首店经济的政策红利、上海的设计文化浓度,共同构成了一个难以批量复制的组合。如果101HOME只能开在上海静安,那它更像一次品牌工程与资源卡位;如果能下沉到二线城市的普通商圈仍保持健康模型,才称得上真正跑通了模式。京东同步推进的宿迁京东天地家居馆、北京独立家居馆等小型形态,或许才是更具普适性的答案——101HOME负责树立标杆,小店负责跑通规模。
五、核心结论
1. 家居卖场的收缩,收缩的是“二房东+自然客流”的旧模式,而非家居消费本身。 需求并未消失,只是转移了阵地。
2. 101HOME的本质是京东自营能力在线下的集中展示,而非传统意义上的家居卖场。 它用自营取代招商、用场景取代分区、用内容与餐饮换取到店频次、用独家货盘避开比价——这套组合拳只有在平台型公司身上才成立,独立零售商很难照搬。
3. 判断成败不应只看单店销售额,而要看三个指标:复访率、家装与定制业务的连带转化、第二家店能否在非顶级地段复制。 前两项决定它是不是生意,第三项决定它是不是模式。
最后必须提醒:目前公开的多为开业期数据与官方口径,短期热度容易掩盖长期的运营压力。这家店真正的答卷,至少要等满一年、等首波免租期结束、等展览换到第二轮之后,才能看清。 但无论如何,它在行业最低迷的时刻做了一件有价值的事——把“线下门店还能是什么样子”这个问题,重新摆到了桌面上。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队