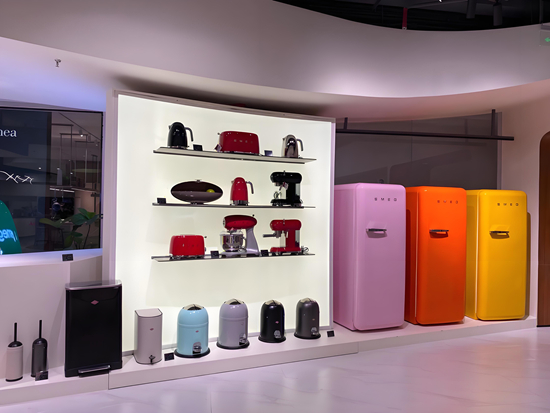
高端家电是当前家电大盘中唯一逆势增长的板块。2025年高端家电市场规模突破8000亿元,同比增长12.3%,增速高出整体市场7.5个百分点,渗透率从24.3%抬升至28.5%。与此同时,整体家电零售额同期下滑4.3%,2026年上半年仍处于负增长区间。
但一个结构性矛盾始终存在:高端家电的客单价、功能复杂度与体验门槛,决定了它高度依赖线下场景,而线上渠道又在流量与数据上占据绝对优势。长期以来的线上线下割裂——货品不通、价格不同、服务标准不一——恰恰卡住了高端消费从“有意愿”到“能成交”的最后一环。
2026年七部门联合发布的《关于推动商品消费扩容升级的实施意见》,明确将“改造提升家电销售网络、仓储配送中心、售后维修网点”写入促消费举措,并强调推动回收服务与新机配送安装的链条打通。这不是泛泛的“鼓励消费”,而是把全渠道融合作为释放高端家电增量的一项基础设施来对待。
模块一:高端家电的“K型分化”是事实,但全渠道不是可选项
事实层面,高端家电的逆势增长已有扎实的数据支撑。单价15000元以上的厨电、8000元以上的清洁电器、10万元以上的全屋智能系统,2025年销售额同比增幅均超过25%,远高于行业平均的个位数增长。到2026年,高端家电占整体市场的比重已突破35%。
观点层面,这种增长并非简单的“消费升级”口号所能解释。奥维云网将破局思路概括为“价值重构而非价格重构”,高端产品的定价逻辑正从功能参数转向用户价值反向定义。当一台冰箱的决策变量从“容积和能耗”扩展到“平嵌橱柜的毫米级匹配”“与全屋智能系统的联动能力”时,纯线上页面的图文展示就触及了信息传递的上限。
逻辑推演:高端家电的消费决策天然需要“看见、触摸、验证”的环节,而线上渠道的优势在于信息聚合与比价效率。两者若继续各行其是,结果只能是高端产品在线下“卖不动量”,线上“卖不出价”。全渠道融合要解决的,正是让体验发生在有流量、有数据、有履约能力的地方,而不是让渠道选择成为消费者的负担。
模块二:全渠道融合要拆掉的两堵墙
第一堵墙:线上线下“不同货、不同价、不同权”
海尔与天猫在2026年9月跑通的模式提供了一个可参照的样本:将品牌官方旗舰店与全国1.2万家天猫优品门店打通,实行“同货、同价、同权益”,线上领权益、预约到店,门店导购以真机演示承接体验需求,成交后接入全域一盘货和送装一体服务。该场超品日的数据值得注意:高端产品成交占比达到56.7%,客单价整体拉升47%,套购占比31.32%。
卡萨帝的路径则从供应链端切入,以“统仓TC”模式由工厂直发用户,截至2026年9月已实现近100%覆盖。经销商不再囤货,用户端全平台价格统一,七星级服务标准线上线下拉平。两种路径的共通点在于:融合的前提不是把线下搬到线上,或者把线上压到线下,而是先让“货”和“价”在底层统一。
第二堵墙:送装分离与“最后一公里”的体验断层
高端家电的履约难度远高于普通商品。100吋电视的入户安装、平嵌冰箱的橱柜适配、壁挂洗衣机对承重墙和预埋暗管的要求,任何一个环节的断裂都会直接拉低好评率与复购意愿。传统模式下,配送和安装分属不同主体,消费者需要多次预约、被动等待,高端产品“买得贵”的预期在履约环节被消耗殆尽。
即时零售的介入正在改变这一局面。美团闪购与格力、TCL等品牌跑通的空调“半日送装”,以“门店直发+即时配送+送装一体”将最快从下单到完成安装压缩至2小时。京东物流针对高端洗衣机的“尊享”送装服务,下单量在开售首周超过预估的20倍。这些案例说明,全渠道融合的竞争焦点正在从“流量入口”后移到“履约确定性”。
模块三:下沉市场是增量,但不是低端的“泄洪区”
高端家电的全渠道叙事如果只停留在高线城市,便遗漏了最大的结构性变量。京东与美的、海尔、海信、TCL签署的2026年战略协议中,全渠道销售目标为1800亿元,2025年已在乡镇市场打造近千家“品牌联名店”。京东家电专卖店覆盖全国2.5万个乡镇、60万个行政村。苏宁易购零售云则提出2025年累计新开门店达20000家,通过“县域AWE”形式将AWE首发新品同步下沉到县镇。
需要区分一个事实与一个判断。 事实是:下沉市场对品质家电的消费意愿在政策撬动下明显上升,2026年1月家电以旧换新线下销售占比接近八成,同比增长约20%。判断是:下沉渠道承载高端家电的能力并不自动随网点数量增长而增长。如果门店只有样机陈列,没有场景化体验能力、没有送装一体服务、没有与线上打通的库存和价格体系,所谓“下沉”就只是把库存压力转移给了经销商。
一个值得关注的信号是格兰仕在福建的实践:支持县域头部网点接入美团闪购、京东小时达、抖音本地生活,以“高性价比产品引流+中高端新品布局”的组合策略,让下沉网点同时承担流量入口和中高端产品体验点的双重角色。全渠道融合在下沉市场的真正价值,不是把高端产品“塞”进县镇,而是让县镇网点具备承接高端体验和履约的能力。
结尾:核心结论
高端家电消费升级获得政策支持,其深层逻辑不在于“多卖几台高价产品”,而在于渠道基础设施能否匹配高端产品的体验密度和履约精度。全渠道融合被纳入促消费重点方向,释放的信号是清晰的:
其一,线上线下割裂是高端家电增量的制度性摩擦成本,统一货价权、打通库存与履约链路,比单纯的补贴刺激更具持续性。
其二,送装一体和场景化体验正在成为高端渠道的准入门槛,而非加分项。没有这两项能力的网点,无论线上还是线下,都难以真正承接高端成交。
其三,下沉市场是高端家电下一阶段的最大变量,但必须以“能力下沉”而非“库存下沉”为前提。政策对线下实体零售和流通网络改造的支持,如果与全渠道的货价服务和履约标准形成合力,才可能将县域的高端消费潜力转化为可持续的增量。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队