家居工厂的报价逻辑,几十年来几乎没变过:出厂价 × 采购套数 = 总成本。这套公式成立的前提是“增量”——新房批量交付、户型标准化、装完即交付,工厂只管把柜体、卫浴、软体按套数生产出来,账就结清了。
但存量房时代的资管端,已经把账本翻到了另一页。自如当前在管房源约70万间,累计管理分散式房源超130万间/套,其增益租模式将装修投入转由业主承担,资管方负责设计、施工、出租与长期运维。机构采购的评估核心,已从“出厂价”转向 “单间全生命周期持有成本” ——装修成本、十年空置损失、全周期维保支出,全部要摊进同一张表。
与此同时,制造端的产能正在大面积闲置。美克家居天津两家外销型工厂产能利用率长期不足20%,自2026年1月起停工停产;云峰新材衣柜产能利用率从2021年的103.10%一路降至2024年上半年的67.85%。一边是制造端“设备等人”,一边是资管端“账等人算”,两张账本对不上,才是当下最真实的行业摩擦。
看完这篇文章,你将理解:产能出租为什么不是简单的“把厂房租出去”,资管端的新账本如何反向重塑制造端的生产逻辑,以及这场双向调整中真正被重新定价的是什么。
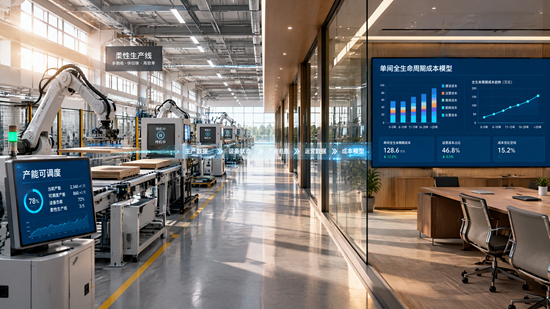
第一层:制造端的旧账本——产能利用率下滑,但“关厂”不是唯一答案
定制家居上市公司的毛利率从2019年的38.52%降至2024年的34.68%,中小代工工厂的实际处境比这个数字更紧。普定代工工厂的核心困境在于议价能力极弱:门店同时向三家工厂询价,谁便宜用谁,工厂为了保住产能利用率只能接单,利润被持续压薄。
但“关厂止血”是一种解法,不是唯一解法。 2025年下半年起,欧派将武汉1.38万平方米闲置厂房对外出租,曲美把北京顺义、朝阳合计12万平方米厂房招租,金牌、中源、江山欧派也各自腾挪闲置产能。产能出租的本质,是把“固定成本”转化为“可交易资产”——工厂不再只为自家订单开机,而是让产线在别人的订单里找到利用率。
更进一步的实践来自产业集群层面的共享智造。河北霸州伊曼双新家具投入1500万元完成数字化转型后,将焊接机器人、数控激光切割机、全自动喷涂线的富余产能向集群内中小企业开放,已服务22家企业,共享产能占比30%,为合作企业创造利润超260万元,其中5家合作企业生产效率提升20%以上。唐山汉沽环渤海家具产业园的东方弘叶,已为园区38家家具企业提供配套生产服务,整个园区通过“关键设备+生产工序+重点产品”复合共享模式,家具企业生产效率提高30%,单位产品成本平均降低8%以上。
事实是清晰的:产能出租的可行性不取决于“有没有空闲设备”,而取决于闲置产能能否被标准化、可计量、可调度地接入外部订单。 伊曼和东方弘叶的共同点在于,它们先完成了自身产线的数字化和工序标准化,富余产能才具备“被出租”的条件。
第二层:资管端的新账本——采购标准从“单价”切换到“全周期成本”
资管端的变化更隐蔽,但对制造端的冲击更根本。
在包租模式下,平台承担收房和翻新全部成本,依靠租金差价获利,装修是一笔“一次性采购”。增益租模式重新划分了成本与运营责任后,房屋变成持续产生租金、也持续产生简装和维修成本的运营资产,装修决策必须服从十年出租周期的回报核算。
采购标准随之发生三个转向:
第一,考核周期从“交付时点”拉长到“持有年限”。 自如心舍3.0做到33天翻新交付,速优家3.0主打7天一站式配齐,旧公房改造产品线同步推进。翻新窗口被压缩到以“天”为单位,工厂按新房节奏设计的排产周期和交付体系,直接跟不上存量改造的节拍。
第二,产品评价从“款式与价格”转向“耐受性与可维护性”。 资管供应链岗位关心的是:柜体能否预制装配以压缩工期,整体卫浴能否降低渗漏概率,软体能否耐受高频换租损耗,部件能否变形摆放以适应不同租户场景。一件产品在传统报价单上只有一个出厂价,在资管账本上却对应着安装工时、故障概率、维修频次和残值。
第三,话语权从分散走向集中。 增量时代,地产商看参数、设计院锁规格、经销商传偏好,决策是分散的;机构资管市场里,这些分散的话语权收拢到资管平台供应链决策端,家居工厂的对接对象已经从地产商采购部变成了资管公司的供应链岗位。
这意味着:工厂即使把出厂价压到最低,如果产品不能压缩工期、不能降低维保工单,在资管账本上依然是“贵”的。 新账本不是在旧单价上做减法,而是换了一套计价维度。
第三层:双向调整的实质——制造资产从“为增量准备”转向“为存量调度”
把制造端和资管端放在一起看,双向调整的实质就清楚了:制造端在把闲置产能“调度出去”,资管端在把采购标准“收拢进来”,两者交汇于同一个命题——家居制造资产的价值,不再由“产能有多大”决定,而由“产能有多可调度、多可核算”决定。
这个判断有两个支撑点。
其一,产能出租的深度取决于数字化底座的厚度。 正定现代智能家居产业园的咏鹊智装宅配引进全自动柔性化窄小板智能生产线,借助MES智能制造执行系统实现全流程监控,生产效率提升30%,交货周期缩短40%;这条线不只是“私家车间”,而是园区共享的“超级中央厨房”,小微企业可通过购买、租赁、代工等灵活方式接入。没有MES、没有一物一码溯源、没有AI质检,富余产能就只是一堆无法被外部订单识别的“黑箱设备”。
其二,资管端的资产证券化在为“重资产”提供退出通道,也在倒逼运营透明化。 居然智家2026年落地的首单家居卖场机构间私募REITs,底层资产为北京北四环6.5万平方米智能家居体验中心,申报规模24.11亿元,存续期21年,居然系关联主体初始认购比例不低于34%。REITs的估值逻辑以现金流为锚,底层物业的租金收入、出租率、运营成本必须经得起收益法核算。当持有型物业被推入资本市场定价,资管端对装修投入的核算只会更精细,传导到制造端的采购标准只会更苛刻。
第四层:被重新定价的是什么,以及什么没有被定价
产能出租和资管账本重构,表面上是两件事,底层是同一件事:家居制造环节的“可调度性”正在被定价,而“制造能力本身”并没有被充分定价。
被重新定价的,是那些能够接入外部订单的柔性产能、能够被资管模型识别的产品参数、能够压缩工期和降低维保的模块化设计。伊曼的共享产能占比30%、为合作企业创造利润超260万元,东方弘叶园区效率提升30%、成本降低8%,这些数字说明可调度产能确实在产生交易价值。
但没有被充分定价的,是品控责任与知识产权边界。代工和产能共享模式下,多品牌共线生产存在批次混淆与交叉污染风险,产品出现质量问题时品牌方与代工方的责任界定依赖合同约定的清晰度;代工厂超产私售、利用委托方技术信息获利,则涉及商业秘密侵权与不正当竞争。产能可以出租,但质量责任和设计产权不能“共享”到边界模糊。 这是制造端在从“为自己生产”转向“为多方生产”时,必须同步建立的能力——合同治理能力,而不是又一条生产线。
结尾
存量房时代的账本重构,不是“工厂多接一点代工单”或“资管方多压一点采购价”的零和调整。制造端把闲置产能调度出去,资管端把全生命周期成本收拢进来,两者共同指向一个结论:家居工厂真正的过剩,不是产能本身,而是“只为单一场景、单一账本准备的产能”。 能够被数字化计量、被柔性调度、被合同治理框架覆盖的产能,在存量周期里依然稀缺;而那些无法被外部订单识别、无法被资管模型核算的产能,即使开机,也已经在账本上失去了位置。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队