过去两年,不少动保人都有同一种困惑:猪禽存栏并不差,产品也照常出货,但利润越来越薄,客户越来越挑剔,检查越来越频繁。更让人不安的是,同行一家接一家关门——而关门的往往不是技术最差的,而是账面上“看起来还行”的那批。
本文想厘清一件事:这一轮洗牌的核心变量已从单纯的需求波动转向监管对“合规成本”的重新定价。读完你将获得三样东西:一套判断政策压力的事实清单、一张识别高危画像的对照表,以及把合规从成本项转化为品牌资产的四条可执行路径。
说明:下文凡标注【事实】者,均来自农业农村部公告、官方答复或行业协会报告;标注【判断】者为作者推论,供决策参考而非结论。
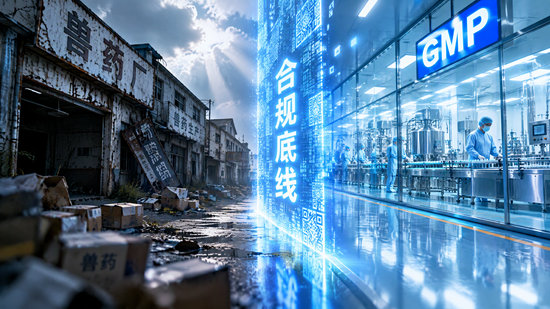
一、洗牌的底层逻辑:产能没少,但“合法产能”的门槛抬高了
【事实】截至2024年末,全国兽药生产企业1681家,行业总销售额约679.96亿元,平均毛利率28.21%(中国兽药协会《2024年度兽药产业发展报告》)。其中兽用化学药品企业1485家,生物制品企业196家——化药企业数量是生物制品的近8倍,但毛利贡献远低于后者。
【事实】新版《兽药生产质量管理规范(2020年修订)》自2022年6月全面实施;农业农村部在2026年9月对政协提案的答复中披露,2022年以来关停生产企业61家、注销无效文号9062个,并明确将开展仿制型兽药比对试验以提高仿制准入门槛。
【判断】这意味着行业的矛盾并非总量萎缩,而是结构性错配:低端批文严重冗余,高端有效供给不足。当监管把“能生产”和“能合法持续生产”划上等号时,原本依靠几十个普药批文叠加低价中标的商业模式便失去了合法性基础。这不是周期低谷,而是准入规则变了。
二、2026年的三道硬约束:一条比一条难“临时抱佛脚”
1. GMP从“硬件过关”走向“数据过关”
【事实】农业农村部公告第919号明确,《兽药生产质量管理规范(2020年修订)》附录《计算机化系统管理的特殊要求》《确认与验证管理的特殊要求》于2026年1月1日起施行。企业须建立覆盖全部相关计算机化系统的清单(参考GAMP5分类),完成权限管理、数据备份恢复、变更控制、验证计划与验证报告,且2026年1月1日起接受GMP检查验收的企业必须完成上述工作。复验申请须在《兽药生产许可证》有效期届满6个月前提出。
【判断】旧版GMP改造主要考验资金投入(厂房、洁净区、设备),而新附录考验的是管理体系的成熟度:审计追踪是否开启、批记录能否闭环、QA/QC是否真正独立。前者可以借钱解决,后者只能靠时间积累——这恰恰是中小企业最难快速补齐的能力。
2. 二维码追溯:从“有码”到“账实相符”
【事实】《2026年规范兽药使用专项整治巩固提升行动方案》(农办牧〔2026〕7号)已列入国务院2026年食品安全重点工作安排,整治三大方向:网络销售违规、全链条违规用药、不落实二维码追溯制度。生产环节严查上传信息与实际产量不符、篡改追溯信息;经营环节严查不上传下级经销商或个人销售信息、销售二维码污损遮挡产品。
【事实】执法已在落地。2026年10月,福建上杭县某持证兽药经营企业因出入库追溯数据与实际库存存在较大差异,被认定为“未按照规定实施兽药经营质量管理规范”,责令限期整改并给予警告。
【判断】这个案例极具警示意义:该企业证照齐全、扫码可查,却仍被处罚。这说明监管重心已经从“有没有追溯”转向“追溯真不真”。对经销商而言,台账不再是应付检查的 paperwork,而是唯一的免责证据链。
3. 网络售药与标签说明书:最容易踩、罚得最重的雷
【事实】上述方案明确,重点关注宠物驱虫药、兽用麻醉药品和精神药品、兽用抗菌药等品类;纠治擅自变更批准标签样式为他人“贴牌代加工”、标签说明书超出规定适应症暗示等问题;限期未改或再犯的,按生产经营假兽药处理。同时,“线上监测+线下核查”一体化监管覆盖电商平台、直播间、自建平台及跨境电商。
【判断】直播电商是当前风险最高的渠道。一场直播的销量可能抵得上半年业绩,但一次违规就可能触发假兽药认定——这里的不对称性极高,收益线性、风险非线性,任何品牌都不该用主品牌去赌这条线。
三、谁在出局,谁在受益:分化比淘汰更值得警惕
【事实】行业企业数量从2024年6月约1706家降至2025年10月约1100家(多家行业媒体统计,非官方统一口径)。业内普遍预测未来3—5年仍有40%—60%退出(此为机构测算,非官方目标)。
【事实】集中度提升已有数据支撑:兽用生物制品领域25家大型企业销售额占比64.95%、毛利占比71.62%;兽用化学药品领域75家大型企业销售额占比57.4%。2025年13家上市动保企业中11家营收同比增长,回盛生物归母净利润同比增1356%,中牧股份、普莱柯净利增幅超90%,仅个别企业亏损。
【判断】请特别注意一个容易被误读的现象:头部盈利大幅改善,并不等于中小企业的份额自然流向了头部。真实路径往往是:头部吃掉高端增量(宠物药、生物制品、长效制剂),而普药市场的份额被养殖集团自建供应链、集采和区域整合分走。夹在中间的第三梯队,面临的不是“熬过去”,而是“没有位置了”。
综合上述信息,可以勾勒出四类高危画像:
- 财务脆弱型:赊销高企、现金流为负,合规改造资金无着落;
- 技术空心型:研发近乎为零,产品结构单一,依赖非标产品投机;
- 渠道失控型:标签、网售、追溯由经销商自行其是,总部无法举证;
- 合规侥幸型:证照齐全但记录不实——这是最危险的一类,因为表面看起来最安全。
四、把合规做成品牌资产:四条可执行的路径(观点部分)
以下均为【判断】,属于策略建议而非政策陈述:
1. 把“可举证”当成第一产品力。 客户采购决策的关键依据,正从价格与关系转变为出事时能否溯源。建议企业建立一份随时可对外出示的合规包:许可证与经营范围一致性自查、批次追溯闭环率、处方药销售留档率、抽检历史记录。这本质上是B端品牌的信任状。
2. 用合规倒逼渠道瘦身。 宁要100个能上传数据的经销商,不要500个只会压货的经销商。追溯数据其实是极佳的渠道健康度仪表盘——谁在窜货、谁在卖过期品,一目了然。
3. 在“增量合规赛道”里找位置。 政策明确鼓励的方向就是竞争相对缓和的方向:宠物、水生动物、蛋鸡等临床急需药物优先评审;鼓励人用药品转化注册、已上市兽药增加靶动物或适应症;中兽药、微生态制剂等替抗产品受减抗行动支持。农业农村部已启动《兽药管理条例》修订,委托生产与上市许可持有人制度正在研究——若该制度落地,研发型轻资产公司可能出现新的生存形态,值得提前布局对接能力。
4. 给合规设预算,而不是设应急金。 把GMP复验、追溯系统、标签审核、人员培训列为年度固定投入(通常占营收的1%—3%),并纳入管理层考核。凡是按“出了事再说”处理的事项,最终成本都会高出五倍以上。
结尾
这一轮洗牌不会在2026年结束,它只是把行业的及格线永久性地抬高了。需求仍在增长——生猪家禽出栏量稳中有升,宠物医疗市场扩容,出口也在稳步扩大。真正被淘汰的从来不是小企业,而是那些把合规当作成本、把侥幸当作策略的企业。
底线思维很简单:在任何一次飞行检查面前,你的记录和你的宣传一样干净。做到这一点,合规就不再是生存的天花板,而是品牌的护城河。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队