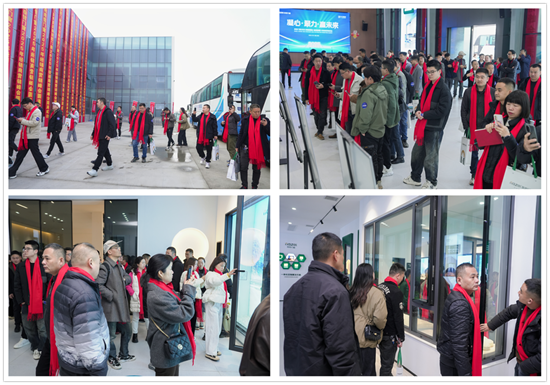
2026年住博会落幕,一个信号比任何单一展品都更值得咀嚼:AI和绿色不再是住宅产业的“加分项”,而正在成为“准入门槛”。对于开发商、部品供应商和物业服务商而言,真正紧迫的问题不是“要不要跟”,而是这两股力量究竟在改写哪一层竞争规则。本文试图从展会现场的事实出发,拆解AI与绿色如何从两条平行赛道走向交汇,并指出其中被热闹掩盖的结构性矛盾。
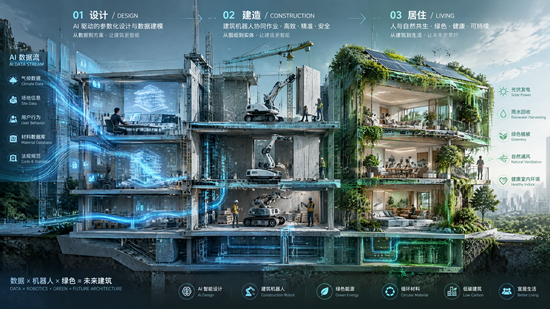
一、AI的角色变了:从“卖点”下沉为“底座”
过去住博会上,全屋智能的叙事围绕“单品连接”展开:语音开灯、APP控温、场景联动。2026年的变化在于,AI开始向住宅的设计、建造、运维全周期渗透,成为一套底层能力,而非终端功能。
在设计端,中南建筑设计院的“Giant AI”平台已实现从方案模型贯通到构件生产和现场装配的“一模到底、无图建造”。中建壹品的AI设计软件可在3分钟内根据家庭人口、户型、风格生成完整方案并附带软装报价。这意味着设计环节的边际成本正在被压缩,定制化的经济门槛随之下降。
在建造端,博智林体系下的艺匠涂装机器人喷涂一套120平方米住宅的展开面(约300平方米)仅需一个半小时,且覆盖飘窗、阴阳角、吊顶等传统机器人难以处理的部位。在深圳沙湖保障性租赁住房项目中,17款建筑机器人的应用使人工节省20%、效率提升10%。机器人建造的意义不在于“替代人”,而在于将施工质量从“依赖熟练工”转向“依赖参数设定” ,这是住宅工业化真正落地的微观基础。
在居住端,正泰TokenOS提出的方向颇具代表性:家居智能从“被动接收指令”迈向“主动感知、精准理解、自主服务”,并尝试构建L0—L4的住宅智慧等级度量体系。华为鸿蒙智家的“1+3+N”架构则同时覆盖新建前装与存量旧房“不破墙、免布线”的后装改造。AI住宅的竞争焦点,正在从“谁的功能多”转向“谁的架构能兼容新旧、穿越周期” 。
二、绿色的性质变了:从“标签”变为“硬约束”与“成本命题”
如果说AI的渗透尚以企业自选动作为主,绿色的变化则带有更强的强制性。2026年新规明确:全国新建公共建筑、保障性住房、政府投资项目,绿色建材采购占比不得低于60%;建筑工程全生命周期碳足迹核算全面推行,碳排放超标项目无法通过竣工验收。绿色建筑从“宣传口径”变为“竣工口径”。
但强制落地不等于均衡落地。市场数据揭示了一个关键事实:2025年中国绿色建筑市场总规模突破12万亿元,新建建筑中绿色建筑占比逼近85%,然而2024年度全国仅17个项目获得三星级绿色建筑标识,超过六成的绿色建筑停留在基本级和一星级。一星级增量成本可低至30—100元/平方米,三星级则可能超过500元/平方米,高星级的经济性高度依赖租金溢价或政策奖励,并非在所有城市和项目类型中都能闭环。
更深的矛盾在于成本与收益的错配:住宅领域长期存在“开发商承担增量成本、物业和业主享受运营收益”的结构,绿色建筑在运营阶段的节能收益难以回流到投资决策方。当绿色成为强制项,成本分摊机制却没有同步强制重构,这是2026年之后住宅产业必须直面的制度性缺口。
三、双轮的交汇点:AI不是绿色的“装饰”,而是绿色的“放大器”
将AI与绿色分开讨论,会错过两者之间最关键的化学反应。事实层面的证据已经出现:建研所案场统计显示,导入AI管理与预测系统后,建筑可实现11%至20%的实质节能效果。AI的预测能力——结合气象数据与室内动态人流提前微调设备参数——解决的恰恰是绿色建筑“设计达标、运行不达标”的痼疾。
协同在能源维度上更为显著。深圳首批光储直柔试点中,安峤雅居保障房利用屋面光伏优先供给公共区域照明,将闲置空间转化为降碳资产。中德未来城的“光储直柔”系统则实现了750V直流微电网与380V交流微电网的混合运行,成为寒冷地区高层零碳建筑的首例规模化应用。这些系统的共同特征是:没有AI的负荷预测与柔性调度,分布式能源的波动性就无法被住宅场景有效吸收。绿色提供“硬件”——光伏、储能、高效围护;AI提供“调度逻辑”——让硬件在真实使用中逼近设计意图。
但协同仍停留在“点状验证”阶段。学术研究已开始尝试用AI直接生成低能耗住宅平面,将能耗性能嵌入生成模型的约束条件,而非事后评估。如果这一方向成熟,AI与绿色的结合将从“运行端优化”前移到“设计端内生” ,届时绿色不再是一项需要额外成本去“加上去”的技术包,而是AI生成方案的默认属性。这或许是双轮驱动最具颠覆性的走向,但目前距离工程化落地仍有距离。
四、被热闹掩盖的冷思考:谁为“双轮”买单,谁有能力驱动“双轮”
住博会的展台灯光之下,一个不宜回避的问题是:AI和绿色的受益者与承担者并不天然重合。对于头部房企和科技企业,AI是差异化工具,绿色是合规能力,两者都可以转化为融资叙事或去化溢价。但对于中小房企和存量房业主,AI改造和绿色升级意味着实实在在的资本开支。南康“好房子”模式的启示在于规模化与产业链本地化可以把智能整装压到每平方米1500元,但这一成本水平建立在一个拥有2900亿元家具产业集群的特定县域,其可复制性取决于当地是否具备同等密度的供应链配套。
另一个被低估的约束是能力错配。建筑机器人的效率数据在特定工序上已经成立,但单台设备展示与系统性复购之间仍有距离。绿色建筑的高星级项目集中于一线城市核心区和有ESG披露需求的持有型物业,说明“双轮驱动”的经济性高度依赖场景选择。将住博会上最好看的案例当作行业平均水平,是危险的误读。
结语
2026年住博会揭示的底层逻辑重构,可以浓缩为一句话:住宅产业的竞争单元正在从“交付一套房子”迁移为“运营一套可持续进化的居住系统” 。AI提供的是系统的感知、决策与调度能力,绿色提供的是系统的资源效率与合规底线。两者叠加,迫使企业回答过去不必回答的问题:你的住宅在交付五年后,是变得更懂住户,还是更快过时?你的绿色投入,是在竣工时被验收,还是在十年运营中被验证?
对于从业者,行动优先级是清晰的:先解决“可运营”的架构问题(AI架构的兼容性与后装能力),再解决“可核算”的效率问题(绿色投入的全生命周期账本),最后才是“可溢价”的叙事问题。顺序颠倒,双轮就会变成两个各自空转的轮子。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队