如果你是厨卫品牌的品类经理、区域经销商或渠道操盘手,大概对以下场景并不陌生:产品手册上的风量从23m³/min卷到28m³/min,火力从4.5kW卷到5.2kW,卖点一页纸写不下,终端转化率却在持续走低;促销力度越做越大,毛利越来越薄,用户最后问一句:“跟隔壁那台有什么区别?”
这不是销售话术出了问题,而是底层的评价体系换了。本文用事实与推论分开拆解三层内容:市场究竟在跌什么、功能堆砌为何失效,以及情感共鸣如何转化为可交付的产品与运营动作。
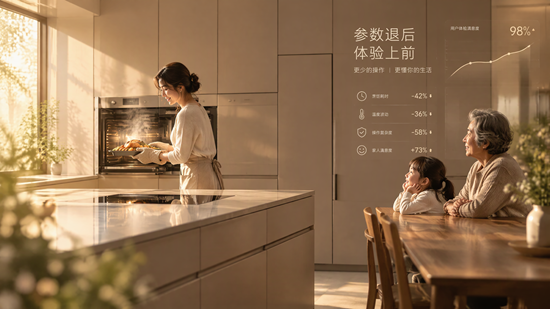
一、先看事实:跌的不是需求,是“新房叙事”
【事实】据奥维云网(AVC)全渠道推总数据,2025年中国厨卫全品类零售额为1613亿元,同比下滑8.5%;零售量8977万台,同比下滑5.3%。同期家电大盘(不含3C)为8931亿元,同比下滑4.3%——厨卫跌幅显著跑输大盘。细分来看:油烟机349.1亿元(-3.6%)、燃气灶194.5亿元(-4.9%)、洗碗机127.3亿元(-3.2%)、净水器约229亿元(-4.5%)、电热水器229.4亿元(-2.6%);嵌入式单功能下滑17.0%,跌幅最深;集成灶零售额仅约98亿元,同比下滑43.1%,零售量下滑40.4%,线上均价同比下降18.3%。企业端同样承压:老板电器2025年营收101.16亿元(-9.78%)、归母净利润下滑20.38%;华帝营收56.48亿元(-11.36%)、净利润下滑37.9%。
【事实】政策面正在换挡。2025年家电以旧换新超1.29亿件、家装厨卫焕新超1.2亿件,存量换新确立为主引擎;但2026年国补框架调整为聚焦冰箱、洗衣机、电视、空调、电脑、热水器6类,家装厨卫不再全国统一列名,改为地方自主扩围(可覆盖智能家居、适老化家居)。
【推论】基于上述数据可以得出三点判断:第一,下跌具有结构性特征。刚需品类(烟灶)跌幅小于大盘,而高度绑定新房的品类(集成灶、嵌入式单功能)遭遇重挫,这说明地产增量退潮抽走的是特定场景,而非全部需求。第二,均价并未全面崩塌。嵌入式复合机均价逆势上涨2.5%,说明消费者仍愿意为“体验改善”支付溢价,只是不愿再为单纯的参数买单。第三,集成灶的教训极具警示意义:当一个品类的差异化仅停留在蒸烤集成、变频、智能控制等“功能清单”层面,且高端占比仅约12.8%时,价格战便成为唯一出路。功能堆砌的终点是 commoditization(商品化),而非品牌化。
二、为什么功能堆砌走到尽头:三道硬约束
1. 物理参数触顶,边际感知递减。 风量从20到25,用户能明显感知差异;但从26到30,真实厨房里的体验差几乎为零。当硬件指标逼近物理与使用场景的上限,每增加一分参数带来的说服力都在衰减,而成本却线性上升。
2. 卖点同质化,导致渠道只能拼价格。 一旦各家的核心卖点可以互相抄写,终端导购就失去了讲解空间,最终只剩下一句“今天有活动”。这正是集成灶线上均价一年跌去18.3%的内在机制:同质化把定价权从品牌手里夺走,交给了比价工具。
3. 存量换新的决策逻辑,和新房置家完全不同。 【事实】新房是一次性整套采购,比的是配置表;而老房换新是“局部改造+单品替换”,用户真正在意的是尺寸能不能塞进原有橱柜孔位、安装要不要砸墙改管、旧机能否折价、能耗能不能省回电费,以及老人会不会操作。这些考量里没有一条属于“峰值风量”。【推论】因此,在换新周期里,适配性、服务确定性和长期省心程度,构成了新的价值三要素。谁先把这三件事做成标准化承诺,谁就能拿到换新的入场券。
三、“情感共鸣”到底指什么:先把它从口号变成可测量物
这里必须区分清楚一个关键点。
【观点】“情感共鸣”不等于给产品贴治愈、松弛、仪式感的标签,也不等于找明星拍一支氛围感大片。它指的是:把用户在使用过程中的负面情绪(如焦虑、麻烦、羞耻、失控感)识别出来,再用技术将其转化为可重复交付的正向体验,最终让用户愿意为此多付钱、并主动向他人推荐。
行业里已经出现了几种可参照的翻译方式:
- 从“参数定义好”到“感知定义好”。 凯度联合Kantar的调研显示,57.1%的消费者想要“更懂人的科技”而非“更强大的科技”;选购蒸烤箱时更看重成品口感、操作难易度和腔体清洁难度,而非温控区间标得多宽。这是把技术指标重新锚定在结果体验上。
- 把抽象情绪拆成空间语言。 华帝提出“产品之净、空间之净、感官之净”,试图将松弛、治愈转化为可感知的美学与清洁体验;中国家电网《2026中国家庭沐浴用水洞察》则指出,浴室正被期待成为“微型疗愈场”:中年人需要释放压力,女性期待SPA感,老人追求不麻烦别人的独立,亲子场景需要安心感。同一品类,四种情绪,对应四套产品定义。
- 从卖产品到经营关系。 老板电器将定位从“厨电专家”调整为“烹饪伙伴”;美的通过场景化IP把全屋产品打包成“精神宝地”,带动销量环比日均增长43%。这类动作的有效性取决于后端是否有内容与场景的持续供给,否则只是一次性曝光。
【事实】需求侧的证据同样扎实:单人户与双人户合计占比已超45%,60岁以上人口占比超21%;AVC调研显示约60%的用户在购买厨电时有明确的套系、一体化倾向;优居视界报告显示77.8%的消费者愿意为带来情绪价值的家居支付溢价。
【推论】由此得出一个可操作的结论:情绪价值必须落在具体人群与具体场景上才有定价权。 “让厨房更治愈”是空话,“让独居年轻人做完一顿饭只需擦一次台面”才是能写进PRD(产品需求文档)的需求。
四、落地路径:四步,以及三个别踩的坑
第一步:做减法,先砍掉无效参数。 把卖点清单压缩到3条以内,每条都必须能回答“用户在什么情境下会感受到它”。凡是无法对应具体情境的参数,一律降级为技术背书,不要放在主视觉位置。
第二步:建立“感知指标”替代部分“性能指标”。 例如,不强调腔体最高温度,而是考核温度均匀性与实际成品一致性;不宣传杀菌率数字,而是验证重油污餐具一次洗净率;不谈滤芯层级,而是让用户喝一口就能分辨水质差别。能被五官直接验证的指标,才是存量市场的硬通货。
第三步:用套系化和家居融入解决“丑与乱”。 既然六成用户倾向一体化,那么全隐全嵌、面板材质与橱柜同色、设备互联统一交互,就不再是高端线的点缀,而是换新品类的基础门槛。此处存在一个现实约束:嵌入改造涉及安装、测量与售后协同,交付能力不足的品牌贸然推套系,反而会放大差评率。
第四步:从交易导向转向关系导向。 借AI与互联能力做两件事:记住家庭习惯(饮食禁忌、作息、用水偏好),以及提供耗材、清洗、以旧换新的主动服务。换新的本质是复购,而复购依赖信任积累,不靠单次促销。
三个风险,需要提前看清:
一是伪情绪溢价。没有体验支撑的氛围营销,会在第一个差评里崩塌,且在社交平台上被迅速放大。
二是中间价带塌陷。政策与消费两端同时向“高能效高品质”和“极致性价比”挤压,不上不下的大路货最先失去生存空间。
三是跨界分食。具备生态与技术沉淀的跨界品牌正在以全屋智能切入厨房,单一品类的护城河正在变浅。
结尾
这场变局的实质在于:厨卫行业的竞争标尺,正从“设备能做到什么”切换为“人在厨房里得到了什么”。 参数不会消失,但它会退回到门槛的位置;情绪也不会凭空定价,它必须被翻译成可验证、可复制、可规模化的体验。未来三年,能够活下来并拿到份额的企业,大概率是那些既懂技术边界、又懂家庭日常的公司。至于那些还在往说明书上加参数的玩家,他们对抗的早已不是竞争对手,而是时代本身。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队