先看一组对照:圣都整装披露,截至2026年6月,其资金存管服务覆盖超4万家庭,存管金额突破50亿元,存管用户占比超93%,竣工7日解冻率99%。几乎同一时间,爱空间广州分公司在闭店前两周,仍有消费者刚交了10万元工程款,房子尚未动工,公司已人去楼空。
一边是存管数据高歌猛进,一边是预收款风险仍在持续兑现。资金存管显然在起作用,但它究竟能兜住什么、兜不住什么,需要拆开来看。
一、预收款乱象的内核:不是“跑路”太狡猾,而是模式在制造资金池
将整装爆雷简单归因于“老板卷款跑路”,会遮蔽真正的风险生成机制。整装模式对预收款的高度依赖,本身就是一种结构性的资金错配。
住范儿的案例具有标本意义。其装修业务预收款比例高达40%—95%,融资超3.2亿元,却在2025年年中因1亿元现金流缺口骤然停摆,全国800多个工地陷入停滞。问题不在于“没有钱进来”,而在于进来的钱从一开始就不真正属于企业。消费者预付的工程款,在法律和会计意义上对应的是未来要交付的施工义务,是负债,而非可自由支配的收入。但在实际操作中,这笔钱一旦进入企业一般账户,便与自有资金混同,缺乏专户隔离。
混同之后,预收款实际上变成了装企的“无息经营杠杆”:用来支付获客成本、开设新门店、维持扩张节奏,甚至填补上一个项目的窟窿。这种模式的脆弱性在于,一旦新签单量增速放缓,流入的预收款不足以覆盖流出,整条链条就会从末端开始断裂。爱空间广州分公司供应商透露的细节印证了这一逻辑:货款结算周期从60天延长到90天,最终彻底拖欠,而前端销售仍在正常揽客。
换言之,预收款乱象的根源,是一个靠“下一笔预付款”维持流动性的经营结构,而不是个别企业的道德失范。
二、资金存管的真实效力:切断了“直接挪用”的通道
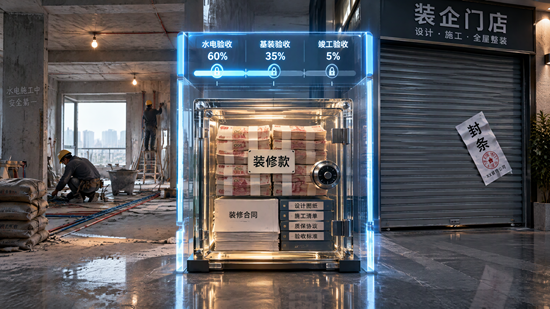
资金存管被寄予厚望,核心逻辑是清晰的:钱不进入装企经营账户,按节点验收后划转,企业就无法将未完工项目的预付款挪作他用。圣都的机制是典型样本——款项全额存入银行专用存管账户,按水电验收、基装验收、竣工验收等节点,以60%、35%、5%的比例分批解冻,冻结期间利息归消费者。北京消协的对比也指出,银行存管在几种模式中“安全性相对最高”,因为资金实际控制权不在企业手中。
从数据看,这一机制确实在头部企业中形成了正向循环:圣都竣工7日解冻率99%,说明绝大多数项目在存管框架下正常走完了节点验收流程;近20%的存管订单来自用户主动要求,也反映出消费者端的风险意识正在转化为选择行为。
但存管的有效性有一个严格的前提:被存管的资金,对应的是一家仍在正常经营的企业。存管隔离的是“挪用”,不是“经营失败”。如果装企本身的成本结构无法支撑盈利,节点付款只是把风险从“一次性爆发”拉长为“分阶段暴露”,并不能消除风险本身。
三、存管兜不住的底:验收的非标性与法律隔离的模糊地带
资金存管最被低估的软肋,不在资金端,而在验收端。“存管易、验收难”是多家行业媒体反复指出的瓶颈:装修项目个性化程度极高,节点是否达标往往依赖主观判断,缺乏刚性量化标准,导致各节点验收时争议频发。存管银行或支付平台的核心职能是“凭指令划款”,不具备专业工程审核能力,无法在业主与装企就施工质量产生分歧时充当裁判。
这意味着,存管解决了“钱会不会被拿走”的问题,但没有解决“活有没有干到位”的问题。当业主以质量不合格为由拒绝确认节点,装企以“已完工”为由要求解冻时,存管机制本身无法裁决,纠纷仍然要回到协商、投诉或诉讼的轨道上。
另一个容易被忽视的维度是法律隔离效力。我国法律明确赋予农民工工资专用账户、商品房预售资金在特定情形下排除强制执行的效力,但当事人自行约定的家装资金监管账户,能否同样排除执行,并无明确法律依据。如果装企在存管期间因其他债务被申请强制执行,存管账户中的资金是否会被法院冻结扣划,存在不确定性。存管提供了事实上的隔离,但尚未获得制度上的刚性保障。
四、务实的结论:存管是必要的基础设施,但不是万能兜底
综合来看,资金存管的意义不应被夸大,也不应被否定。它做了一件基础但关键的事:把预付款从企业的自由现金流中剥离出来,让“卷款跑路”的可行性大幅下降。对于消费者而言,选择接入银行存管的装企,仍然是当前信息不对称条件下最可操作的自我保护手段之一。
但“兜底”需要三层条件同时成立:资金被隔离、验收有标准、企业能盈利。存管只完成了第一层。第二层需要行业层面的验收规范与争议解决机制,而非由存管机构越位承担。第三层则指向一个更根本的事实:如果一家整装企业的商业模式本身无法在正常经营中产生利润,再严密的存管也只是让它的退出变得更加有序,而不是让它变得安全。
对从业者而言,资金存管正在从“加分项”变为“入场券”。头部企业的存管渗透率已经证明,消费者愿意为可控的风险支付选择。但对整个行业来说,真正的分水岭不在于是否上线存管,而在于存管背后的企业是否经得起“钱不被挪用之后,还能不能活下去”的检验。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队