如果你正在做品牌招商,或者正准备签下一份加盟合同,2026年最该警惕的一句话是"我们一年开了多少家店"。
过去十年,招商的核心KPI是签约数、开店数、回款速度;而今天,行业最残酷的现实是:店开出来了,人却亏走了。《2026中国餐饮业年度报告》显示,行业闭店率由2023年的52.69%回落至2025年的42.17%,虽有好转但仍处高位;另一份白皮书则给出2025年关店率约48.9%、新开店率约50%的估算,"高开高关"成为常态。这篇文章想讲清楚三件事:速度神话为何失效、评价体系如何迁移、品牌方与加盟商各自该做什么。
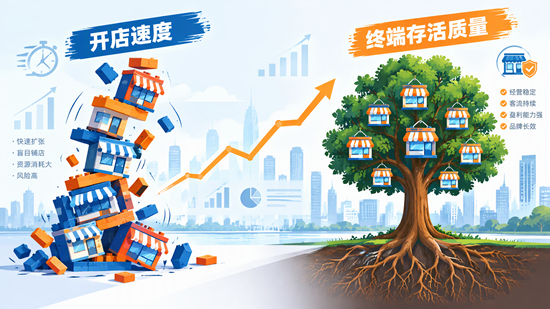
一、真相:规模仍在扩张,但"有效门店"在缩水
表面看,连锁化仍在推进。2025年餐饮连锁化率提升至25%,较2023年的21%逐年上行。但拆开结构,分化极其剧烈:3-10家门店的小型连锁同比门店减少18.5%,而501-1000家门店的中大型品牌同比增长32.6%。所谓"连锁化率提升",很大程度是弱者出清、头部变大,而非普涨。
更值得警惕的是终端质量指标。连锁餐饮门店存活率从2023年的83.6%降至2025年的77.6%,三年下滑6个百分点;便利店赛道2025年开闭店比降至1.30,闭店数达近三年最高。这些数据共同指向一个判断:招商的产出单位已经从"一家店"变成了"一家能活过12个月且盈利的店"。
二、归因:快招模式的三重断裂,2026年集中兑现
速度导向的招商并非天生邪恶,它建立在"流量红利+消费者愿意尝新"的前提上。当前提消失,三处断裂同时暴露:
第一,单店模型未被验证就被复制。 很多品牌的样板店盈利依赖特殊选址、总部输血或开业期流量,一旦复制到普通商圈,成本结构立刻失衡。行业共识正在形成:单店回本周期正在取代开店增速,成为更受关注的核心指标。
第二,总部盈利结构与加盟商利益错位。 只赚一次性加盟费的模型,天然缺乏长期陪跑动力;而靠供应链长期盈利、与门店利益绑定的品牌,才有动机做运营扶持。规模化过快而体系承载力不足时,总部往往用统一刚性政策覆盖差异极大的区域市场,矛盾最终传导到门店端。
第三,加盟商的信息能力显著提升。 行业已进入品牌与加盟商"理性双向筛选"的阶段,经营稳定性、供应链能力、单店盈利模型的可验证性,成为加盟商考察品牌的核心指标。靠海报和话术成交的窗口正在关闭。
三、迁移:招商考核指标的四次替换
风向的变化,本质是度量衡的变化。建议把以下四组旧指标替换掉:
- 签约数 → 12个月门店存活率。 剔除开业不满12个月的门店后统计存活占比,是排除门店年龄干扰的更诚实口径。
- 开店数 → 闭店数与净增质量。 判断一个加盟品牌,不能只看开了多少店,更要看关了多少店。
- 招商转化率 → 老加盟商复投率。 加盟商愿不愿意开二店、三店,是最难造假的投票。
- 总部营收 → 门店端净利与回本周期。 总部赚钱而门店不赚钱的体系,注定不可持续。
需要提醒的是,闭店率低并不等于零风险,门店盈利仍受城市等级、选址、运营能力、当地竞争与租金影响。指标是筛选工具,不是保证书。
四、行动:品牌方与加盟商的两张清单
给品牌方(总部):
1. 把单店模型做成可审计的产品。 公开投资测算口径、成本结构与回本区间,并注明受城市、选址、租金影响,白纸黑字写清口径的才值得继续谈。
2. 把招商团队激励与存活率挂钩。 签约提成后置、与门店6个月经营结果绑定,才能抑制"为签单而夸大"的冲动。
3. 控制扩张节奏,先补运营承载力。 督导密度、供应链半径、培训产能必须领先于开店速度,否则规模会放大亏损。
4. 设计权责利对等的合作模式。 针对不同抗风险能力的加盟商,提供从纯合作到派驻店长的多元模式,以提升存活率为目标。
给加盟商(投资人):
1. 查资质与备案,确认品牌是否具备商务部特许经营备案等基础合规条件。
2. 要完整口径的测算表,把装修、首批物料、人工、租金押金和至少6个月备用金全部计入,避免现金流在开业2-3个月后断裂。
3. 做实地蹲点验证:去直营店或老加盟店观察午高峰翻台、出餐效率与复购,比听十场招商路演更有效。
4. 优先刚需高频、轻资产小模型,谨慎对待季度爆火的短期网红品类。
结语
2026年招商加盟的核心变化,可以浓缩为一句话:行业结算的对象,从"签约那一刻"延后到了"门店活下来那一刻"。
对品牌而言,招商能力不再是"说服能力",而是"让门店赚钱的系统能力";对加盟商而言,选品牌的标准不再是"看起来火",而是"数据可验证、老加盟商愿复投"。速度带来的规模幻觉正在退潮,留下来的,是那些愿意把功夫花在终端、把风险算清楚的人。存量时代,10家稳定盈利的门店,价值远高于100家亏损的加盟店——这句话,值得贴在招商会议室和创业者的笔记本第一页。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队