2026年上半年,申万家居用品板块已发布业绩预告的36家A股企业中,仅12家预计扣非净利润为正。新房装修需求收缩,旧改局改需求碎片化,线上比价透明化——这三件事叠加,意味着行业的利润不再来自规模扩张,而来自对"家"这个场景的重新定义权。
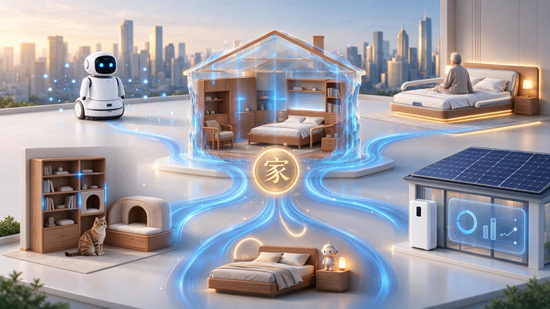
于是我们看到:尚品宅配在2026世界人工智能大会上签约消费级具身智能品牌"启元机器人",探索机器人在家庭场景的应用;欧派把收纳与模块化体系搬进比亚迪座舱,提出"车即家";阳光新能源把光储充体验中心开进红星美凯龙。这些不是营销噱头,而是同一个信号:泛家居的竞争单位,正在从"单品"变成"场景",而场景天然没有行业边界。
看完本文,你将获得三样东西:一张可复用的跨界判断框架、五条已被验证的新赛道清单(含真实案例与数据)、一份评估"该不该跨、怎么跨"的自检标准。
说明:下文将明确区分【事实】(可查证的数据与事件)与【观点】(作者判断),以便你自行取舍。
一、底层逻辑:边界为什么会消融
【事实】 第57届中国家博会(广州)首次在民用家具展设立健康养老、宠物家居、按摩椅/功能沙发、新零售四大专区;展会主题从卖产品转向卖生活方式。海尔智慧家庭与华为、Home Assistant、绿米Aqara、长安汽车打通,提出"人—车—家—社区"无界生态。
【观点】 边界消融的驱动力有三层,且不可逆:
1. 需求端:用户买的不是家具,是"生活问题的解决方案"。 老人要的是不摔倒、有尊严,不是扶手;养宠家庭要的是人宠共居不混乱,不是猫窝。问题本身跨行业,解决方案必然跨行业。
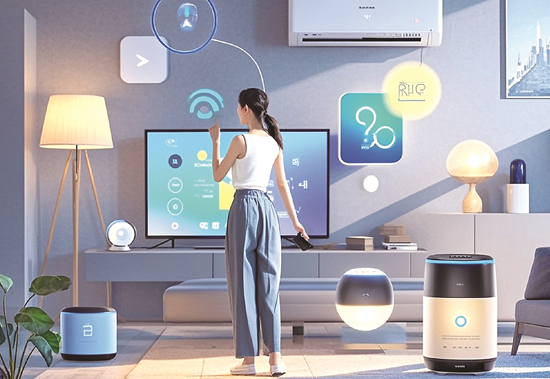
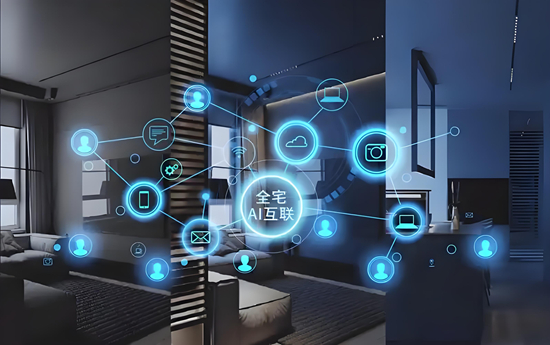
2. 技术端:AI与互联协议抹平了品类间的"接口成本"。 当设备可以被统一调度,床、灯、空调、车、机器人就变成同一套场景的不同执行器。
3. 供给端:存量竞争下,获客成本倒逼企业寻找"高频入口"。 低频的装修需要嫁接高频的服务(健康、能源、陪伴、出行)才能留住用户。
【重点】 跨界的核心资产并非资金,而是你对"家"这个空间的理解力与交付能力。这是科技公司、能源公司短期内难以复制的部分,也是唯一值得拿去交换的筹码。
二、五大新赛道:谁在长、凭什么长
赛道一|家居 × AI与具身智能:从"全屋智能"到"会干活的家"
【事实】 尚品宅配宣布向"科技家居、具身智能场景数据企业"升级;好莱客联合好太太、蜂助手成立合资公司,推出全屋智能系列产品矩阵;天猫精灵、华为鸿蒙智家、小米等路线分化,行业正通过OneConnect等标准解决"App孤岛"。
【观点】 这一赛道的价值分层很清晰:连接层拼生态,场景层拼设计,数据层拼长期壁垒。 家居企业最现实的切入点是"场景数据+空间设计",而非自研大模型或造机器人。警惕沦为硬件渠道商——若只提供场地和安装,溢价会被上游吃尽。
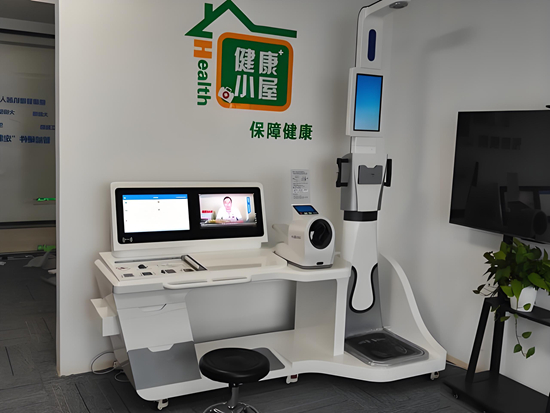
赛道二|家居 × 健康养老:从"补救型配件"到"全龄健康人居"
【事实】 2025年末我国60岁及以上人口达3.23亿,占比23.0%;"9073"格局下约九成老人居家养老;超半数老人生活在未适老化改造的环境中;全国超1.4亿套老旧住宅存在改造需求。上海适老化改造单份合同最高达13万元,长沙咨询装修业主中50岁以上群体占比近半。
【观点】 这是五条赛道中政策确定性最高、需求最刚性的一条,但也是最容易被做丑的一条。胜负手在于"无感适老"——把安全功能藏进美学,让20岁到80岁都能舒适使用。商业模式上,真正的利润不在单品,而在"评估—设计—改造—维保—数据服务"的全链条,且B端(社区、机构、保险)比C端更容易规模化。
赛道三|家居 × 宠物经济:人宠共居的"第二客厅"
【事实】 2025年城镇犬猫数量达1.26亿只,宠物消费市场规模3126亿元;《2025年中国宠物家居行业发展趋势报告》显示,22.6%的宠主将增加宠物家居投入,该品类已成宠物经济第二大品类,同比增长9.1%;近40%宠主愿为智能科技与空间高效利用支付20%以上溢价。顾家、索菲亚、宜家、海尔均已推出悦宠模块化家具。
【观点】 宠物家居的高复购、高溢价特性,使其成为对冲传统家具低频属性的最佳补充。但最大的坑是"人类视角审美陷阱"——好看但不好用、甚至不安全的产品会被复购率反噬。正确姿势是把宠物习性研究变成研发前置环节,并把宠物动线纳入整家设计的标准模块。
赛道四|家居 × 家庭能源:屋顶、阳台与储能柜进入家装清单
【事实】 阳光新能源家庭能源体验中心入驻红星美凯龙中原店,提供别墅"光储充"一站式方案;创维光伏2025年营收首超彩电业务并拟分拆上市;TCL电子光伏业务2024年收入210.63亿港元、同比增63.6%;美的发布"美的能源"品牌,明确"光伏+储能+热泵"战略。
【观点】 这条赛道的逻辑在于:房子正从能源消费者变成生产者,而能源设备必须被"建筑化"。 家居企业的独特价值是让光伏、储能与建筑美学、室内空间、家电能耗管理融为一体(HEMS)。风险同样明显:重资产、强周期、依赖政策与并网条件,更适合以合作、代理、场景集成方式切入,而非自建产能。
赛道五|家居 × 情绪消费与内容IP:为"感觉"定价
【事实】 艾媒咨询预计中国情绪经济市场规模将从2024年2.3万亿元增至2029年4.5万亿元;泡泡玛特2025年上半年营收139亿元;睡眠经济市场规模2023年约4955.8亿元,预计2027年达6586.4亿元。
【观点】 当功能过剩、价格透明,唯一难以比价的就是情绪价值与叙事能力。IP联名、潮玩化、睡眠整案、民宿酒店B端输出,本质都是把家居从耐用品变成"内容载体"。但情绪消费的波动性极大,建议把它当作溢价工具而非主业,用主业的确定性供养内容的想象力。
三、冷静面:跨界失败的四种死法
【观点】 边界消融不等于边界消失。以下四类失败最为常见:
1. 品牌失焦:什么都做,用户在心智中再也说不出你是谁。对策:跨界业务必须能一句话讲清与主业的关联(如"都是关于人居")。
2. 能力错配:用制造思维做服务、用零售思维做能源。对策:新业务独立核算、独立团队、独立KPI,避免被旧组织吞噬。
3. 生态依附:绑定单一科技平台,议价权归零。对策:坚持多协议兼容与数据自主,把互联互通当底线而非恩赐。
4. ROI幻觉:把展会的热闹当成市场的订单。对策:用小规模试点验证付费意愿,再谈规模化。
【重点自检三问】 ①我的核心能力在新场景里是否稀缺?②用户是否愿意为这个"融合"单独付钱?③三年后这门生意是靠我,还是靠合作伙伴?
结尾
泛家居的下半场,赢的不是跨界最多的企业,而是最能守住"人居"这个内核、同时最擅长与他人共享边界的企業。赛道可以选五条,但底盘只能有一个:你对人在空间里如何生活得更舒服、更有尊严的理解。其余的一切,都只是这种理解的外延。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队