2024年水泥全行业利润266亿元,较2019年历史高点1867亿元下降约九成。2025年水泥产量进一步滑落至16.93亿吨,创2010年以来新低。这组数据指向一个无法回避的事实:以产量扩张摊薄成本、以产能规模锁定份额的传统建材增长逻辑,已经系统性失效。当需求中枢下移不可逆转,行业面对的已经不是“周期底部等反弹”的问题,而是增长函数本身需要被重写。本文试图回答的是:技术引领究竟在哪些具体环节上替代了规模扩张?这种替代是否已经越过“示范”阶段,进入可复制、可算账的产业现实?
一、规模逻辑的终结:不是周期问题,是结构问题
将当前困境归因于房地产下行,只说对了一半。更深层的变化在于,建材产品的需求结构正在从“新建增量”转向“存量维护与品质升级” ,而后者对材料性能的要求远高于对产能规模的要求。
水泥需求的萎缩具有趋势性。2025年前三季度水泥产量同比下降5.2%,中小企业产能利用率不足50%,亏损面超过55%。政策端的回应是明确的:六部门《建材行业稳增长工作方案(2025—2026年)》要求年底前完成超备案产能置换,严禁新增熟料产能,川渝、贵州等地头部企业停窑执行率超过80%。海螺水泥截至2025年9月已退出16条生产线,淘汰产能占全行业淘汰总量的22%以上。
事实层面,产能出清在加速;判断层面,出清本身不创造新增长,它只是为技术竞争腾出空间。如果企业在出清之后仍然停留在同质化产品的成本比拼上,行业利润中枢不会因为少了几个竞争者就自动回升。真正具有转折意义的变化,发生在生产函数的技术侧。
二、技术替代规模的两条主线:智能重构成本,低碳重构合法性
传统建材的成本优势建立在“大产能+低要素价格”之上。技术引领的第一重替代,是用数据密度替代产能密度,在不扩大规模的前提下把成本压到规模扩张无法达到的水平。
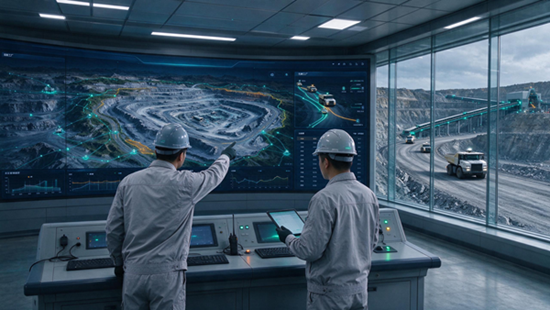
华润水泥田阳“灯塔工厂”提供了可验证的样本:无人驾驶矿车替代燃油卡车后,运营成本降低83%;数字孪生矿山使资源利用率达到100%;智能监控系统使备件消耗降低55%;全流程智能化之后,单班值守仅需20人,人均产能提升105%。万年水泥厂依托覆盖全流程的数字孪生平台,劳动生产率提高30%,熟料标准煤耗和综合电耗达到国家一级能效先进水平。这些数字的意义不在于“智能化听起来很先进”,而在于它们证明了一件事:在产能不增长甚至收缩的条件下,单位成本仍然可以显著下降。 规模扩张的性价比,在智能系统面前被系统性削弱。
第二重替代来自低碳技术对“排放成本”的重构。水泥行业碳排放约占全国总量的13%,在碳约束趋紧的背景下,排放本身正在变成一项刚性成本。技术突破的方向不是被动减排,而是把碳排放转化为产品或工艺的内生环节。中国建材总院等机构研发的新型固碳胶凝材料“碳泥”已完成工业化试产,煅烧碳排放较普通硅酸盐熟料降低约25%,碳化过程中每吨可固化320公斤以上CO₂。华新水泥与武汉理工大学联合开发的替代燃料技术,已在10余个国家、60余条熟料生产线规模化应用,黄石万吨线每年消纳原生垃圾150万吨、节约标煤20万吨,被国际能源署评价为“发展中国家工业脱碳典范”。
这两条技术线的共同逻辑是:它们改变的是投入—产出关系的底层参数,而非在旧参数下争取多一点市场份额。 智能系统把“人、设备、能源”的配置效率推到新量级,低碳技术把“废弃物、碳排放”从负债转为资产。规模扩张无法复制这两类改进,因为它们依赖的是知识密度和系统集成能力,而不是资本堆砌。
三、从“卖材料”到“卖能力”:产业结构重塑的实质
如果技术仅仅停留在单个工厂的降本层面,转型仍然是不完整的。更深层的变革在于,建材企业的收入结构正在从大宗基础材料的销售收入,向高技术含量、高附加值的系统化产品与服务迁移。
中国建材集团的数据具有标志性:“十四五”期间新材料收入占比从19.9%提升至34.89%,连续四年突破千亿元;基础建材收入占比从44.35%压缩至25.19%。风电叶片、玻璃纤维、高端装备等产业年收入超过100亿元,光伏玻璃、碳纤维、锂电池隔膜等形成梯度产业集群。2025年行业研发投入强度突破1.5%,有产品或工艺创新活动的企业占比从35.9%提高到46.1%,有效发明专利数从51892件增至75882件。
这组数据的解读需要谨慎,但它至少指向一个方向性事实:建材行业的头部企业已经不再把自己定义为“水泥和玻璃的生产商”,而是在向“无机非金属材料系统方案提供者”迁移。风电叶片、碳纤维、发电玻璃、气凝胶复合保温板等产品,其竞争壁垒来自配方设计、界面工程、场景适配等知识密集型环节,而非熟料产能或窑炉数量。中国工程院院士彭寿的判断与此吻合:从传统建材迈向先进建材,需要经历从萌芽起步、重点突破到深度转型的过程,最终实现绿色化、智能化、高端化。
当然,这一迁移存在显著的结构性不对称。头部企业凭借研发投入和产业梯次布局已经形成“第二曲线”,而大量中小企业的技术储备和资金能力尚不足以支撑同等路径。转型的真实图景不是齐步走的“升级”,而是分化:一部分企业进入技术引领的区间,另一部分在产能出清中退出或被整合。 承认这种不对称,比笼统地号召“全行业转型”更接近事实。
结语
建材业从规模扩张转向技术引领,核心不是“少生产一些水泥”,而是用智能系统和低碳技术重新定义成本曲线与产品边界。当灯塔工厂的人均产能提升105%、当“碳泥”每吨固化320公斤CO₂、当新材料收入占比逼近基础建材收入占比,转型的衡量尺度已经清晰:研发强度是否转化为可复制的生产技术,技术是否在改写投入产出关系,收入结构是否在脱离对大宗的单一依赖。规模曾经是护城河,但在新的参数体系下,技术密度才是。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队