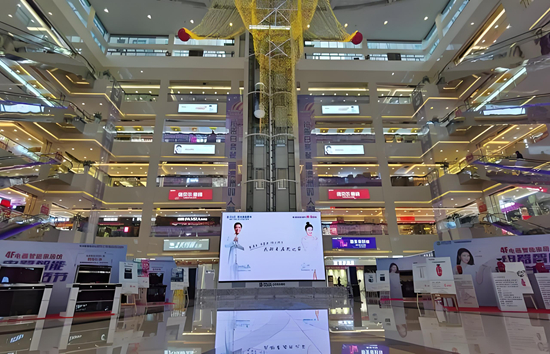
一边是关店潮:宜家2026年初一次性宣布关闭中国7家门店,红星美凯龙2025年净闭店42家,居然之家2026年上半年加盟卖场关闭23家;另一边却是逆势扩张:京东把超一万平方米的“101HOME”全球首店开进上海静安寺南京西路商圈,乌鲁木齐1.2万平方米的家电家居超级旗舰店也在推进。
很多人由此得出“线下不行了”或“京东在赌”的结论——这两种看法都过于简化。真正在崩塌的,是“二房东式收租卖场”这一渠道形态;真正在扩张的,是“自营供应链+场景体验+送装服务”的新渠道能力。看懂这条分界线,比争论线上线下谁赢更重要。
一、先分清三件事:下滑的是什么,没下滑的是什么
【事实】据中国建筑材料流通协会数据,2025年全国规模以上建材家居卖场累计销售额14411.45亿元,同比下降3.33%(2024年已下降3.85%);同期全国规模以上建材家居市场面积约18163.5万平方米,同比下降11.38%。面积降幅远大于销售额降幅,说明低效供给正在被主动出清。
【事实】企业端同样承压:红星美凯龙2025年营收65.82亿元(-15.85%),归母净利润亏损237.22亿元(主要源于投资性房地产公允价值变动等非现金项);居然智家2025年营收113.48亿元(-12.48%),由盈转亏,归母亏损9.99亿元;2026年上半年其直营卖场仅新增1家、关闭1家、转加盟5家,加盟卖场则关闭23家。
【判断】这里需要厘清三个层次:
1. 下滑的是“卖场渠道的销售额”,不是“家居总需求”。需求只是换了路径——被整装公司、设计师渠道、直播电商和以旧换新政策分流。卖场失去的是自然客流与定价权。
2. 卖场的成本是刚性的,收入是弹性的。重资产折旧、物业运维、人力水电不随客流下降而减少,出租率一旦跌破安全线,亏损会非线性放大。这是财务结构问题,不是审美问题。
3. 面积收缩本身是行业自我修正。11.38%的面积降幅对应的是同质化、远郊化、低坪效的存量门店,头部卖场同时在做电器馆、汽车业态、银发生活馆等业态补充——说明行业清楚问题在哪,只是转型速度追不上周期下行的速度。
二、京东的万平大店,本质上不是“多卖货”,而是“重建决策入口”
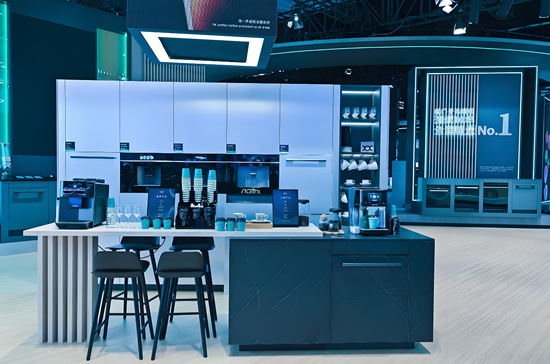
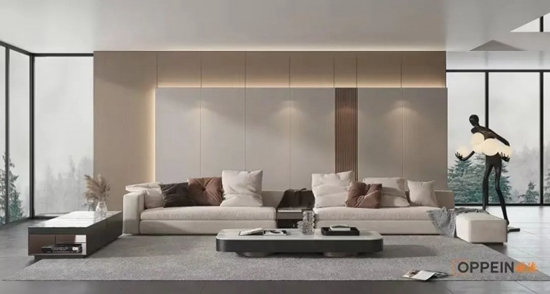
【事实】京东101HOME于2026年9月28日在上海静安寺商圈开业,四层、超一万平方米,采用30多个可步入实景居家场景与101个体验单元,弱化传统的“品牌分区”,汇聚超1000家品牌,其中30余个国际品牌首次进入中国;进口家具以上海T+1、华东T+3至T+5的现货配送为主打。选址上,它放弃了传统家居卖场偏好的城市边缘低成本大体量,直接进入租金最高的核心商圈。
【判断】这个反常选址暴露了京东的真实意图:它要的不是“家居客流”,而是“城市高净值日常客流”。家居属于低频、高客单、长决策品类,路过不会直接促成沙发下单。因此店里引入咖啡、书店、艺术展等高频业态来拉长停留时间——先把人留住,再把“家”的场景植入。
【判断】更关键的一点在于,这家店不必承担全部交易功能。项目负责人将其称为“迷你小京东”:店内商品与线上平台及小程序打通,最终回到京东的大供应链和交易体系。也就是说,门店的角色从“成交终端”变成了“体验入口+信任背书+内容生产场”。坪效的算法随之改变:不再单纯计算每平方米卖多少货,而是看每平方米带来多少线上订单、多少设计方案线索以及多少品牌首发资源。
【事实】这套打法并非孤例。京东MALL单店3万至8万平方米、全自营、SKU超20万种,截至2026年618期间已达30家,城市旗舰店达180家,家电家居专卖店超18000家,厨卫店超700家;规划显示,2026年底MALL将扩展至40家,2028年底达60至70家,厨卫店2028年底目标为3000家。下沉市场的乌鲁木齐1.2万平方米超级旗舰店规划年经营规模约1亿元;京东MALL上海七宝店试营业期间建材品类累计成交额已超1000万元。
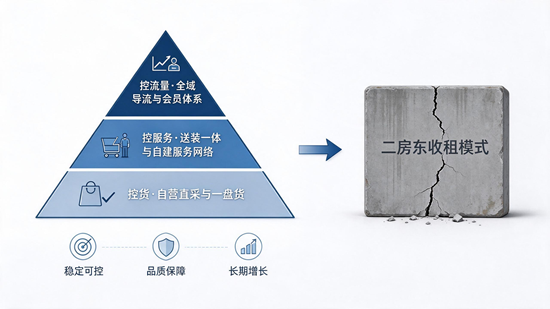
三、底层逻辑:渠道的胜负手,从“控场地”转向“控货、控服务、控数据”
【判断】传统卖场与京东大店的根本差异,不在面积大小,而在以下三点:
1. 盈利模式不同:收租 vs 赚差价与服务费
卖场赚的是商户租金与管理费,本质是地产逻辑,因此关心出租率胜过关心消费者复购;京东大店是全自营或强管控的工厂直采与大单包销,赚的是供应链差价与规模返利,因此必须关心转化率、客单价和交付满意度。前者对终端需求是旁观者,后者是当事人。这就是为什么客流下滑时,卖场的应对手段有限,而自营渠道还有降价、组货、补贴的空间。
2. 价值锚点不同:品类齐全 vs 确定性
家居消费的长期痛点从来不是买不到,而是价格不透明、交期不确定、安装售后无人负责。京东把线上已有的“七天无理由、价保、送装一体”标准原样搬到线下,并计划三年投入10亿元自建服务网络,建材送装一体已接入超50家品牌、覆盖26个品类、触达5000个县级地址。在低频高客单价品类里,“确定性”本身就是最强的促销。
3. 流量来源不同:自然到店 vs 全域导流
传统卖场依赖地段与广告引流,获客成本持续攀升;京东大店的流量来自APP、会员体系、政府以旧换新补贴承接及社交内容传播(101HOME开业即成为打卡地标)。门店成了流量分发网络的物理节点,而不是流量的唯一来源。这也解释了为什么它敢付核心商圈的租金——它的租金回报模型里,包含了线上增量。
【判断】必须指出的风险:这套模式并非没有代价。重资产、高租金、长培育期,且家居的决策链长、交付重、售后复杂,体验能否稳定转化为成交仍需时间验证;在一个以时尚消费为主导的商圈,家居品类的到店频次天花板依然存在。逆周期扩张可以是战略,也可能变成包袱,区别只在于供应链效率和服务履约能不能跑赢租金曲线。
四、给三类人的实操启示
- 品牌方:渠道正在从“铺网点”转向“选能力”。评估合作方时,建议重点考察三项指标——是否掌握库存与定价权、是否有自建或可控的送装网络、能否提供跨品类连带(家电×建材×家具)的销售机会。纯收租型点位应逐步降权。
- 经销商:单纯“守店等客”的模式已经失效。未来的生存空间在于三类角色——本地化服务商(设计、测量、安装、维保)、细分场景专家(局改、适老、智能)、内容获客者(短视频与社群引流)。你卖的不是货,是别人做不了的交付。
- 卖场运营者:出路不在“再招一批同类商户”,而在改变收入结构。动态租金与销售挂钩、引入高频业态提升到店频次、把电器与局改等高增长品类做成自营或联营、用REITs等工具盘活存量资产——方向行业已有共识,真正的考验是执行速度与决心。
结尾:三个核心结论
1. 这不是“线下不行了”,而是“收租型线下不行了”。面积下降11.38%而销售额只降3.33%,出清的是低效供给,不是需求。
2. 京东开的不是“大卖场”,是“供应链的物理接口”。门店承担体验、信任、内容与线索功能,交易回到线上与自营体系,坪效算法因此重构。
3. 渠道的核心竞争力已从位置转向三件事:控货(自营直采)、控服务(送装一体)、控流量(全域导流)。谁能把家居消费最大的痛点——不确定性——降到最低,谁就能拿到下一轮的入场券。
行业的分水岭不在于谁开店更大,而在于谁的店离消费者的真实决策更近。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队