如果你是一位家居建材行业的经营者,最近两年大概率会有一种相似的体感:过去清晰的“赛道地图”正在失效。做定制柜的对手可能来自成品家具,卖空调的巨头开始打包出售全屋场景,瓷砖展位上最热闹的展品是一把能自动升降的隐形层板。品类边界不再是护城河,反而可能成为认知盲区。
读完这篇文章,你将获得一张被重新绘制过的增长地图:不是五个孤立风口的罗列,而是一条从“边界为何消融”到“新赛道如何卡位”的完整逻辑链,并附有可验证的数据坐标与AI配图提示词,便于直接用于内容生产或内部战略讨论。
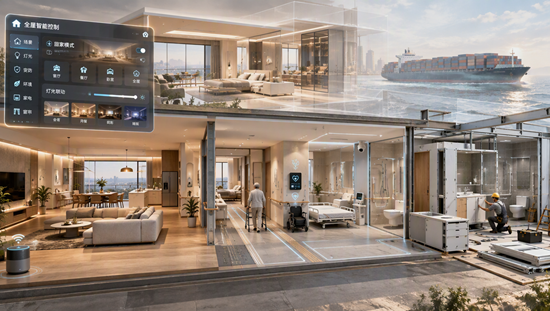
一、边界消融的本质:不是“跨界”,是“产品定义权”的转移
过去泛家居产业的分工建立在“单品效率”之上:橱柜企业比拼板材利用率,家电企业比拼压缩机与能效,家具企业比拼SKU周转。边界消融的深层驱动,是消费决策单元从“件”变成了“空间”和“生活阶段”。
一个被反复验证的事实是:广东家电与家具产业正在从“各卖各的产品”转向全屋融合与智能互联,政策层面明确推动企业“从出售单品转向输出客厅、卧室、厨房等空间解决方案”。定制企业与成品企业相互跨界进入对方阵地,原有基于细分赛道的头部阵营面临瓦解。
观点: 边界消融不是简单的品类叠加,而是价值捕获点从“制造端规模”向“需求端方案化”的迁移。谁掌握了对“一个完整居住场景”的定义权,谁就获得了重新分配产业链利润的资格。以下五条赛道,正是这一逻辑在不同需求切面上的投射。
二、赛道一:全屋智能从“可选项”变为“必选项”,竞争核心转向系统交付能力
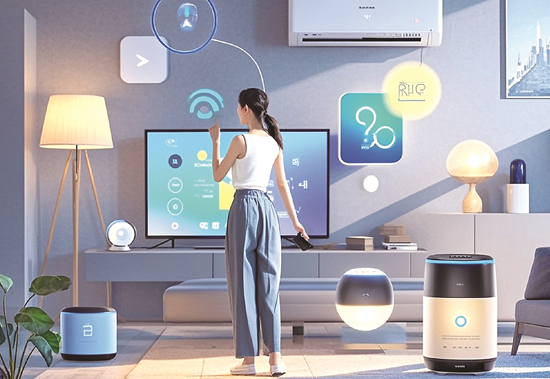
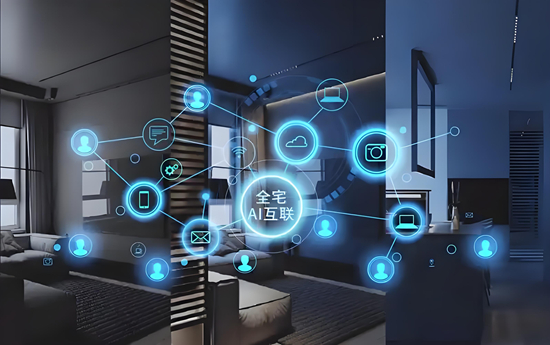
智能家居并非新概念,但2026年的质变在于政策把“全屋智能”而非“单品智能”推到了消费前台。八部门方案首次将互联互通标准作为政策核心,并要求新建全装修住宅配置基础智能产品。机构测算,全屋智能系统市场规模一年内可达约2800亿元,渗透率从2025年的不足25%快速提升至35%,2027年有望达到45%。
更值得关注的不是总量,而是客单价的结构性跳升:行业正从“售卖单品”转向“交付整套系统”,户均投入从几千元升至数万元。这意味着竞争焦点从“谁的单品更聪明”,转向“谁能把芯片、传感器、控制系统和不同家居产品真正协同起来”。
事实与判断的区分: 渗透率数据来自机构测算,口径存在区间差异(2800亿至8000亿元),但方向一致。可确认的判断是:不具备系统集成与安装运维能力的单品玩家,将在这一轮增长中被边缘化。
三、赛道二:适老化改造从“补贴工程”升级为“产品化居住场景”
银发经济的规模叙事容易滑向空洞,但适老化赛道的特殊之处在于政策资金直接锚定了物理空间的改造需求。2025年银发经济产业规模达9万亿元,当年安排970亿元专项资金用于城镇老旧小区改造,未来五年计划改造11.5万个老旧小区。政策方向已从“特殊困难家庭补贴”扩展到“居住类养老场景建设”的多维度推进。
容易被忽视的结构性机会在于“产品化”。 康复辅助器具产业扩能提质三年行动方案明确布局康养机器人、智能照护设备,推动适老产品“进机构、进社区、进家庭”。这意味着适老化不再只是装修时加装扶手和防滑垫,而是将智能监测、辅助器具、无障碍动线与家居部品整合为可标准化交付的“适老居住包” 。谁能率先完成从工程项目思维到产品SKU思维的切换,谁就能在这一赛道摆脱低毛利泥潭。
四、赛道三:局改与旧改从“补充需求”跃升为“确定性最强的流量入口”
存量时代的判断已被数据反复确认:2025年存量房装修需求占比达56%,预计2026年突破60%;局改市场规模约5400亿元,同比增长11.2%,增速领跑三大细分赛道。旧房翻新占家装市场比重已突破70%,整体存量翻新市场规模突破3.2万亿元。
但局改赛道的真正门槛不在“需求存在”,而在交付颗粒度与获客半径的匹配。厨卫局改占局改市场42%份额,改造周期5到7天,客单价适中但转介绍长尾效应显著。索菲亚推出“菲快焕新”轻店态,以30㎡、9.8万元投入切入社区与县域市场,正是对这一逻辑的回应。
这一赛道的竞争要素与前两条截然不同: 它不要求最强的技术壁垒或品牌溢价,而要求社区级获客能力、极短交付周期内的品控稳定性,以及多品类小批量供应链的柔性。惯于操盘千人级大项目或全国性品牌广告的企业,在这里未必具备优势。
五、赛道四与五:轻高定与生态出海——价值分化的两端
轻高定赛道对应的是存量更新与消费分级的叠加。定制家居上市公司整体承压,但轻高定被行业明确为转型主方向,其底层逻辑是:新中产审美升级带来的支付意愿,集中释放于“全案设计+整家交付”而非单一柜体。我乐家居坚持轻高定与原创设计驱动,在行业普跌背景下实现差异化增长,说明这一赛道考验的是设计溢价的可交付性,而非营销概念的包装能力。
生态出海赛道则标志着中国家居从“产品输出”进入“渠道与品牌基础设施输出”阶段。2025年家具及零部件出口额4559亿元,跨境电商出口4735.5亿元,全球家居零售市场约8000亿美元、年增速12%。红星美凯龙将出海确立为第二增长曲线,以“1+N平台生态出海模式”做行业连接器,而非单纯自营出海。这意味着出海赛道的竞争维度已从“谁有价格优势”升级为“谁能搭建海外本地化交付与服务网络”。
结语
五条赛道的共同底色,是泛家居产业的利润来源正在从“制造规模”系统性地转向场景定义能力、交付确定性与需求响应速度。边界消融不会让所有参与者都获得增长;它做的是重新分配机会——奖励那些主动迁移能力半径的玩家,惩罚那些把旧地图上的位置误认为永久产权的人。你不需要同时进入五条赛道,但必须判断:你现有的核心能力,在哪一条赛道上最难以被替代。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队