过去两年,商业街最直观的变化是:奶茶店换了一茬又一茬,而一些家居体验馆却越开越大、越开越多。很多创业者感到困惑:同样是"加盟开店",为什么一个在收缩,一个在扩张?本文拆解两者背后的商业逻辑差异,帮你分清哪些只是周期波动,哪些是结构性机会。
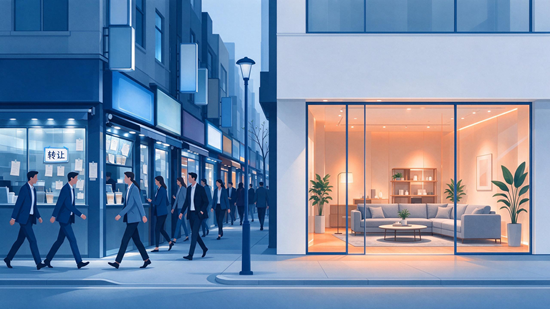
一、奶茶退潮:不是品类失败,是"高密度加盟"走到尽头
事实层面:奶茶属于低客单、高复购、强即时消费的品类,产品标准化程度高、供应链成熟,天然适合连锁复制。也正因如此,它成为门槛最低的创业选项之一,门店密度迅速饱和。
观点层面:真正压垮单店模型的,是三件事叠加——同质化引发的价格战、平台抽成与流量成本上升、以及加盟商之间互相分流。奶茶的护城河从来不在品牌,而在"位置"。当同一商圈出现第七家同类门店时,边际门店必然亏损。
关键判断:退潮的是"用品牌授权换取确定性回报"的加盟预期,而不是茶饮消费需求本身。
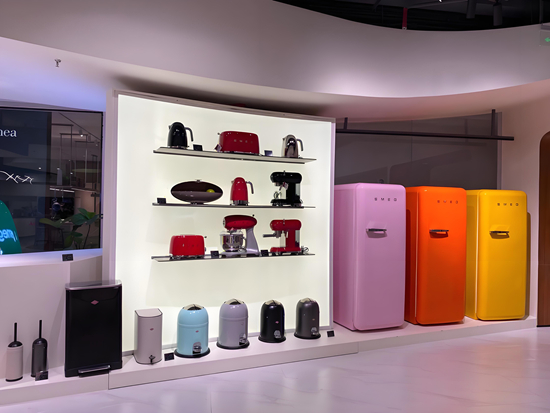
二、家居体验馆增长:它卖的不是家具,是"决策依据"
家居是典型的低频、高客单、重决策品类。消费者不会冲动买下一套沙发,但会为了一个"确定的结果"反复到店。
体验馆的价值集中在三点:
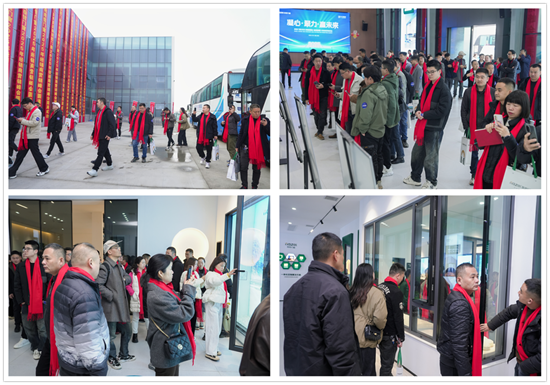
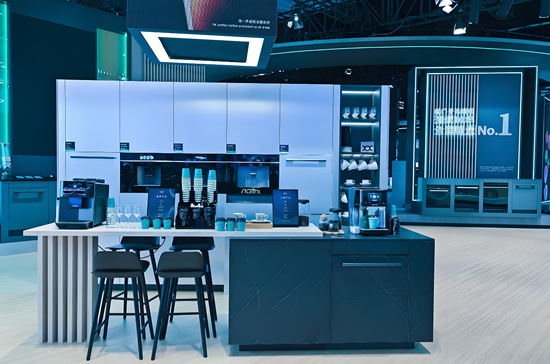
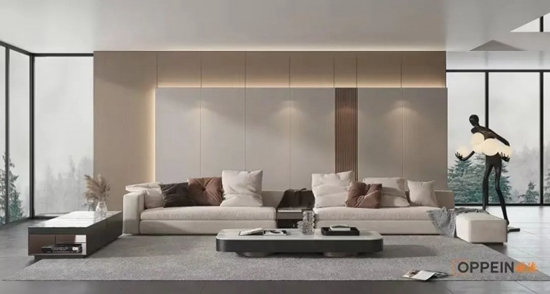
- 降低不确定性:材质、尺寸、坐感、灯光下的颜色,只有实物接触才能确认;
- 提供场景化方案:不卖单品,而卖"一间卧室",把选购成本转化为设计服务;
- 承接线上流量的落地端:线上完成种草与线索获取,线下完成信任转化与成交。
因此,体验馆本质是"转化设施",而非传统"销售渠道"。 它的核心指标不是日均客流,而是线索转化率、客单价与交付口碑。
三、两者的底层分野:流量生意 vs 信任生意
| 维度 | 奶茶加盟 | 家居体验馆 |
|---|---|---|
| 决策成本 | 极低,即时冲动 | 极高,长期比较 |
| 竞争壁垒 | 位置与运营效率 | 信任与专业度 |
| 扩张逻辑 | 加密门店抢流量 | 做深单店、做重服务 |
| 敏感变量 | 租金、平台规则、同品牌内卷 | 房产与置换周期、交付能力 |
两者不存在"谁更先进",只是风险形态不同:奶茶的亏损来得快、看得见;家居的亏损来得慢、更隐蔽——样品占用、库存周转、设计师人力成本,都可能悄悄吞掉毛利。把"客单价高"直接等同于"利润高",是跨界者最常犯的错误。
四、给从业者的三点启示
1. 别把"加盟"当成确定性。任何品牌授权,本质是让你承担经营波动,换取供应链与认知折扣。判断标准只有一个:单店模型在同城第三家同类门店开业后,是否依然成立。
2. 重决策品类,赚的是"降低不确定性"的钱。无论是家居、教育还是医美,谁能把用户的犹豫成本压到最低,谁就拥有定价权。
3. 线下门店的价值正从"卖货"转向"体验与交付"。租金应被视作获客与服务成本,而非单纯的铺货成本;门店考核要从销售额转向"线索—转化—复购/转介绍"的完整链路。
结语
奶茶退潮与家居体验馆扩张,其实是同一件事的两面:当流量红利消退,商业竞争从"抢占注意力"转向"承担信任成本"。 低门槛、高周转的加盟故事会持续降温,而重服务、重交付的线下业态会被重新定价。对创业者而言,真正的机会不在于选对风口,而在于选对一个"你的能力可以持续积累"的生意——能被时间复利的,才是护城河。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队