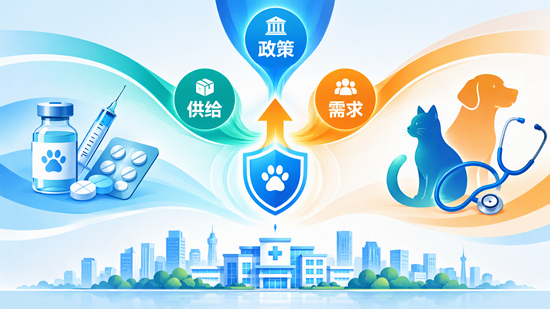
宠主最真实的痛点有三个:药贵、缺药、不敢信。猫三联疫苗曾被进口产品长期垄断,临床长期急缺老年病、心脏、眼科等专用药,灰色地带里"人药兽用"屡禁不止。本文想回答一个更务实的问题:国产替代的窗口期是否真实存在,它由哪三股力量托起,又会在哪里撞墙。 读完你会获得一个判断框架——政策看合规红利,供给看批文与产能,需求看支付承接力。
一、政策端:监管从"保供给"转向"宠专用",合规红利先兑现
过去兽药审批体系侧重猪鸡等经济动物的疫病防控,宠物药是边缘品类。拐点出现在制度层面:农业农村部确立"支持专用、鼓励转化、优化研发"的思路,并允许符合条件的人用化学药品转宠物用(监测期内药品除外)。2025年,宠物临床急需药物清单实行优先评审,兽药评审中心推出"三减一优"措施压缩评审环节;同年《关于加强动物诊疗管理工作的通知》(农办牧〔2025〕20号)建立动物诊疗机构电子证照与信息化监管框架。
关键机制在于:合规化本身就是在为国产腾空间。 2026年7月至2027年3月,七部门联合开展农药兽药综合整治,重点打击非法网售与处方药违规销售。当"消字号"喷剂、人用药超适应症使用被挤出,正规国产批文产品才拿得到本该属于它的临床份额。这是事实层面的制度红利,而非企业叙事。
二、供给端:批文、产能与跨界者,国产从"能替代"走向"敢创新"
政策口子打开后,供给响应速度可观。2025年国产猫三联疫苗实现突破,批签发占比一度升至七成以上,进口份额明显收缩。化学药同步铺开:长效抗生素头孢维星钠、体外驱虫氟雷拉纳滴剂、止吐药马罗匹坦等二类新兽药陆续获批,覆盖驱虫、镇痛、皮肤病、行为管理等十余个临床领域。
供给结构出现三类玩家:动保龙头(瑞普生物、普莱柯)手握产能与渠道;人药跨界者(海正动保、华东医药、回盛生物)把人用制药标准平移过来;新锐创新品牌在皮肤病、消化道等垂直赛道做差异化。成本优势是真实的:宠物创新药研发费用通常远低于人类创新药,且国产疫苗选用本土毒株、价格更具竞争力。
但必须区分观点与事实:"批文数量爆发"不等于"创新能力领先"。 2025年获批名单中"联合申报"极为普遍,多家企业抱团分摊临床成本,反映的是研发门槛与病例招募难度。国产在高端处方药、专科特效药上仍处追赶位。
三、需求端:基数、结构与支付三重支撑,替代有了承接池
替代能否成立,最终取决于下游是否接得住。2025年城镇犬猫数量约1.26亿只,宠物医疗消费规模约863亿元,占宠物总消费近三成。需求结构正在从"打疫苗、治急病"转向慢病管理、专科诊疗与预防保健,犬猫到院诊疗占比上升。
更被低估的是支付端:宠物保险保费规模已突破30亿元,主流险企相继入局,降低了高额诊疗的支付门槛。支付能力改善,国产药才有机会从"低价替代"升级为"进入常规处方"。这是窗口期最脆弱的一环——若宠主付费意愿停滞,国产只能困在中低端价格战。
四、共振的边界:三个必须正视的风险
第一,低端内卷风险。国产驱虫药份额上升的同时,部分品牌仍依赖低价策略,高端市场由国际巨头把持。第二,渠道与临床数据壁垒。外资的优势不止于产品,更在兽医教育、临床数据与长期信任积累。第三,服务端瓶颈。执业兽医与专科医生缺口、诊疗标准不统一,会限制新药落地速度。
结论
窗口期是真实的,但它是"合规驱动的窗口",而非"技术领先的窗口"。政策收紧灰色供给、供给端批文与产能集中释放、需求端基数与支付同步改善,三者叠加构成了2026年前后的共振区间。真正的分水岭在三年之后:能把价格优势转化为临床证据与品牌信任的企业,才能从替代者变成定义者;只靠低价抢份额的,会在下一轮洗牌中被出清。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队