如果你是一个智能家居行业的从业者,过去半年大概率感受到了同一种寒意:市场还在增长,但增长的份额正在加速向极少数玩家集中。2026年第二季度,全球扫地机器人市场前五大厂商拿走了75%的出货份额和82%的销额份额;仅仅半年时间,线上渠道消失了11个品牌和73款机型,中国扫地机器人线上销量同比下滑22.2%。这不是一次普通的周期波动,而是一场以“伪智能”为清算对象的出清。
看完这篇文章,你会得到三个层面的判断框架:伪智能的商业模式为什么正在失效;“真有用”在技术上如何被验证而非被宣称;以及,标准与协议基础设施的推进,究竟是在加速洗牌,还是在延缓洗牌。
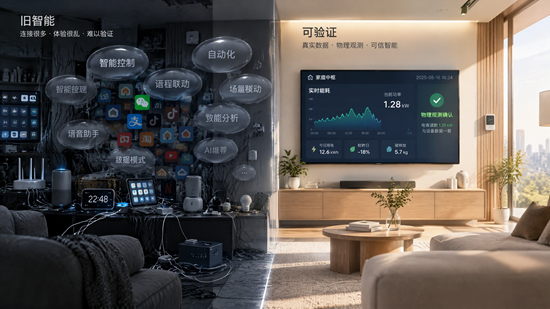
一、伪智能的“斩杀线”:当同质化描述再也换不来溢价
伪智能不是“不智能”,而是“智能”停留在描述层面,无法在真实家庭环境中产生可观测、可重复的效用。
过去几年,大量中小品牌和贴牌产品的功能描述高度趋同:激光导航、AI避障、自动集尘、热水洗拖布——与两三年前的产品并无本质区别。它们卡在“能用”与“值得”之间,没有技术溢价,也没有差异化的场景理解。补贴政策退坡后,这种脆弱性迅速暴露:经销商不再下单,终端销量下滑,上游欠款集中出现。
更深层的问题在于用户端。江苏省消保委的调查显示,部分“伪智能”产品的核心问题集中表现为功能夸大、体验落差与设备不兼容;47.76%的投诉指向扫地机器人和洗地机,54.94%的用户反映智能冰箱触控面板层级过多、操作复杂。当消费者为一个“概念”支付溢价,却在日常使用中反复遭遇避障失效、地图紊乱、App堆积时,复购和口碑的链条就会断裂。伪智能的出局,本质上不是技术竞争的结果,而是付费意愿的撤回。
二、分水岭:从“响应指令”到“可验证的主动效用”
真正拉开差距的,不是谁的AI概念讲得更响,而是谁能在真实部署中拿出可量化的效用证据。
美的2026年发布的MevoX智能体提供了一个观察样本。它的技术主张不再是“语音控制全屋”,而是意图驱动:用户说“我要出门了”,系统关闭家中灯和空调,同步指令到车机启动通勤准备。支撑这一体验的是高阶推理与持续记忆能力,而非简单的指令映射。TCL的路径则更直接地指向可量化的结果:伏羲大模型驱动的AI节能冰箱动态调节压缩机状态,AI睡眠空调在无需联网的情况下实现至高省电40%,超级筒洗衣机依托大模型识别面料与污渍浓度,做到1.33的洗净比。这些数字可以被测量、被复现,因而构成“真有用”的证据基础。
但“有用”还不够,“可验证”才是真正的门槛。2026年的一项研究揭示了一个关键区分:模拟环境中的任务完成,与物理部署中的实际效果之间,存在系统性的偏差。在受控测试中,模拟器通过了全部240次灯光关闭试验,但物理摄像头捕捉到了42次亚秒级失败——这些失败在基于状态的检查中完全不可见。这意味着,一个智能体在演示视频中“成功”了,不等于它在你的客厅里、在真实的传感器噪声和网络延迟下也“成功”。“可验证”要求的不是一次演示的通过,而是在目标家庭环境中、经过独立物理观测交叉确认后的效用成立。
三、基础设施在就位,但洗牌远未完成
支持“可验证”的基础设施正在以肉眼可见的速度补齐,但补齐的速度本身并不均匀。
在互联互通层面,Matter 1.5首次将摄像头纳入标准设备类型,1.6引入NFC全流程配网和联合组网机制,跨生态设备共享在协议层面有了可操作的路径。在国内,智能家居分级评价国标将智能化能力划分为L1至L5五级,从基础联网到自主决策逐级区分,试图在标准层面遏制“伪智能”的模糊空间。行业评测平台也开始将“真实家庭部署时长”和“跨户交叉验证”纳入要求,而非仅依赖实验室数据。
然而,标准的存在与标准的落地之间存在时间差。多位业内人士明确指出,国家标准为研发和质量评价提供了统一依据,但实际效果取决于企业能否将其转化为研发、测试、交付和维护流程。这意味着,洗牌的动力并不来自标准本身,而来自那些已经把标准转化为工程能力的玩家。美的在过去五年累计研发投入超600亿元,TCL将伏羲大模型同时部署于面板产线质检与白电产品,这些投入构筑的正是“可验证”的工程底座。对于仍在用“AI”标签包装基础联网功能的企业,窗口正在关闭——不是因为监管突然收紧,而是因为头部玩家的效用证据已经抬高了消费者和渠道商的判断基准。
伪智能加速出局,出局的不是“不够智能”的产品,而是“无法被验证有用”的产品。AI家居的竞争重心已经从“谁先宣称智能”转移到“谁能在真实家庭中稳定地、可测量地兑现效用”。可验证性正在成为新的行业通货:它既是产品溢价的依据,也是渠道信任的基础,更是洗牌中唯一不会随补贴退潮而蒸发的资产。对于那些仍在靠功能清单和概念包装维持生存的玩家,时间已经不多了。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队