2026年上半年,家用电器和音像器材类零售额5437亿元,同比下滑7.4%,除1—2月累计外,各月度增速全线落入负增长区间。奥维云网全渠道监测的口径更为冷峻:上半年家电整体零售额4250亿元,同比下降9.9%,二季度跌幅扩大至12.4%。如果只看总量,结论很容易滑向悲观:国补退潮、需求透支、地产拉动衰减,三重压力叠加,行业似乎进入了漫长的磨底期。
但总量数字掩盖了一个正在加速发生的结构性事实:下滑的不是“家电消费”,而是“低附加值家电的重复购买” 。看完本文,你将理解7.4%背后哪一部分需求在真实萎缩、哪一部分在逆势生长,以及“结构升级与高端化”究竟是一条口号,还是已经在财报和终端数据中兑现的破局路径。
一、先看清下滑的本质:不是周期波动,是旧引擎的“补贴免疫”
把7.4%简单归因于高基数或短期消费疲软,会错过关键信号。奥维云网的判断更为直接:行业已进入“补贴免疫”阶段,经过两年政策透支,大众存量换新需求被提前消耗,消费者不再单纯为补贴优惠产生置换冲动。以旧换新仍在托底——上半年家电以旧换新累计超6300万台,但未能拦住零售额下滑。政策可以延缓跌势,改变不了“存量饱和+需求分层”的底层方向。
更深层的变化在需求结构。传统大家电的家庭保有量已触及天花板:每百户空调161.8台、冰箱106.6台、洗衣机100.3台,新增普及空间极其有限。空调成为上半年最大的拖累项,线上零售额和零售量双双下滑超过20%;冰洗内销普遍下滑7%左右,彩电销量跌9.2%。这不是某几个品类的偶然失速,而是“以新房前装和首购普及为引擎”的旧增长模式在系统性退潮。
二、第一个可验证的升级方向:能效与智能正在把“均价”拉起来
总量收缩的同时,价格结构在反向运动。厨房小家电是最清晰的观察窗口:上半年零售量同比下滑14.6%,零售额仅下降4.8%,均价上涨11.5%,行业明确进入“以质换量”。传统刚需品类销量跌幅远大于销额跌幅,结构升级在对冲需求疲软;而制冰机销售额同比增长63.56%,暖菜板增长68.72%,电蒸锅增长19.61%,健康、悦己、场景创新类产品在创造增量。
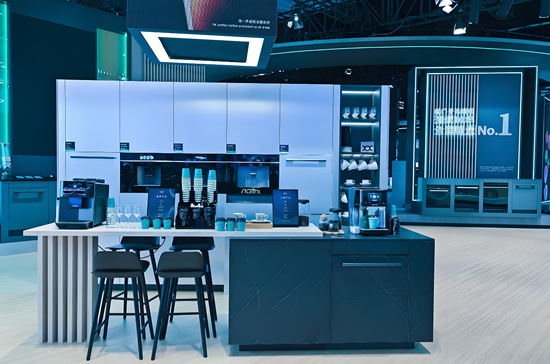
这一逻辑在大家电上同样成立,只是表现形式不同。补贴标准提升至一级能效后,一级能效热水器、电视线上销售额同比分别增长35.7%、28.9%。消费者并非不愿意花钱,而是不再愿意为“够用就好”的低端产品花钱。当换新不再是“坏了才换”,而是围绕厨房翻新、衣物护理、空气管理、健康饮食等具体生活场景展开时,嵌入式冰箱、热泵洗烘一体机、大尺寸Mini LED电视等升级类产品成为线下门店的热门选购品类,消费者明确愿意为“更节能、更智能、更适配家装风格”支付溢价。结构升级的第一层逻辑,是用功能价值和体验价值,把客单价从下行通道里拉出来。
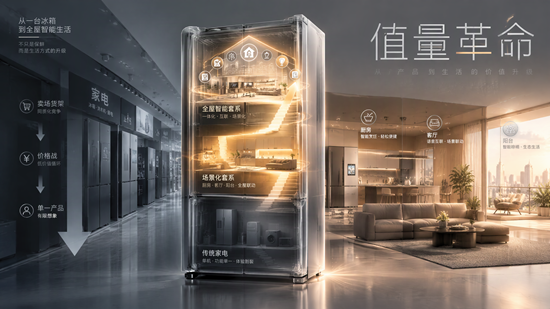
三、第二个方向:从“卖单品”到“卖套系”,高端化的组织形态在变
单品高端化只是起点。2026年更值得关注的信号是高端智能套系的集中放量:头部品牌国庆套购订单同比增幅达到37%,客单价较去年同期提升近两成,AI交互套系家电的选购占比超过65%。美的COLMO与TOSHIBA双高端品牌一季度整体零售额同比增长超55%,618期间智能套系销售额同比增长超5倍。
套系化的本质,是把家电从“孤立的功能硬件”重新定义为“全屋场景的组成部分” 。消费者一次性配齐客厅、厨房、卧室的全套智能家电,意味着购买决策的锚点从“这台机器多少钱”转向“这套方案能不能让家更好用”。这解释了为什么在空调、冰洗等传统品类量额双降的同时,高端嵌入式厨电、全屋智能套系能够走出独立行情。高端化因此不是简单地“把产品卖贵”,而是通过场景捆绑和体验闭环,重建被低价内卷摧毁的价值认知。对于企业而言,套系化还意味着获客成本的分摊、客单价的系统性抬升,以及从一次性交易向全生命周期服务延伸的可能。
四、不能忽视的再平衡:下沉市场与出海提供“结构性的量”
结构升级不等于放弃规模。在增量空间收窄的背景下,两个方向仍在提供有质量的“量”。其一是县域市场的品质化提档:大容量、大尺寸家电成为县镇居民首选,1000G以上净水器、85英寸以上电视、550升以上冰箱、10公斤以上洗烘套装走俏,零售云门店即时零售销售同比倍增。下沉市场不是“低端库存的泄洪区”,当供给和履约能力跟上后,县镇消费者对品质家电的支付意愿同样在释放。其二是出海的结构性机会:上半年白电出口额718.9亿美元,同比增长4.6%,自主品牌出口规模增长21.2%。出海正在从“代工走量”向“品牌溢价”迁移,这与国内高端化是同一条能力曲线的延伸。
结语
7.4%的下滑不值得粉饰,但它也不应被误读为家电行业失去了增长能力。真正在萎缩的是“靠补贴撬动低端换新、靠新房拉动首购普及、靠单品价格战抢份额”的旧三角。而结构升级与高端化已经在三个层面给出了可验证的破局线索:以能效和智能抬升均价,以套系和场景重建价值,以下沉品质化和品牌出海获取有质量的规模。当大盘不再增长,竞争的主线就不再是“谁卖得更多”,而是“谁能在每一台产品上装进更多的功能、体验与服务”。从这个意义上说,7.4%是一道分水岭:越过它,家电业才真正进入“值量”竞争的时代。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队