传统建材的日子并不好过:与2020年相比,2024年规模以上建材行业营业收入同比下降12.7%,利润总额同比下降65.5%,企业亏损面升至27.9%。水泥、玻璃、陶瓷的产能峰值已过,价格战却看不到尽头。与此同时,一个细分需求正在快速扩容——医康养空间与居家适老化改造,把"安全、健康、易维护"变成了硬指标。这篇文章想讲清楚三件事:这个赛道的增量从哪来、标准如何重新定价产品、企业该以什么姿势切入,以及最容易踩的三个坑。
一、需求侧:人口结构+存量改造,构成确定性增量
截至2025年底,我国60岁及以上老年人超过3.2亿;全国各类养老机构和设施约39.5万个、养老床位767.9万张,"十四五"期间累计支持224万户特殊困难老年人家庭完成适老化改造。这些数字背后是两类订单:机构端的建设与翻新(新建康养社区、医院康复中心、养老院消防与适老化改造),以及居家端的局部改造(卫生间防滑、无障碍、低醛翻新),后者还叠加了各地以旧换新与改造补贴。
关键判断是:康养建材的需求不依赖新房开工率,而依赖人口结构与存量更新,因此与地产周期的相关性明显弱于传统品类。
二、标准侧:合规即门槛,产品正在被重新定价
康养空间的材料选择不是"好看就行"。养老机构装修对防火等级、地面防滑、室内空气质量的要求显著高于普通建筑,跌倒是老年人群伤害的主要来源,卫生间、浴室是高风险区域。标准也在密集落地:《好材料选材通则》自2026年1月1日起实施,从健康、安全、绿色、优质四个维度把"好材料"分为AAA、AAAA、AAAAA三级,健康指标聚焦低VOCs、抗菌防霉、除醛等性能;木质装饰板抗菌防霉抗病毒性能行业标准已于2026年11月1日实施,陶瓷制品抗菌抗病毒性能标准将于2027年2月实施。
这意味着竞争逻辑变了:从"价格与渠道"转向"检测报告、认证等级与可追溯"。 能出具完整数据、进入采购目录的企业,享受溢价;拿不出证据的,连投标资格都没有。
三、供给侧:卖的不是材料,是场景解决方案
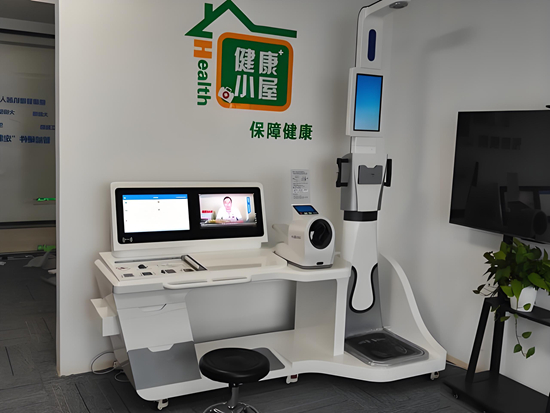
康养场景的采购方是机构与项目方,决策链条长、专业门槛高。真正跑得通的做法,是围绕具体空间做组合:卫生间(防滑地面、扶手、抗菌洁具)、走廊与居室(防撞、阻燃、易清洁、低反射)、公共活动区(吸音、温润光环境、无障碍门窗)。绿色建材产品营收已突破2500亿元、年均增长约20%,但增量更多流向能提供设计协同+产品配套+施工与验收支持的供应商,而不是单品类卖家。
对企业而言,路径其实清晰:选一到两个空间做深,用标准背书换取项目入口,再用案例复制规模。
四、三个必须避开的误区
一是把康养当概念包装,仅改个名字、换个色系,检测数据跟不上,很快会被采购方淘汰;二是低估服务成本,机构项目对交付周期、维修响应、无障碍细节的要求远高于家装;三是渠道错配,用传统经销思维去碰医养项目,往往连决策人都接触不到,需要对接设计院、运营方与主管部门。
结语
康养建材的价值,不在于"新",而在于它把建材从比价商品拉回了性能商品。人口结构提供需求底盘,标准体系提供准入门槛,场景化能力提供护城河。对建材企业来说,这既是一次细分机遇,也是一次能力考试:谁能把"安全与健康"做成可检测、可交付、可复用的产品体系,谁就能在这条赛道上留下位置。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队