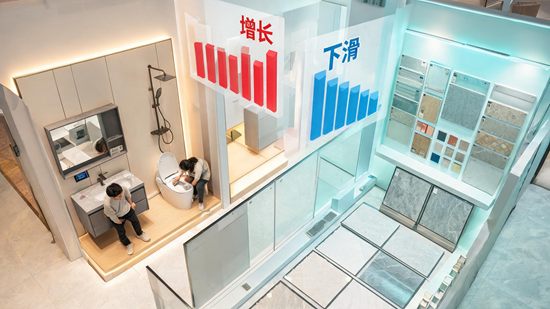
2025年上半年,陶瓷卫浴行业在房地产下行与存量竞争的双重压力下,交出了一份“冰火两重天”的成绩单。据中国建筑卫生陶瓷协会数据,2025年全国卫生陶瓷产量1.72亿件,同比下滑4.87%,规模以上企业主营业务收入下滑超10%,利润下滑超30%。然而,在这组整体承压的数据背后,行业分化正在加速——头部企业中,科达制造营收同比增长49.04%,东鹏控股净利润逆势增长3.85%,而蒙娜丽莎由盈转亏,帝欧家居净亏损超8400万元。
整体承压:产量与利润双降
2025年上半年,陶瓷卫浴行业整体处于深度调整期。全国陶瓷砖产量48.60亿平方米,较2024年下滑17.8%,产量已下行至2007年之前水平。从企业端看,上市陶卫企业营收下滑面高达86%,净利润下滑面达64%,相当于十家企业中仅有一家实现营收利润“双增”。
行业下行周期的根本原因在于需求结构的剧变。新房销售面积较2021年峰值缩量超40%,新开工面积仅为2021年的37%,传统工程渠道的订单来源大幅萎缩。
两极分化:谁在增长,谁在掉队
增长阵营方面,科达制造上半年实现营收81.88亿元,同比增长49.04%,海外收入占比超65%,归母净利润7.45亿元,同比增长63.95%。东鹏控股实现营收29.34亿元,归母净利润2.19亿元,同比增长3.85%,其中瓷砖大零售渠道收入同比增长5.94%,经营活动现金流净额提升至4.37亿元,同比增长92.99%。
承压阵营方面,蒙娜丽莎上半年营收19.15亿元,同比下降17.96%,净利润亏损566.82万元,同比下降106.86%,工程战略业务收入同比下降42.68%。帝欧家居营收11.76亿元,同比下降15.35%,净亏损8432.37万元。
值得关注的是,帝欧家居工程渠道收入占比已从历史最高近70%降至17.47%,经销渠道收入占比超过80%,企业正主动收缩高风险地产工程业务,转向经销渠道。
分化的核心逻辑在于增长方式的根本转变——从依赖地产红利转向渠道优化、产品升级和海外拓展。
存量市场下的结构性机会
尽管整体承压,结构性机会依然存在。一是存量房翻新需求持续释放,全国城镇约2.7亿套住宅的翻新改装需求正在形成新的市场空间,智能马桶渗透率突破42%,品质升级成为消费决策的关键因素。二是渠道结构加速变革,头部企业纷纷推进渠道下沉,布局家装店、局改店及京东、天猫等平台门店,同时发力抖音、快手等直播电商,构建全场景门店矩阵。三是政策层面,六部门联合发布《建材行业稳增长工作方案》,明确将陶瓷薄砖、智能马桶、整体卫浴等产品纳入以旧换新补贴范围,为行业开辟了新的增长通道。
行业仍处于“大行业、小企业”格局,头部企业市占率仅2%-3%,但参考成熟市场经验,行业整合是必然趋势,头部企业市占率提升至10%并非遥不可及。对于陶瓷卫浴企业而言,能否在存量时代完成从“工程依赖”到“零售驱动+技术创新”的能力切换,将决定谁能在下一轮竞争中站稳脚跟。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队