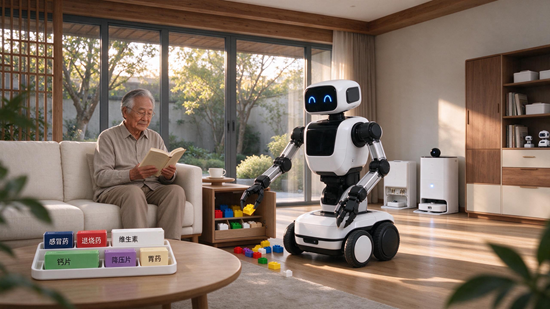
扫地机在墙角卡了三年,语音助手至今分不清"打开空调"和"关掉空调"——今天的"智能家居",本质上是把遥控器搬进了手机。 用户真正缺的从来不是多一个 App,而是有人(或有物)能把散落的玩具收起来、把药盒递到老人手里、在离家时确认燃气阀已关。
2026 年被普遍称为人形机器人"量产元年":工信部、国资委联合开展的实景实训专项行动明确提出年底万台级规模落地目标;IDC 预测 2026 年中国具身智能机器人用户支出将超 110 亿美元。资本很热,但客厅很冷。本文的价值在于拨开演示视频的滤镜,厘清哪些是已发生的事实、哪些仍是推演,并给出家居产业可执行的判断坐标。
一、重构什么:从"连接设备"到"接管任务"
事实层面,上一代智能家居的范式是"联网+指令":传感器触发规则,设备执行动作。它的天花板由人类预设的规则数量决定。
观点层面,具身智能带来的不是增量功能,而是控制权的转移——系统从"响应指令"变为"理解意图并闭环执行"。这一区别决定了产品形态的根本分野:前者卖的是设备,后者卖的是结果。
以叠衣为例。星海图 R1 系列在 2026 世界机器人大会上展示了从识别、展平到折叠归位的全流程,且被人为弄乱后能自主恢复;宇树 UnifoLM-OmniA-0.3 单模型统筹家居康养多任务,支持取放药品、分拣衣物、控制病床升降并在听到"停"时立即制动。这些是可验证的进展。 但必须同时指出:中科院自动化所研究员陈盈盈指出,泛化能力不足仍是进入家庭的最大技术障碍;清华大学交叉信息研究院的对比实验显示,实验室环境下抓取成功率约 98% 的机器人,面对家庭中异形杯、柔软织物时成功率明显下滑。"会做"和"在任何人家都会做"之间,还隔着一整个非结构化世界。
二、为什么是现在:三条曲线第一次交汇
第一条曲线是需求刚性。 截至 2025 年末,全国 60 岁及以上人口达 3.23 亿,占 23%,其中失能、半失能老人约 4000 万;而持证养老护理员仅约 50 万人。这不是锦上添花的需求,而是人口结构给出的硬约束。 优必选联合麦迪科技发布仿生医疗机器人,自变量"量子 2 号"以养老护理员工号进驻深圳颐养院,松霖科技千台订单落地——这些是事实。
第二条曲线是成本曲线下探。 整机成本仍是最大门槛:目前功能完备的全尺寸人形机器人硬件成本普遍在 20 万元以上,灵巧手可占整机 20%–30%。但供给侧正在松动:谐波减速器单价从约 2000 元降至 800 元左右,2026 年一季度人形机器人专用丝杠国产化率突破 50%。业内普遍认为,整机降至 10 万元以内才可能触发规模化家庭需求,5 万元以内才具备真正的经济性。 启元机器人 2026 年 10 月开启消费级交付,Q1/T1 售价 19999 元起——这是标志性事件,但也应冷静看待:预收款不等于收入,核心观察指标应是交付量、返修率与留存使用率。
第三条曲线是数据路径的替代方案。 真实家务的触觉、力控数据极度稀缺,按真机采集速度攒够通用家庭机器人数据"可能需要上百年"。清华团队转向"无本体数据采集"(穿戴柔性传感设备采集后算法映射),计划年内完成 60 万小时;诺因智能则宣称 90% 采用合成数据。数据获取方式的创新,可能比模型参数规模更能决定落地速度。
三、冷静的反面:四道尚未跨越的门槛
1. 物理安全。 几十公斤的机身、数十个自由度,在老人、儿童、宠物共存的近距离空间里,容错率接近于零。翻身、身体转移等高风险任务,企业自身也承认现阶段仍需专业人员评估协同。这是工程问题,更是责任界定问题——而后者目前几乎空白。
2. 隐私信任。 家庭是最私密的空间,摄像头与麦克风 24 小时在线。欧洲家电协会 APPLiA 总干事提出的三项原则值得参考:开放协议而非封闭生态、敏感数据端侧存储、清晰的责任界定。在家居场景,信任不是合规的副产品,而是必须主动构建的核心资产。
3. 价值验证。 扫地、擦窗、烹饪已有专用设备,人形机器人的不可替代性尚未被证明。当前多数消费级产品"情绪价值强、家务能力弱",投入产出比在家庭场景中并不占优。这是最容易被忽略、也最致命的一关。
4. 售后与服务体系。 销售只是起点,安装、调试、运维、异常处置、迭代升级才是留存的真正决定因素。目前这套体系在民用侧基本不存在。
德邦证券的判断颇为准确:当前具身智能对标的是"功能机早期"——本体形态、传感器方案、模型架构均未收敛,产业价值未来大概率会从硬件销售向软件订阅、技能复用转移。
四、给家居产业的三条务实建议
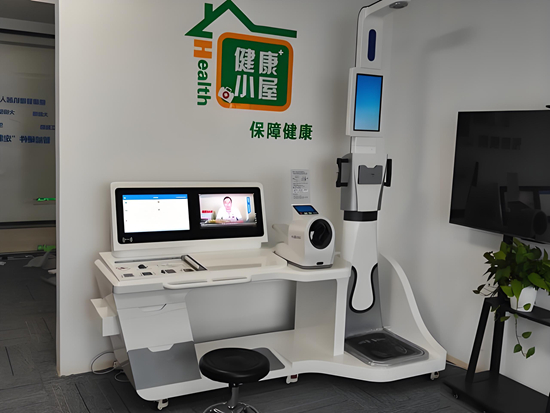
第一,别等通用人形机器人,先做"半结构化场景"。 酒店客房送物、养老院夜间巡房、社区医疗站监测——环境相对标准化、任务目标明确、效果可量化。这是家庭能力的"降维落地",也是当下唯一跑得通的商业闭环。
第二,把家改造为机器人的"友好环境",比把机器人塞进现有的家更划算。 标准化收纳接口、可识别的家具标识、预留充电与通行动线——家居企业最大的不对称优势,恰恰是对空间本身的话语权。 与其被动适配混乱的家,不如主动定义"机器人-ready"的居住标准。
第三,从"卖单品"转向"卖能力订阅"。 硬件毛利会被供应链迅速摊平,真正可持续的是场景算法包、技能库与运维服务。谁先建立起家庭场景的数据飞轮,谁就握住了下一代的入口。
结语
具身智能不会一夜之间接管客厅。它更可能的路径是:先在机构里学会可靠,再在边缘任务上建立信任,最后才进入家庭的核心区域。 对家居产业而言,真正的机会不在于造一台机器人,而在于成为那个"让机器人能被放心托付的家"的制定者。技术的高度终归要服务于人的温度——这句话听起来像口号,但在一个要把几十公斤金属放进卧室的行业里,它是唯一的安全绳。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队