三季报收官,33家家居上市公司的成绩单摆上桌面。如果只看标题,很容易得出一个乐观结论:多家企业盈利回暖。顾家家居前三季度净利润15.39亿元,同比增长13.24%,盈利增速跑赢营收增速;梦百合净利润同比大增205.18%;兔宝宝第三季度单季归母净利润同比增加51.67%。
但把33份报表放在一起看,回暖并非均匀分布。软体家居与定制家居之间、头部与尾部之间的裂口,比“回暖”两个字所暗示的要深得多。真正值得追问的不是“谁回暖了”,而是“谁的回暖具有可持续性” 。拆解三季报中的一个关键变量——研发投入的流向与强度——答案会清晰很多。
读完本文你将获得:一张33家企业的分化图谱、一组被忽视的研发投入数据,以及一个判断家居企业未来竞争力的可操作框架。
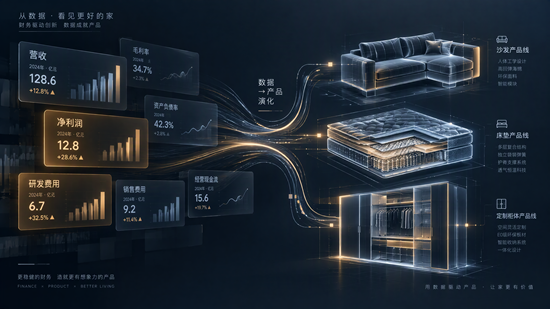
一、回暖的结构性真相:软体向上,定制承压,分化而非普涨
“多家盈利回暖”是事实,但需要加上限定语:回暖集中在软体家居和部分建材/出口型企业,定制家居整体仍在承压。
软体板块的数据相当扎实。顾家家居前三季度营收150.12亿元,同比增长8.77%,净利润15.39亿元,同比增长13.24%,单季毛利率环比回升至32.33%。梦百合营收67.56亿元,增长10.29%,核心床垫品类毛利率达41.81%,同比提升4.5个百分点。喜临门营收与净利润双增,匠心家居前三季度净利润同比增幅更是达到52.62%。
定制家居则是另一幅图景。欧派家居前三季度营收132.14亿元,同比下降4.79%,净利润18.32亿元,下降9.77%。索菲亚营收70.08亿元,下降8.46%,净利润下降26.05%,尽管第三季度单季净利润同比回正,但前三季度整体仍在收缩。金牌家居营收下降,净利润同比减少45.87%。国金证券的板块统计给出了更宏观的印证:内销家居板块前三季度归母净利润同比下降23.80%,软体家居企业业绩相对优于定制家居企业。
这一分化的底层逻辑,并不完全来自需求端的品类偏好,而更多来自企业对需求变化的响应速度。软体家居的智能化、功能化升级在更早阶段进入产品化落地,定制家居则受制于整装渠道调整和地产大宗业务的拖累。回暖与否,首先取决于企业站在哪一条产品迭代曲线上。
二、分水岭不在营收增速,而在研发投入的“质”与“向”
如果把盈利回暖简单归因于“市场变好了”,会错失三季报中最重要的信号。研发投入的强度和投向,正在成为区分“周期性回暖”与“结构性修复”的核心变量。
先看强度。木业家具概念股2025年第三季度研发支出排行榜中,欧派家居以6.57亿元居首,顾家家居和索菲亚分列第二、第三位。更完整的年度口径显示,家具行业37家披露研发投入的企业合计投入49.23亿元,欧派家居一家10.23亿元,研发强度5.41%,高于行业均值1.38个百分点;Top10企业占据了行业六成以上的研发资源。研发资源向头部集中的程度,远高于营收的集中度。
但强度只是表象,投向才是关键。顾家家居前三季度研发费用3.99亿元,同比增长近三成,资源集中投向了功能铁架、智能电控、睡眠新材料等垂直技术领域。其新一代电动功能沙发搭载全栈自研的K-TRON® Space Z功能架,试图解决“零重力”“零靠墙”“真高脚”长期难以兼顾的结构性难题。这不是外观层面的微调,而是对功能沙发底层机械架构的重新设计。
欧派家居的研发投向则指向AI对全价值链的渗透:全面应用人工智能技术优化从设计到生产的链条,通过AI设计推动“定装一体化”“定制与成品一体化”,在严格控费的背景下研发费用率仍同比提升0.26个百分点。索菲亚的研发费用率虽然因IPD流程提效而有所下降,但研发效率的提升本身即是投入方式的优化,第三季度毛利率提升至36.83%与这一背景直接相关。
一个可检验的判断是:当研发投向停留在花色、款式等前端SKU层面时,投入对盈利的拉动往往是短周期且易被模仿的;当研发投向功能结构、智能控制、材料底层或AI设计基础设施时,才可能在毛利率和净利率上留下持续可见的痕迹。三季报中盈利质量改善最明显的企业,恰好也是研发投向最“硬”的那一批。
三、研发不是万能药:中小企业的约束与“跟随陷阱”
强调研发的战略价值,不等于忽视一个事实:对多数中小家居企业而言,研发投入的可行空间正在收窄,而非扩大。
2025年家具行业入库企业中,约三分之二在2024年净利润出现不同程度缩水,行业平均净利润减少18.73%,盈利空间收窄已直接冲击研发投入能力。在营收下滑与价格竞争并存的局面下,削减研发费用往往是短期报表最“立竿见影”的选项。这构成一个悖论:越是需要研发来建立差异化的企业,越缺乏承担研发投入的现金流基础。
更隐蔽的风险在于“跟随陷阱”。头部企业将研发投向功能铁架、AI睡眠算法、智能电控系统等需要跨学科能力和长周期验证的领域时,中小企业的研发如果仅仅停留在对头部产品外观和基础功能的快速模仿上,不仅难以形成壁垒,反而可能在同质化竞争中进一步压低毛利。慕思与喜临门在AI床垫赛道的投入是一个参照:慕思AI床垫2025年营收2.55亿元,同比增长127.68%,喜临门智能产品也在逐步贡献收入,但这一赛道对传感器精度、算法迭代和数据积累的要求,远非简单的“电动调节”所能覆盖。
因此,对中小企业而言,更具现实意义的路径或许不是追逐头部企业的研发方向,而是在细分场景中寻找头部企业因规模逻辑而难以覆盖的缝隙需求——特定人群的健康功能家具、区域市场的快速响应型定制、与本地化服务深度绑定的产品微创新。研发的“正确方向”未必是技术最前沿的方向,而是与企业自身渠道能力和客户结构最匹配的方向。
结尾:研发是慢变量,但它决定谁留在牌桌上
33家企业的三季报传递的信号并不复杂:行业整体仍在调整,回暖是结构性的,分化的加速度在加快。软体家居凭借更早的产品功能化、智能化布局,在盈利端率先企稳;定制家居则在渠道调整与地产拖累中继续消化压力。而贯穿两者的那条暗线,是研发投入从“费用项”向“竞争力基础设施”的转变。
事实层面,头部企业的研发强度、投向和产出之间的链条正在拉长——从功能铁架到AI设计平台,从睡眠算法到智能电控,投入不再指向下一个季度的新品,而指向未来三到五年的产品定义权。观点层面,在行业从“地产依附”转向“多元驱动”的过程中,研发投入是最诚实的先行指标:它不会立刻兑现为利润,但会在每一个下行周期里,决定一家企业是收缩防守,还是带着新的产品逻辑重新出场。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队