一、先说痛点:为什么"卖得更好"反而更难赚钱
过去两年,很多从业者的体感是矛盾的:门店里问一级能效、问AI功能的人明显变多,成交结构在升级,但总盘子没跟着涨,利润也没跟着涨。原因有三层:一是政策补贴把消费者的换新需求集中前置,形成"脉冲式"销售,旺季更旺、淡季更淡;二是补贴门槛(能效等级、品类清单、单件上限)年年调整,备货与定价的节奏一旦错拍,库存就成了低效资产;三是"绿色""智能"标签被泛化,伪智能、虚标能效拉低了消费者信任,也拉平了溢价空间。
本文试图厘清三件事:占比抬升是真实趋势还是政策幻觉;政策究竟通过什么机制压缩了迭代周期;企业在补贴退坡的年份该怎么排产、排品、排渠道。
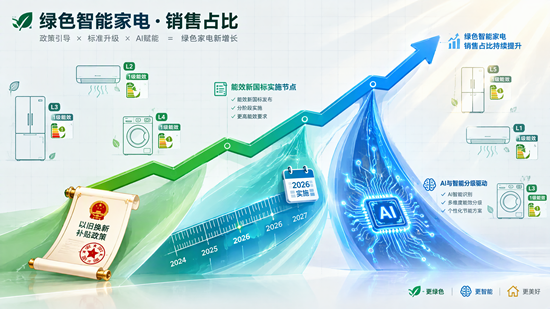
二、事实层:占比抬升有数据支撑,但要看清分母
事实(可核查):
- 商务部数据显示,2024—2025年家电以旧换新约1.92亿台,其中一级能效产品销售额占比达90%以上;2025年全年家电以旧换新超1.28亿台,带动相关商品销售额超2.5万亿元。
- 苏宁易购口径显示,2025年一二级能效家电销售占比超90%,下沉市场一二级能效占比达88.9%;智能家电销售占比超55%。
- 中国家用电器研究院《2025中国家电行业年度报告》指出,2025年全渠道销售规模8461亿元,同比微降0.1%,线上占比升至51.6%。
- 国家统计局数据:2025年限额以上家用电器和音像器材类零售额11695亿元,同比增长11.0%;但2026年上半年该品类零售额5437亿元,同比下降7.4%。同期百户保有量已达冰箱106.6台、洗衣机100.3台、空调161.8台。
观点(需自行判断):占比抬升是真实的结构性变化,而非单纯的政策幻觉;但它发生在总量见顶的分母上。换言之,这是"存量市场里的份额再分配",不是新增需求爆发。因此,把增长预期押注在"渗透率继续上升"上,比押注在"市场规模继续扩大"上更稳妥。
三、机制层:政策不是"发钱",而是在改写产品准入规则
这是全文最关键的一环。政策对迭代的加速,主要通过三道"硬约束"实现,其效力远大于补贴金额本身。
1)补贴门槛从"普惠"转向"定向"
2025年:12类、二级能效补15%、一级再加5%、单件上限2000元。
2026年(据商务部等五部门通知):品类收缩至冰箱、洗衣机、电视、空调、电脑、热水器6类,且仅1级能效或水效可享补贴,统一补15%,家电单件上限降至1500元。
这意味着:二级能效产品从"少拿5个点"变成"完全失去补贴资格",价差瞬间被拉到20%以上。渠道端的自然反应是减少二级品进货,进而倒逼工厂将一级能效从"高端线配置"转为"出厂基线"。迭代不是被需求推着走,而是被准入门槛卡着走。
2)强制性能效标准密集落地,直接淘汰存量SKU
GB 12021.2—2025《家用电冰箱耗电量限定值及能效等级》2026年6月1日实施,起草单位测算约20%的低效产品将退出市场;吸油烟机与换气扇新能效标准2026年11月1日生效;洗衣机、洗干一体机2027年4月1日生效。发改委与市场监管总局《能源效率标识的产品目录(2026年版)》一次性修订7类产品实施规则,并给旧标识留了两年过渡期。
观点:标准的时间表就是产品的生命周期表。当"新标实施日"成为确定的截止线,企业的研发—开模—量产—清库周期会被迫对齐监管日历,主流品类的实质迭代周期已从过去的24—36个月压缩到12—18个月。这也是"政策红利加速迭代节奏"最直接的传导路径。
3)智能化有了可分级的国家标准
2026年5月1日起,《智能家用电器的智能化技术要求和评价》等两项国标实施,首次建立L1—L5五级智能等级评价体系;行业主流为L2—L3,头部已有L4级套系落地。同时,2025年AI家电渗透率已超50%,彩电AI渗透率超70%。
观点:分级标准的意义在于让"智能"从营销话术变成可比参数。短期看会加剧参数内卷,中期看则会淘汰一批"伪智能"SKU,并让具备真能力的产品获得定价权。对渠道而言,这相当于多了一个可以讲清楚的价值点,也多了必须重新培训导购的成本。
四、应对层:四个可落地的动作(含风险提示)
① 按监管日历倒排SKU,而不是按销量排
把每类产品的新标生效日、旧标识过渡期截止日、补贴品类与上限调整节点做成一张时间表,反向推算停产、清库、上新时点。风险:过渡期内旧标产品仍有合法销售窗口,盲目提前清库会牺牲毛利;但卡在生效日前仍未出清,就会变成死库存。两者之间需要精细平衡。
② 把"一级能效"做成成本项,不做成溢价项
《绿色低碳消费大数据报告(2025)》显示,绿色产品购买量占比(32.45%)高于供给占比(23.92%),存在明确的需求缺口;但同时研究也发现部分品类已实现"平价绿色",绿色与非绿色价格持平甚至更低。这说明绿色溢价正在被规模效应和技术摊薄抹平,谁先完成成本曲线下降,谁就能在补贴退坡后守住份额。
③ 渠道重心从"卖单品"转向"卖场景与回收闭环"
线下占比仍在50%上下,且套购率提升,说明场景化陈列和成套方案仍是差异化来源;同时,三级回收体系(社区回收点—街道中转站—区县分拣中心)与"送新取旧一体化"正在成为履约能力的一部分。观点:回收能力未来可能从成本中心变为合规与流量入口,早布局者能拿到地方试点与以旧换新主体资格的红利。
④ 警惕三个真实风险
一是需求透支:2026年上半年家电零售额同比下滑,既有高基数因素,也有前期换新前置的影响,全年需防范"政策强、总量弱"的组合;二是补贴依赖症:补贴上限下调、品类收缩已成趋势,靠补贴撑起来的毛利结构不可持续;三是标签通胀:绿色、AI、全屋智能等词汇过度使用会稀释信任,建议用可验证的参数(能效指数、智能等级、实测能耗)替代形容词。
五、结语
绿色智能家电占比抬升,本质是监管标准、财政激励与技术成熟三条曲线在同一时间窗口叠加的结果。政策的真正作用不在于让消费者多花钱,而在于把"要不要做绿色智能"这道选择题,变成了"什么时候做、做到哪一级"的进度题。对企业而言,红利期最大的价值不是当期销量,而是用补贴换来的用户教育时间和产线改造窗口——这两样东西,在补贴退坡之后依然有效。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队