装修过的人大多经历过同一种无力感:销售口中的“E0级”“零甲醛”“A级防火”,到了合同里变成一串看不清来源的代号;同一块瓷砖,贴什么标、按什么等级验收,全凭商家一张嘴。信息不对称不是家装行业的边角问题,而是长期压低质量下限的结构性病灶。2026年家装质量强链行动的实质性推进,连同人造板、陶瓷砖等一系列建材标准的集中升级,正在试图从根源上改写这条规则。看完本文,你将理解三件事:标准升级究竟改变了什么、产业利益格局正在向何处倾斜、以及“更严的标准”是否等于“更好的装修”。
一、标准从“有没有”转向“几级”,质量第一次变得可比较
过去建材标准的核心逻辑是“准入门槛”:达到某个最低限值即可上市,消费者面对的是一道非黑即白的及格线。2026年的变化不在于把及格线抬高了一点,而在于在及格线之上建立了一套可分级、可比较的质量坐标系。
人造板领域的变化最具代表性。2026年6月1日起,新版GB18580—2025强制性国家标准全面强制执行,室内用人造板甲醛释放限量收紧至≤0.050mg/m³。与此同时,推荐性国标GB/T 39600—2021确立的ENF级(≤0.025mg/m³)作为更高分级继续存在,形成E0底线加ENF高线的双层结构。更关键的制度变化在于,新规取消了企业“自主分级”的空间,要求板材附带可溯源二维码检测报告,“无醛添加”从营销话术回退为须经检测验证的法定表述。陶瓷砖则走得更远:GB/T 45817—2025将产品质量从高到低划分为5A、4A、3A三级,分别对标国际领先、国际先进和国内领先水平,消费者第一次可以在不同品牌之间做“等级对等级”的比较,而非在模糊的“优等品”标签下自行猜测。
这里需要区分事实与判断。事实是:分级标准和追溯要求已经以国标形式落地,检测报告与产品标识的绑定正在收紧。判断是:这种“可比较性”的真正效力,取决于监督抽查的执行密度和违规成本,而非标准文本本身。标准升级提供了工具,但工具能否切割现实,取决于使用工具的力度。
二、成本不是均匀分布的:龙头收获合规红利,中小企业面临“标准挤兑”
标准升级在产业端的第一个直接后果,是把质量从“模糊优势”变成了“显性成本”。而成本从来不会均匀地落在每一家企业头上。
2026年建材行业本就处于原材料成本高位:沥青涨幅53%,丙烯酸乳液上涨47%,建材原材料成本占生产成本的比重普遍在50%—80%之间,终端产品涨价幅度集中在5%—15%。标准升级在此基础上叠加了一层合规成本:检测费用、认证申请、溯源系统接入、生产流程改造,对于单项产品认证成本数万至数十万元量级的中小企业而言,并非可以轻易消化的数字。更隐蔽的压力来自“过程可追溯性”要求:企业须保留至少三年的原材料采购记录、能源台账和第三方检测报告,这意味着质量管理从“送检合格”升级为“全程可审计”。
反观头部企业,合规成本被规模化分摊,甚至转化为竞争壁垒。东方雨虹在原材料涨价周期中完成年内第三次调价,凭借规模化采购和渠道管控能力将成本压力向下游传导。广发证券的分析判断更为直接:标准提升与认证体系正在“倒逼供给端洗牌”,具备产品壁垒、品牌护城河与绿色制造能力的龙头企业加速胜出,形成“强者恒强”的格局。一个需要审慎对待的判断是:集中度提升有利于行业长期质量水平,但短期内也可能削弱下游装修企业和终端消费者在价格上的议价空间。标准升级的收益分配,远不是“质量好了,所有人都受益”这么简单。
三、供应链从“黑箱”变为“账本”,但透明本身不解决执行
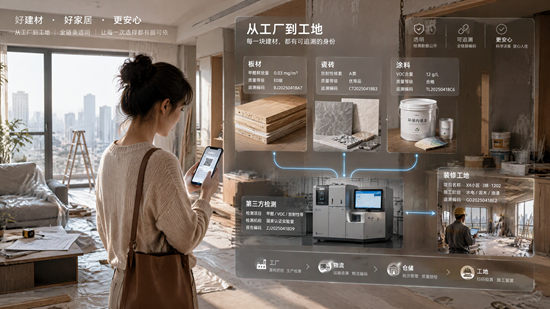
家装质量强链更深层的动作,是试图把建材从工厂到工地的路径变成一本可以追溯的账。国家层面正在推进《建筑材料产品追溯体系通用要求》的落地,水泥、保温材料等领域已先行试点。市场端的技术方案同步跟进:一物一码的“数字身份证”将生产、检测、流通、施工数据串联,目标指向“源头可溯、去向可追、责任可究”。市场监管总局认研中心推动的“家装智鉴”智能体和全国统一的家装材料质量参数数据库,则试图在消费决策端压缩信息套利空间。
透明化无疑是进步,但需要警惕一种“追溯万能论”的倾向。 追溯系统能回答“这块板子从哪里来、经过了谁的检测”,却不能自动回答“施工时有没有被偷换”“安装工艺是否达标”。家装质量的最终交付发生在工地现场,而施工现场的监管密度远低于工厂和卖场。标准升级和追溯体系解决的是材料端的“物”的确定性,如果施工端的“人”的行为约束没有同步跟上,透明化的效果会在最后一公里被稀释。
四、消费者愿意为“确定性”付费,但支付意愿与支付行为之间仍有裂缝
标准升级的最终合法性,来自消费者是否用钱包投票。2026年的消费数据呈现出一种耐人寻味的张力。一方面,环保认证已经成为显性决策变量:超过62%的城镇家庭在装修决策中将“环保认证”列为前三考量因素,较2024年提升近15个百分点;58%的受访者将“低VOC”与“长寿命”列为首选指标。另一方面,支付意愿与实际转化之间存在明显落差:有调研显示超68%的精装房购房者愿为权威认证的绿色建材支付5%—12%的溢价,但实际转化率不足23%。
这组数据的含义不是“消费者言行不一”,而是标准升级要转化为产业价值,中间还隔着一道“信任兑现”的关口。当消费者无法低成本地验证一个“5A级”或“ENF级”标识的真伪时,支付溢价的意愿就会停留在问卷里。家装质量强链推动的“好家装”质量评价和优质材料名单机制,正是在试图填补这道信任缺口。其成败的关键,不在于名单上列了多少产品,而在于名单的遴选过程是否经得起质疑,以及上榜产品在终端是否真正获得了可感知的质量溢价。
结语
家装质量强链与建材标准升级,本质上是在做一件事:把家装质量从“不可验证的承诺”变成“可比较、可追溯、可问责的事实” 。这件事的产业意义不亚于任何一项需求端刺激政策,因为它改变的是交易的基础设施——信息结构。但标准从来不是自动执行的。分级体系能否落地,取决于监督抽查的牙齿;集中度提升能否转化为持续的 quality upgrading,取决于龙头企业在收割份额之后是否继续投入质量竞争;追溯系统能否兑现承诺,取决于施工端的行为约束是否跟上了材料端的透明度。对于身处这条链上的企业而言,真正的分水岭不在于是否“达标”,而在于是否具备把合规成本转化为信任资产的能力。标准划定的是底线,而竞争将在底线之上重新开始。
部门单位: 中国经营报 21世纪经济导报 经济观察报 中国证 券报 北京大学中国经济研究中心 凤凰卫视(凤凰网) 胡润百富团队